- Bezprawnik -
- Energetyka -
- Pakiet po Lotosie znów na sprzedaż. NIK już raz policzyła, ile na tym straciliśmy
Pakiet po Lotosie znów na sprzedaż. NIK już raz policzyła, ile na tym straciliśmy
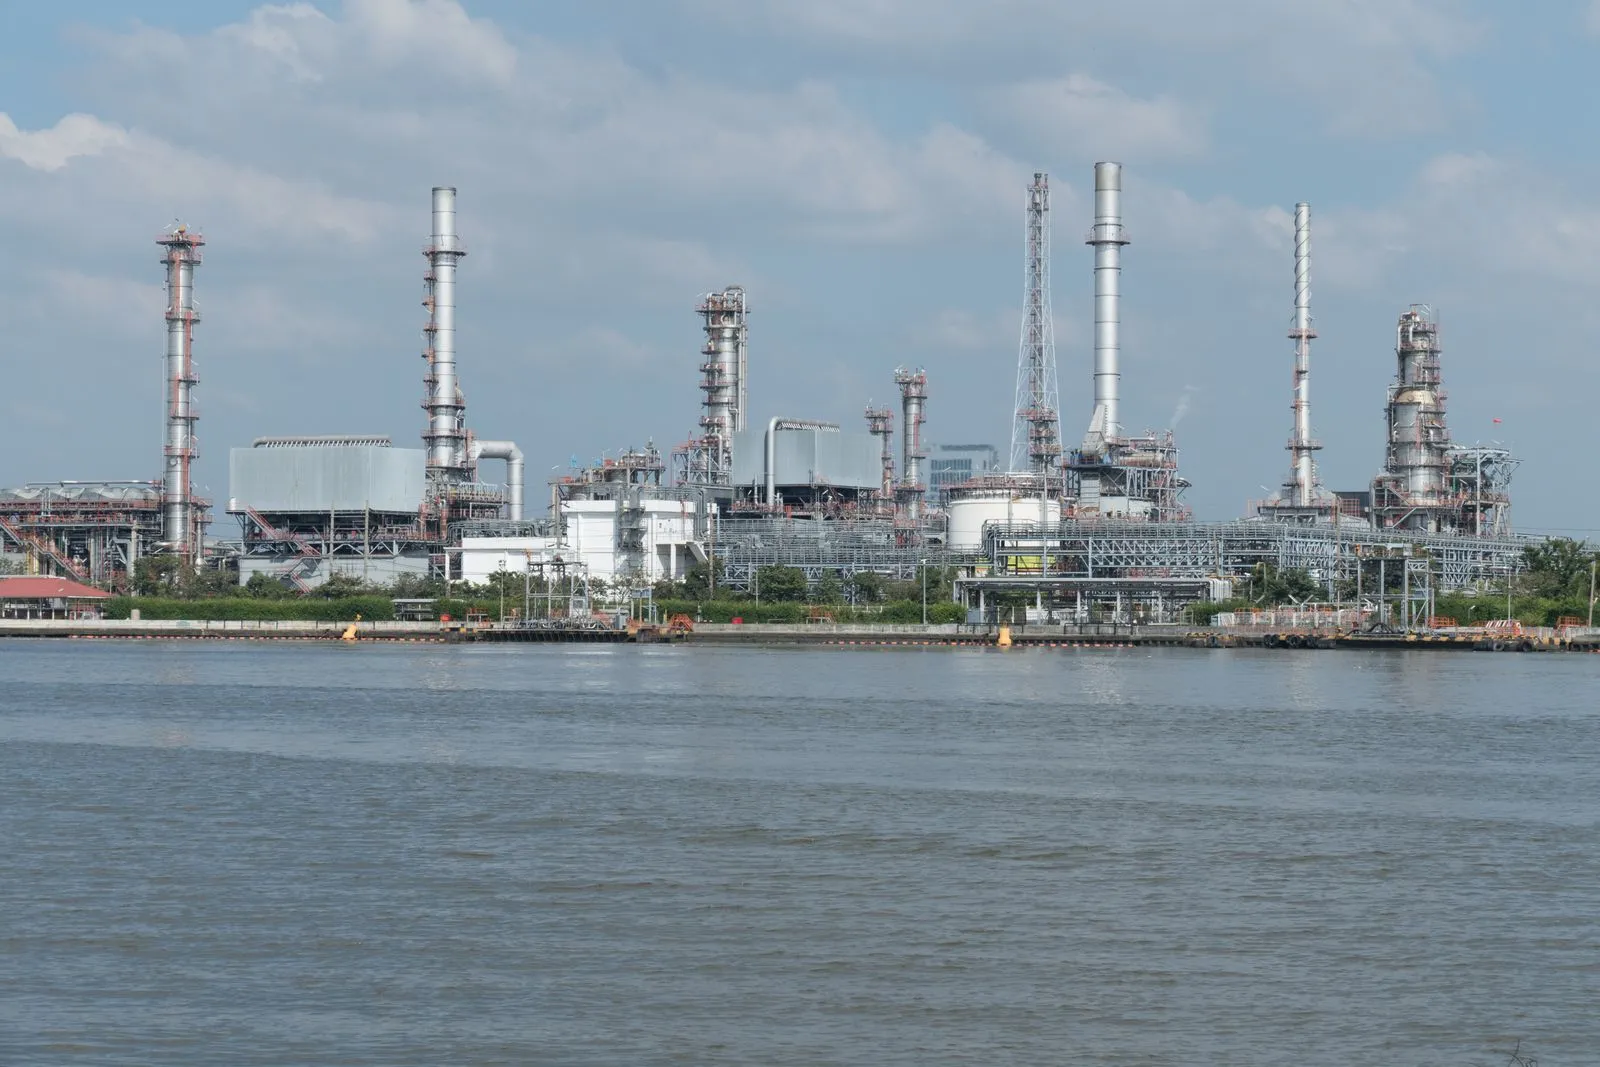
Saudyjski koncern Aramco, który cztery lata temu wszedł do Polski przy okazji fuzji Orlenu z Lotosem, sprawdza, czy nie sprzedać części polskich aktywów. Najczęściej mówi się o hurtowniku paliw Aramco Fuels Poland, rzadziej o udziałach w Rafinerii Gdańskiej. Decyzji na razie nie ma, ale sama możliwość transakcji przypomina, za ile w 2022 r. oddano spory kawałek krajowego rynku paliw.

Co wiadomo o planach Saudi Aramco w Polsce
Informację podała w piątek „Rzeczpospolita”, powołując się na kilku rozmówców z branży. Według dziennika Aramco zleciło bankowi JPMorgan Chase rozpoznanie rynku, a na krótkiej liście potencjalnych nabywców są już trzy podmioty. Ich nazw nie ujawniono. Bardziej prawdopodobny scenariusz to sprzedaż spółki Aramco Fuels Poland, czyli dawnych Lotos Paliw, która w ubiegłym roku miała ok. 18,2 mld zł przychodów. Mniej prawdopodobny wariant zakłada wyjście również z 30 proc. udziałów w Rafinerii Gdańskiej.
Zainteresowani na razie milczą albo studzą emocje. Aramco odmówiło komentarza, a Orlen, który ma pozostałe 70 proc. gdańskiej rafinerii, nie komentuje działań innych uczestników rynku. Ministerstwo Energii przekazało dziennikowi, że nie dostało żadnych sygnałów o sprzedaży udziałów w rafinerii. Całość opiera się więc na nieoficjalnych ustaleniach jednej redakcji, które powtarzają kolejne media.
Ile Aramco zapłaciło za aktywa Lotosu
Saudyjczycy kupili polski pakiet w 2022 r., gdy Orlen musiał spełnić warunki Komisji Europejskiej, żeby przejąć Grupę Lotos. W koszyku znalazło się 30 proc. Rafinerii Gdańskiej, całe Lotos Paliwa i połowa spółki obsługującej paliwo lotnicze na lotniskach. Według zestawienia Michała Stajniaka, szefa działu analiz XTB, kosztowało to łącznie ok. 2,2 mld zł. Razem z udziałami Aramco dostało prawo do odbioru połowy produktów z Gdańska oraz prawo weta w kluczowych sprawach spółki.
Najwyższa Izba Kontroli w raporcie przedstawionym w kwietniu 2025 r. oceniła, że aktywa Lotosu sprzedane różnym nabywcom poszły mniej więcej za połowę wartości, czyli ok. 5 mld zł poniżej ceny rynkowej. Analitycy XTB, opierając się na wycenach izby, szacują wartość samego saudyjskiego pakietu na ok. 9,4 mld zł. Ówczesne władze Orlenu odpowiadały, że wyliczenia NIK bazowały na wyjątkowo wysokich marżach z 2022 r., a sprzedaż udziałów była warunkiem kontraktu na dostawy saudyjskiej ropy.
Inwestycja zwróciła się w niecałe trzy lata
Z wyliczeń XTB wynika, że najlepszym interesem okazał się hurt paliw. Aramco Fuels Poland w latach 2023-2024 miało zarobić na czysto ponad 1,1 mld zł, czyli więcej, niż koncern zapłacił za spółkę. Po doliczeniu dywidend z rafinerii i marży na samej ropie Saudyjczycy mieli odzyskać całe 2,2 mld zł przed upływem trzech lat od transakcji. Ewentualną cenę sprzedaży samego hurtu analitycy XTB szacują na 3-5 mld zł, a całego pakietu na ok. 4,5-9,5 mld zł. To jednak wyłącznie ich szacunki, a nie oferty, które ktoś położył na stole.
Dlaczego Saudyjczycy mieliby sprzedawać teraz
Argumentów za tym, że to dobry moment, jest kilka. Ropa Brent kosztuje ponad 110 dolarów za baryłkę, marże są wysokie, a wraz z nimi wyceny. Jednocześnie rośnie lista ryzyk dla firm paliwowych w Polsce. Rząd w tym roku sięgnął głębiej do ich kieszeni, a temat, jakim jest podatek od nadmiarowych zysków rafinerii, wraca w debacie przy każdym skoku cen. Do tego dochodzą unijne wymogi klimatyczne i raportowe oraz polityczny bagaż samej transakcji z 2022 r. W ocenie Michała Stajniaka „sprzedaż za kwotę kilkukrotnie wyższą od zapłaconej, po wcześniejszym odzyskaniu całej inwestycji, to klasyczne zrealizowanie zysku na szczycie cyklu”.
Co sprzedaż hurtu paliw oznacza dla stacji i kierowców
Aramco Fuels Poland nie jest siecią stacji, tylko hurtownikiem, który sprzedaje paliwo innym firmom, w tym niezależnym stacjom. Zmiana właściciela nie przełoży się więc od razu na cenę litra benzyny. Ta zależy przede wszystkim od notowań ropy, podatków i kursu walut. Ten ostatni czynnik ostatnio nie pomaga, bo złoty traci do wszystkich głównych walut, a ropa jest rozliczana w dolarach. Dla rynku ważne jest raczej to, kto przejmie hurt. Według XTB, gdyby trafił do dużego globalnego tradera albo węgierskiego MOL-a, który przejął wcześniej stacje Lotosu, konkurencja z Orlenem w hurcie mogłaby się zaostrzyć.
Więcej konkurencji w hurcie to w teorii lepsza wiadomość dla stacji niezależnych i ich klientów. W październiku pisaliśmy, że kierowcy mogą liczyć na jeszcze tańsze tankowanie, bo importerzy mają przestrzeń do obniżania marż. Sam Orlen odkupić tego biznesu raczej nie może. Jak zauważa XTB, powrót aktywów oddanych na żądanie Brukseli wymagałby zgody Komisji Europejskiej, a ta oznaczałaby odtworzenie pozycji, której warunki z 2022 r. miały zapobiec.
Bezpieczeństwo dostaw ropy i rola państwa
Większe emocje niż hurtownia budzi rafineria. Kontrakt z Aramco był jednym z filarów uniezależnienia od Rosji na rynku ropy, a według XTB w 2025 r. z Arabii Saudyjskiej pochodziło 46,9 proc. surowca trafiającego do polskich rafinerii. Wrzesień pokazał, jak krucha bywa ta zależność: po atakach na saudyjski ropociąg East-West dostawy do Europy wyraźnie spadły i Orlen musiał szukać zastępczych ładunków. Wtedy też pisaliśmy, że panika o puste dystrybutory nie ma sensu, bo problemem była głównie cena surowca. Rozmówcy „Rzeczpospolitej” twierdzą, że kontrakt na dostawy nie jest powiązany z udziałami, więc ewentualna sprzedaż nie powinna go automatycznie zakończyć.
Kto może zablokować sprzedaż udziałów w Rafinerii Gdańskiej
Pełne wyjście Saudyjczyków z Gdańska byłoby trudne także z powodów prawnych. Od 2023 r. Rafineria Gdańska jest na liście spółek chronionych ustawą z 2015 r. o kontroli niektórych inwestycji. Każdy zamiar przejęcia nad nią kontroli albo znaczącego pakietu trzeba zgłosić ministrowi aktywów państwowych, który może się sprzeciwić, jeśli transakcja zagraża infrastrukturze krytycznej. Według XTB umowa wspólników dopuszcza sprzedaż udziałów tylko nabywcy z doświadczeniem w rafinerii, a Orlen ma prawo pierwszeństwa albo może wskazać innego inwestora. W praktyce nowy wspólnik w Gdańsku musiałby więc zyskać akceptację zarówno rządu, jak i Orlenu.
zobacz więcej: