- Bezprawnik -
- Lokowanie produktu -
- Wyjazd All Inclusive i rachunek ze szpitala na 65 tys. zł. Oto jak działa ubezpieczenie z biura podróży
Wyjazd All Inclusive i rachunek ze szpitala na 65 tys. zł. Oto jak działa ubezpieczenie z biura podróży
Wiele osób wyjeżdżających na zagraniczne wycieczki z biurami podróży poprzestaje na ubezpieczeniu zapewnionym przez organizatora. Niestety, mało kto zwraca uwagę na to, że zazwyczaj opiewają one na bardzo niskie kwoty. Choć suma rzędu 10-20 tys. euro brzmi dobrze, przeważnie pokrywa zagraniczne leczenie tylko częściowo. Nawet przy zwykłym złamaniu może się okazać, że konieczne będzie dopłacenie do rachunku od szpitala kilkudziesięciu tysięcy złotych. Do tego dochodzą liczne wyłączenia takich polis, a także to, że nagminnie nie obejmują one OC czy NNW.

Ile może kosztować leczenie za granicą, jeśli posiadamy tylko ubezpieczenie z biura podróży?
Gdy Grzegorz rezerwował urlop w Hiszpanii, zależało mu na jednym: pełnym spokoju. Pracownica biura powiedziała mu, że jako uczestnik wyjazdu All Inclusive nie musi się niczym martwić, gdyż ma zapewnione wszystko – nie tylko pełne wyżywienie czy atrakcje w hotelu, ale także ubezpieczenie.
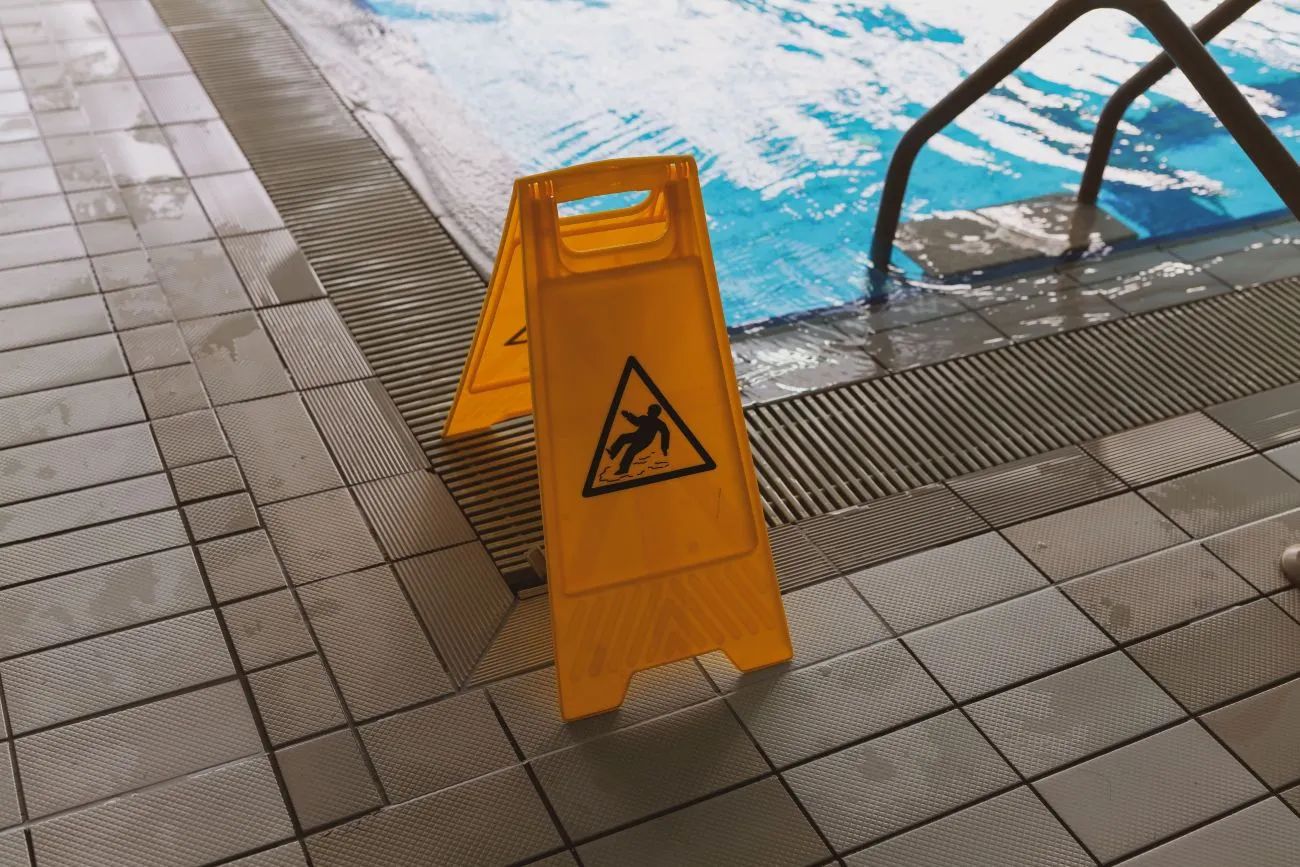
O tym, jak to wygląda w praktyce, Grzegorz miał okazję przekonać się na własnej skórze. Mężczyzna poślizgnął się przy basenie i złamał stopę.
Na miejscu niezbędna była operacja w trybie pilnym. Sam zabieg i pobyt w szpitalu wyceniono na 20 tys. euro, a później specjalistyczny transport lotniczy na 15 tysięcy euro.
Grzegorz był przekonany, że wszystkie te koszty poniesie ubezpieczyciel. Niestety, okazało się, że miał on obowiązek pokryć wydatki związane z leczeniem tylko do wysokości 20 tys. euro. Taki był bowiem zakres polisy.
Pozostałe 15 tysięcy euro, czyli około 65 tysięcy złotych, Grzegorz musiał więc uregulować z własnej kieszeni. Po powrocie do Polski dostał wezwania do zapłaty: jedno od zagranicznego szpitala, a drugie od operatora transportowego pod rygorem skierowania sprawy do windykacji.
Popularna pułapka polis zapewnianych przez organizatorów podróży to brak OC
Problem z polisą od organizatora może dotyczyć nie tylko opieki medycznej. Pokazuje to przypadek Ewy, która na wakacje do Grecji poleciała z kilkuletnią córką.
Gdy zasnęła po plażowaniu, dziewczynka bawiła się słuchawką od prysznica. Wystawiła ją poza kabinę w taki sposób, że doszło do zalania łazienki oraz przedpokoju w apartamencie, a także pomieszczeń znajdujących się poniżej.
Hotel wystawił później za to rachunek Ewie w wysokości 4 tys. euro, czyli ok. 17 tys. zł. Kobieta była zszokowana, gdy okazało się, że polisa zapewniana przez organizatora wycieczki nie pokrywa tego wydatku.
Jej zakres obejmował wyłącznie koszty leczenia i transportu, i to w ograniczonej wysokości, natomiast nie zapewniał ochrony w ramach OC w życiu prywatnym.
Wyprawa w góry bez awaryjnego transportu lotniczego w razie wypadku
Jeszcze mocniej pułapki standardowych ubezpieczeń widać przy aktywnych wyjazdach. Marcin, doświadczony i wysportowany turysta, wybrał się z grupą miłośników gór na Krywań po słowackiej stronie Tatr.
Organizator zapewnił go o ubezpieczeniu. Marcin nie wnikał w szczegóły i po prostu mu zaufał. W trakcie wyprawy zdradzał wyraźne objawy osłabienia. Mimo że walczył ze swoimi ograniczeniami, mniej więcej w połowie wspinaczki okazało się, że nie jest w stanie kontynuować eskapady.
Transport helikopterem ze szlaku kosztował 2500 euro, czyli niecałe 11 tys. zł. Jak łatwo się domyślić, ubezpieczyciel nie pokrył tego wydatku. W OWU była bowiem mowa o tym, że zakres polisy nie dotyczy transportu w górach.
Te przykłady pokazują, dlaczego przed wyjazdem warto sprawdzić nie tylko sam fakt posiadania polisy z biura podróży, lecz także sumę ubezpieczenia, zakres ochrony i wyłączenia odpowiedzialności.
Jak podróżować i nie zbankrutować z powodu nieprzewidzianych problemów?
Odpowiednio dobrane ubezpieczenie przed wyjazdem może zapewnić szeroką ochronę, pozwalając nam cieszyć się z wycieczki bez obaw o to, czy poradzimy sobie w razie „W”.
Jakub Żukowski, ekspert ds. ubezpieczeń podróżnych w ERGO Hestii, wskazuje, na co zwrócić uwagę:
Przy wyborze ubezpieczenia podróżnego warto zacząć nie od ceny, ale od realnych kosztów możliwych zdarzeń w danym kraju i planu wyjazdu. Kluczowe są suma kosztów leczenia, assistance i transportu, zakres OC, ochrona bagażu oraz rozszerzenia dotyczące na przykład sportów lub chorób przewlekłych. Dopiero zestawienie tych elementów z ochroną zapewnianą przez organizatora pokazuje, czy potrzebna jest dodatkowa polisa.
Podstawa to oczywiście zweryfikowanie szczegółów polisy wykupionej dla nas przez organizatora. Niestety, w większości przypadków takie firmy ograniczają się do tego, by spełnić wymóg formalny wynikający z Ustawy o imprezach turystycznych.
Działając na bardzo konkurencyjnym rynku, wybierają więc dla uczestników najtańsze polisy grupowe, nierzadko płacąc za nie dosłownie po kilka złotych od osoby. Gdy potrzebujemy czegoś lepszego, musimy zadbać o to sami.
Co powinna obejmować dodatkowa polisa turystyczna?
Przed wyjazdem wystarczy wykupić polisę w sprawdzonym towarzystwie, dopasowując ofertę do swoich potrzeb. Taka strategia to standard wśród świadomych turystów. Cena tego rodzaju ubezpieczeń jest znikoma w porównaniu do kosztów wycieczki.
Polisę z bardzo szerokim zakresem i na wysoką kwotę możemy bowiem kupić w cenie już od kilkudziesięciu złotych, załatwiając wszystko online w ciągu paru minut.
Jeżeli podróżny ma dwa ubezpieczenia, sposób rozliczenia świadczeń zależy od ich rodzaju oraz zapisów OWU obu umów.
Na obecnym rynku towarzystw mocno wyróżnia się ERGO Hestia i polisa ERGO Podróż. Obejmuje ona wszelkie wyjazdy zagraniczne, zarówno turystyczne, jak i służbowe. Ofertę ubezpieczeń w ERGO Hestii możemy w pełni dopasować do swoich potrzeb.
Dostępne są zarówno polisy krótkoterminowe, przygotowane z myślą o konkretnych wyjazdach, jak i polisy roczne, jeśli często podróżujemy. Możemy skorzystać z takiej oferty nie tylko indywidualnie, ale też w grupie.
ERGO Podróż obejmuje różne kierunki wyjazdów, zależnie od wybranego wariantu regionalnego i warunków ubezpieczenia.
Propozycja z tego towarzystwa stanowi odpowiedź na ograniczenia polis zapewnianych przez biura podróży, choć świetnie sprawdza się również wtedy, gdy jesteśmy turystami indywidualnymi.
Kwoty, które gotowy jest wyłożyć ubezpieczyciel, są imponujące
Oto pieniądze, które po zapłaceniu składki może zapewnić nam ERGO Hestia, zależnie od wybranego wariantu polisy:
• pomoc medyczna i koszty leczenia oraz assistance w podróży: od 200 tys. zł do 3 mln zł,
• ubezpieczenie NNW: od 10 tys. zł do 120 tys. zł,
• OC: od 200 tys. zł do 1 mln zł,
• ubezpieczenie bagażu: od 1000 zł do 20 tys. zł,
• ubezpieczenie sprzętu sportowego: od 10 000 zł do 25 000 zł.
Jak łatwo zauważyć, ERGO Hestia podchodzi do projektowania swoich produktów niezwykle kompleksowo. W ramach jednego ubezpieczenia można połączyć kilka elementów ochrony, uzyskując szeroki zakres dopasowany do wybranego wariantu i zapisów OWU.
Za niewielką kwotę można także wykupić różne rozszerzenia i dodatki do ubezpieczenia, co pozwala spersonalizować jego zakres. Przykładowo dla osób podróżujących aktywnie przeznaczone jest rozszerzenie Sport i Sport wyczynowy.
Decyzja, dzięki której możemy cieszyć się swobodą podróżowania
Wyjazd, zwłaszcza turystyczny, zawsze powinien być dla nas przyjemnością. Nawet jeśli prawdopodobieństwo nieprzewidzianych i bolesnych w skutkach wydarzeń jest bardzo niskie, podstawę udanej podróży stanowi ubezpieczenie w sprawdzonym towarzystwie.
Decydując się na tego rodzaju ofertę, zawsze powinniśmy być dobrej myśli, mając nadzieję na to, że nic złego się nie wydarzy. Warto jednak odnotować, że gdy już dochodzi do szkody, ERGO Hestia dba o to, by proces przejścia przez nią okazał się dla nas możliwie najmniej dotkliwy.
Towarzystwo zapewnia bowiem całodobową infolinię dla swoich klientów. Procedura likwidacji szkód odbywa się w nim natomiast zgodnie z szybkimi i przejrzystymi procedurami.
Wykupienie ubezpieczenia na podróż, nawet jeśli w jakimś zakresie zapewnia je organizator wyjazdu, nigdy nie jest zbędnym wydatkiem.
Stanowi po prostu odpowiedzialną decyzję każdej osoby, która nie chce być narażona na ryzyko bankructwa z powodu nagłej choroby czy przypadkowego zniszczenia mienia, rzecz jasna, stanowiących tu tylko przykłady.
Podstawowa polisa z biura podróży jak najbardziej ma sens. Najlepiej jednak traktować ją jako dodatek, a nie główne ubezpieczenie.
Zwłaszcza że każdy podczas wyjazdu narażony jest na inne ryzyka. A jedyne rozwiązanie tego problemu to dopasowanie do nas oferty w towarzystwie z ugruntowaną pozycją na rynku.