- Bezprawnik -
- Finanse -
- Kredyt hipoteczny w 15 minut. mBank przyspiesza procedury. Czy mieszkanie będzie można kupić bez stosu dokumentów?
Kredyt hipoteczny w 15 minut. mBank przyspiesza procedury. Czy mieszkanie będzie można kupić bez stosu dokumentów?
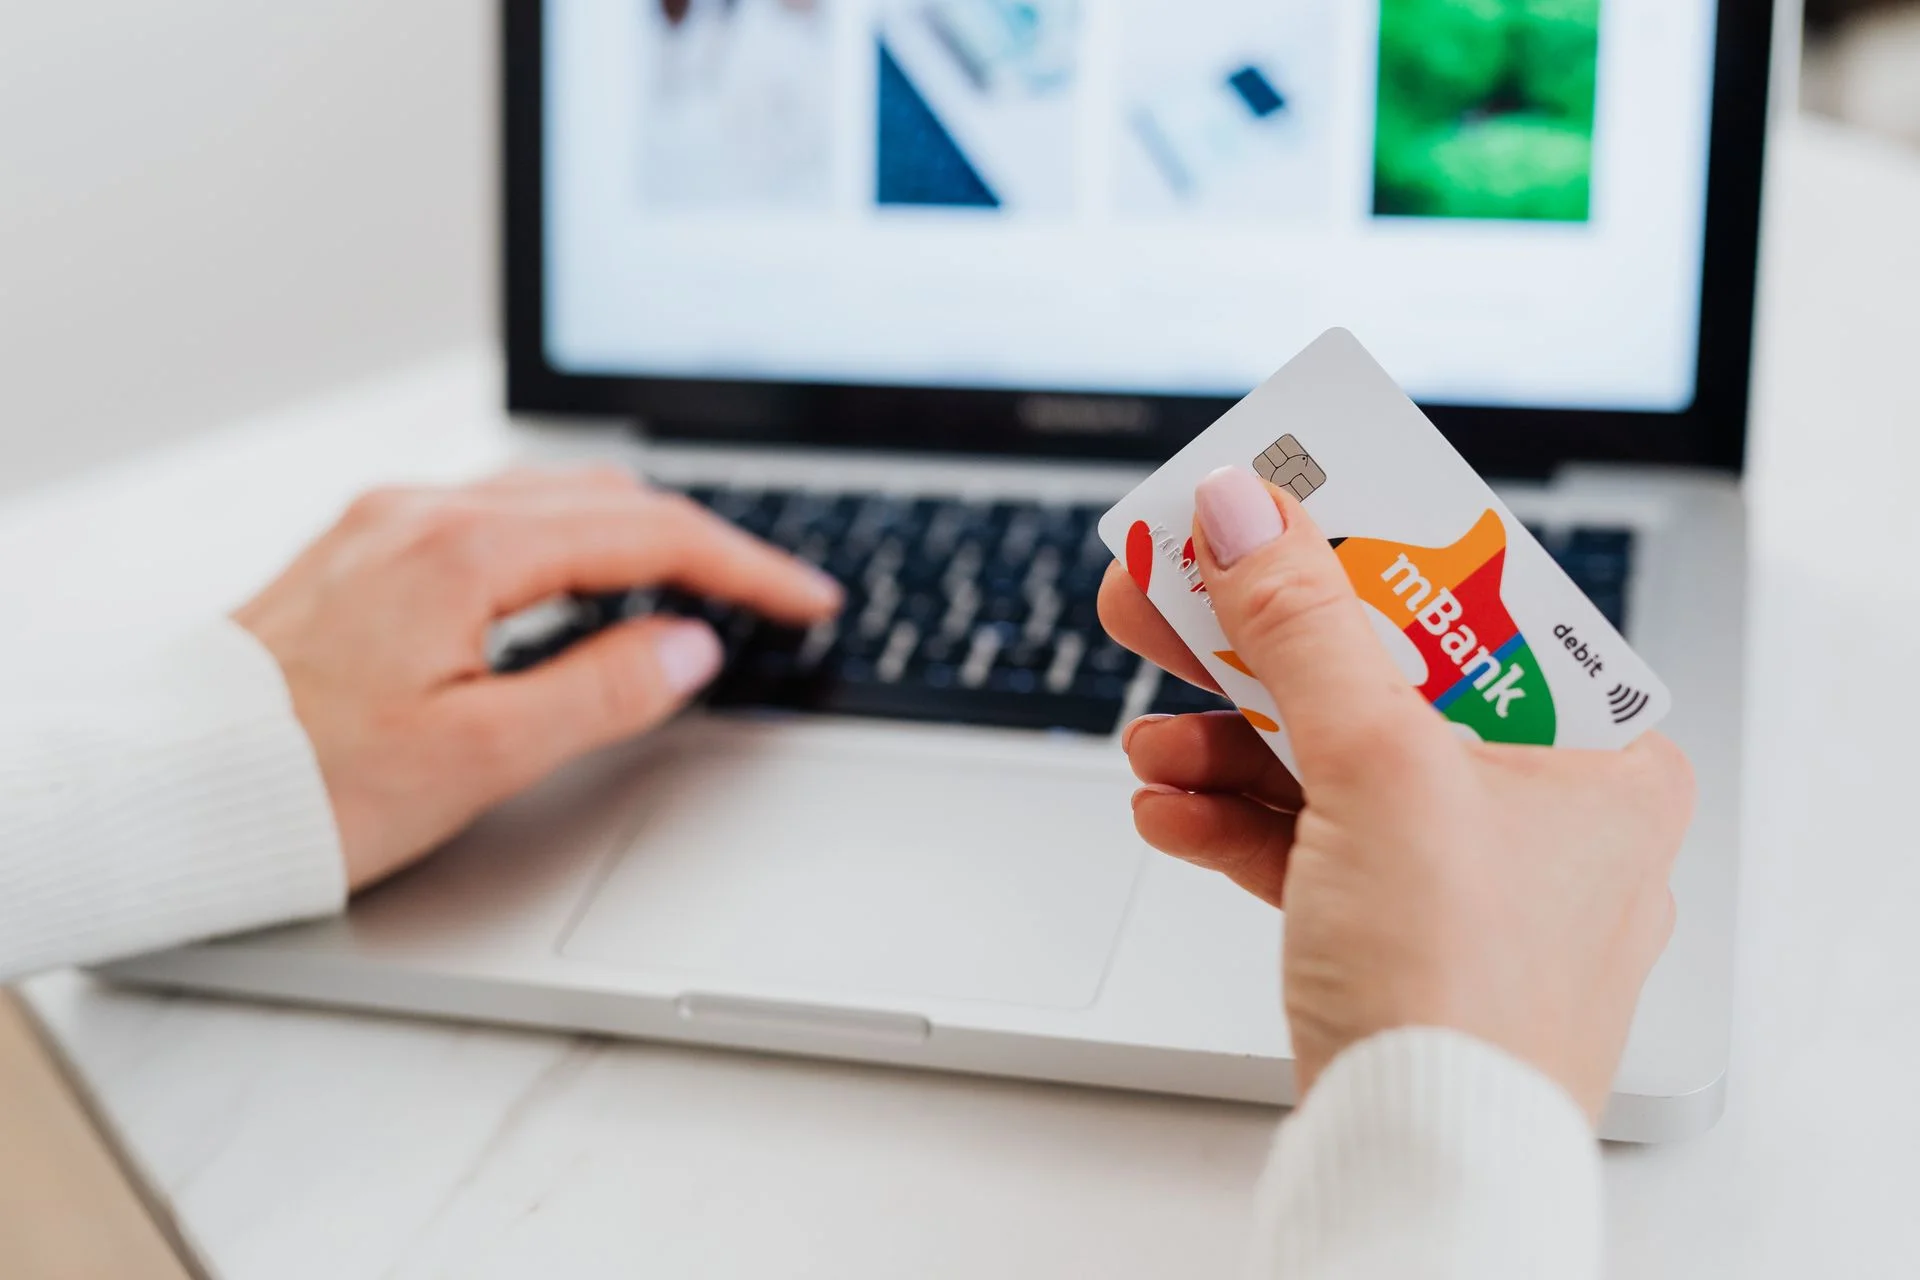
Kredyt hipoteczny można dziś uzyskać szybciej, niż trwa niejedno spotkanie z doradcą bankowym. mBank przekonuje, że dzięki cyfryzacji decyzja kredytowa może zapaść w zaledwie 15 minut. W rekordowym przypadku zajęło to sześć i pół minuty. Po roku funkcjonowania nowego rozwiązania skorzystało z niego prawie 2 tys. klientów, a wartość wniosków złożonych w cyfrowym procesie w ciągu dziewięciu miesięcy 2026 r. wyniosła 1,55 mld zł. Czy to rzeczywiście przełom, który zmieni sposób ubiegania się o kredyt na mieszkanie i ułatwi wielu Polakom jego otrzymanie?
Hipoteka bez stosu dokumentów i przepisywania danych
Cyfrowa hipoteka nie polega wyłącznie na możliwości wysłania wniosku przez internet. Taką opcję banki oferowały już wcześniej. Podstawowym elementem nowości jest przede wszystkim automatyzacja czynności, które dotychczas wymagały zaangażowania klienta, pracownika banku i często kilku różnych instytucji. W tradycyjnym procesie kredytobiorca z reguły musiał przygotować dokumenty potwierdzające dochody, informacje o zatrudnieniu, zobowiązaniach finansowych oraz dokumentację dotyczącą nieruchomości. Następnie bank analizował dostarczone materiały, sprawdzał zdolność kredytową i weryfikował stan prawny mieszkania. Każdy brakujący dokument wydłużał cały proces o kolejne dni.
W cyfrowym procesie mBanku znaczna część tych czynności odbywa się automatycznie. Bank wykorzystuje informacje, którymi już dysponuje, a także dane z zewnętrznych baz, w tym Biura Informacji Kredytowej. Banki coraz częściej sięgają też po dane z ZUS dla banku, które pozwalają potwierdzić zatrudnienie i dochody bez papierowych zaświadczeń. Weryfikuje dochody i zobowiązania klienta, sprawdza księgę wieczystą nieruchomości oraz przeprowadza jej wycenę. W efekcie wnioskodawca nie musi samodzielnie przepisywać wielu informacji ani dostarczać papierowych zaświadczeń o zarobkach. W praktyce klient podaje przede wszystkim informacje niezbędne do uruchomienia procesu, potwierdza dane dotyczące zatrudnienia i wskazuje numer księgi wieczystej kupowanej nieruchomości. Automatyzacja nie zwalnia go oczywiście z obowiązku podania prawdziwych informacji i wyrażenia odpowiednich zgód na ich weryfikację.
Dwa tysiące klientów i 1,55 mld zł wniosków
Wyniki pierwszego roku funkcjonowania opisywanej usługi pokazują, że rozwiązanie zastosowane przez mBank nie jest jedynie technologicznym eksperymentem. Z cyfrowej ścieżki kredytowej skorzystało prawie 2 tys. klientów, a wartość wniosków złożonych w tym trybie w ciągu dziewięciu miesięcy 2026 r. wyniosła 1,55 mld zł.
mBank deklaruje, że standardowo decyzję kredytową można otrzymać nawet w ciągu 15 minut. Rekordowy przypadek to zaledwie 6,5 minuty od złożenia wniosku. W tym czasie system ma zweryfikować dochody, zdolność kredytową, księgę wieczystą, wartość nieruchomości i informacje w zewnętrznych rejestrach. Na każdym, kto kiedykolwiek ubiegał się o kredyt hipoteczny, ten czas musi robić wrażenie. W tradycyjnym modelu analiza dokumentacji i oczekiwanie na decyzję mogły trwać nawet kilka tygodni. Trzeba jednak dokonać istotnego zastrzeżenia i pamiętać, że rekordowy czas dotyczy najprostszych, standardowych przypadków, a nie każdej hipoteki. Nie można też utożsamiać szybkiej decyzji z natychmiastowym otrzymaniem pieniędzy czy zakończeniem wszystkich formalności.
Nie każdy może skorzystać z cyfrowej hipoteki
Na razie rozwiązanie mBanku ograniczone zostało przede wszystkim do klientów składających wniosek samodzielnie, a więc bez współkredytobiorcy. Obejmuje zakup nieruchomości na rynku wtórnym, remont oraz refinansowanie kredytu. Bank zapowiada rozszerzenie usługi na osoby kupujące mieszkanie wspólnie, a także na transakcje dotyczące rynku pierwotnego. Może to być istotne zastrzeżenie, ponieważ zakup mieszkania od dewelopera wiąże się z inną dokumentacją niż nabycie lokalu z rynku wtórnego. Więcej komplikacji mogą również powodować niestandardowe źródła dochodów (osobną kwestią jest choćby 800 plus a zdolność kredytowa rodzin), skomplikowana sytuacja prawna nieruchomości czy nietypowe zobowiązania finansowe.
Nie oznacza to również, że klient na każdym etapie może zapomnieć o kontakcie z bankiem. Cyfryzacja przede wszystkim upraszcza składanie wniosku i analizę kredytową. Podpisanie umowy kredytowej nadal może wymagać wizyty w placówce. Klient może natomiast korzystać ze wsparcia eksperta, telefonicznie lub podczas wideorozmowy.
Ekspert: automatyzacja nie zawsze rozwiąże wszystkie problemy
O tym, że cyfrowa hipoteka ma jeszcze swoje ograniczenia, mówił Krzysztof Bontal, ekspert kredytowy Proferto, w rozmowie z Bankier.pl. Zwracał uwagę, że obecne rozwiązania najlepiej sprawdzają się w prostych, powtarzalnych przypadkach, na przykład przy zakupie mieszkania na rynku wtórnym przez jednego kredytobiorcę. Ekspert wskazywał również, że część klientów rozpoczyna cyfrową procedurę, ale ostatecznie z niej rezygnuje. Powodem mogą być ograniczenia procesu, trudności z samodzielnym przejściem przez kolejne etapy lub preferowanie kontaktu z doradcą. Pokazuje to, że na razie sama technologia nie wystarczy. Przy tak poważnym zobowiązaniu finansowym wielu ludzi nadal preferuje możliwość rozmowy z człowiekiem, który wyjaśni wątpliwości i pomoże porównać oferty. Dlatego też nie wszyscy klienci, którzy chcieli skorzystać z cyfrowej ścieżki, ostatecznie się na nią decydowali. Część wybierała tradycyjną obsługę. To istotne spostrzeżenie potwierdzające, że szybkość procedury nie zawsze jest dla kredytobiorcy najważniejszym kryterium.
Szybka decyzja, ale człowiek nadal powinien mieć ostatnie słowo
Automatyzacja oceny zdolności kredytowej rodzi też pytania o przejrzystość podejmowanych decyzji. Co się stanie, jeśli system odrzuci wniosek, ponieważ nieprawidłowo zinterpretuje dane albo nie uwzględni specyfiki sytuacji finansowej klienta?
Prawo przewiduje w takich przypadkach istotne zabezpieczenia (art. 105a ust. 1a Prawa bankowego). Osoba, której zdolność kredytowa została oceniona automatycznie, ma prawo otrzymać wyjaśnienie podstaw decyzji, przedstawić własne stanowisko i domagać się kontaktu z konsultantem. Ponowna analiza powinna zostać przeprowadzona przez pracownika banku. Warto też pamiętać, że szybka decyzja nie powinna oznaczać pochopnego podejmowania decyzji przez kredytobiorcę. Hipoteka to zobowiązanie rozłożone często na 20 albo 30 lat. Część kredytobiorców próbuje ten okres skrócić, bo Polacy nadpłacają kredyty mieszkaniowe, gdy tylko pojawi się nadwyżka w budżecie. Kilka minut oczekiwania na odpowiedź banku nie zwalnia z dokładnego sprawdzenia oprocentowania, całkowitego kosztu kredytu, prowizji, ubezpieczeń i warunków wcześniejszej spłaty.
Bankowość hipoteczna wchodzi w nową epokę
mBank nie jest jedyną instytucją, która rozwija cyfrową hipotekę. Podobne rozwiązania wdrażają lub rozwijają również inne banki. Rywalizacja pomiędzy bankami przeniosła się zatem nie tylko na wysokość marży czy oprocentowania (klienci dobrze pamiętają, czym były droższe kredyty hipoteczne), ale także na szybkość i wygodę obsługi klienta. Dla każdego kredytobiorcy to dobra wiadomość. Mniej dokumentów, mniej wizyt w oddziałach i krótsze oczekiwanie na decyzję oznaczają oszczędność czasu oraz mniejszy ciężar administracyjny. Nie oznacza to jednak, że kredyt hipoteczny stanie się równie prosty jak zakup produktu przez internet. Najważniejsze pozostaje bowiem nie tylko to, czy bank odpowie w sześć minut, ale czy zaproponuje klientowi korzystne warunki i rzetelnie oceni jego możliwości spłaty tego zobowiązania.
zobacz więcej: