- Bezprawnik -
- Państwo -
- A jednak. Minister Finansów jedną interpretacją ogólną zalegalizował małżeństwa jednopłciowe
A jednak. Minister Finansów jedną interpretacją ogólną zalegalizował małżeństwa jednopłciowe
Przyznam się wam, że nie doceniłem ministra Andrzeja Domańskiego. Jedną interpretacją ogólną sprawił, że zagraniczne małżeństwa jednopłciowe, które uzyskały transkrypcję aktu ślubu, będą zrównane w prawach z małżeństwami krajowymi. To w praktyce legalizacja okrężną drogą.
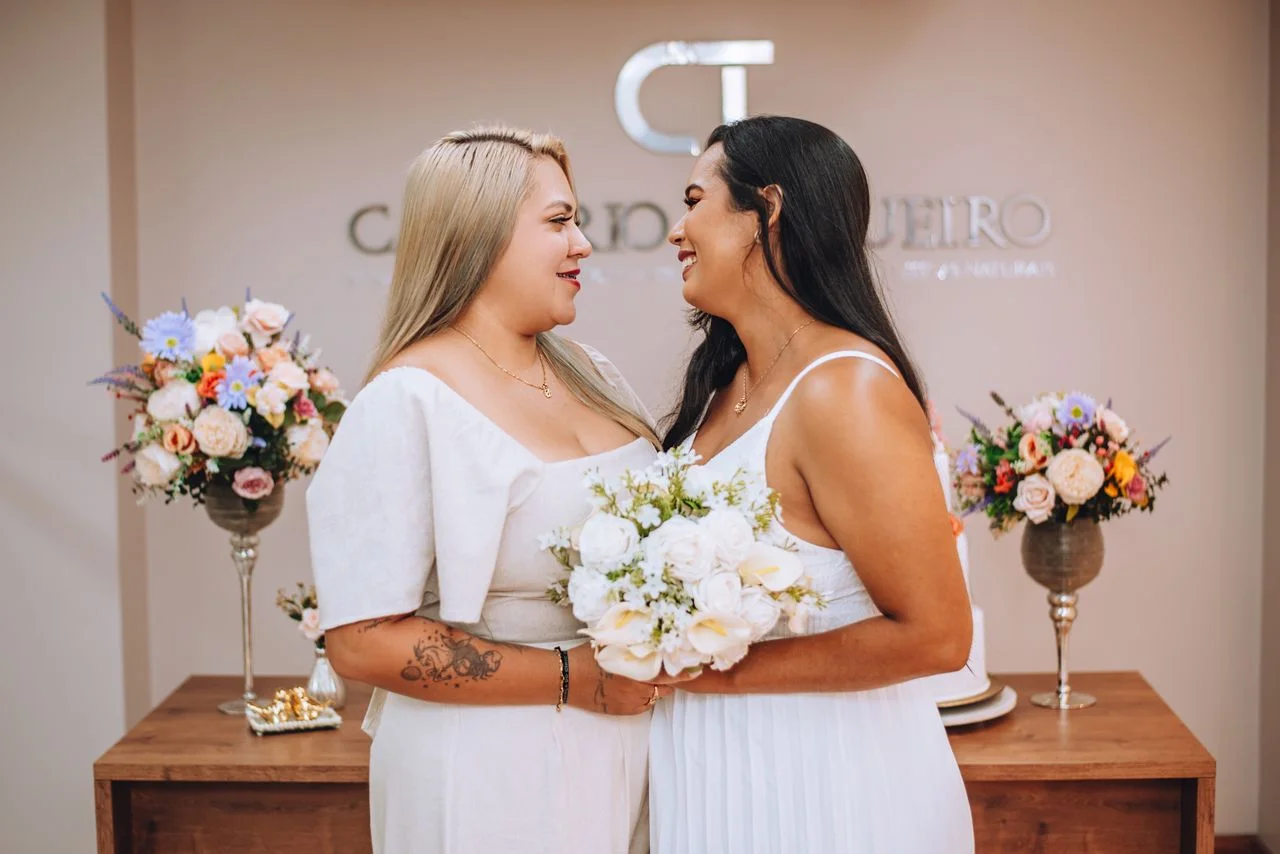

Minister Finansów i Gospodarki znalazł bardzo sprytny sposób
Miesiąc temu pisałem na Bezprawniku o tym, jak to art. 18 Konstytucji przekreśla dostęp małżeństw jednopłciowych do polskich przywilejów podatkowych niezależnie od tego, czy dysponują transkrypcją aktu ślubu, czy nie. Minister Finansów i Gospodarki Andrzej Domański mógł stwierdzić coś rodzaju: "Nie da się? To patrz pan teraz, panie redaktorze", bo w czwartek podpisał interpretację, która wywołuje właśnie takie skutki prawne.
Warto dodać, że nie mamy do czynienia z jakąś tam interpretacją indywidualną. Szef resortu finansów zastosował inną instytucję, która obejmuje wszystkich podatników w określonej sytuacji. Jak sam poinformował w serwisie X:
Podpisałem dziś interpretację ogólną, która zapewnia, że osoby, które uzyskały transkrypcję aktu małżeństwa będą miały w polskich urzędach skarbowych takie same prawa i obowiązki podatkowe jak wszyscy małżonkowie.
Prawica już się odgraża, że wyrzuci interpretację do kosza, jeśli uda się jej wrócić do władzy
W tym momencie należałoby zwrócić uwagę na art. 14a ordynacji podatkowej, który stanowi podstawę stosowania interpretacji ogólnych. Interesuje nas przede wszystkim §1 przywołanego aktu prawnego.
§ 1. Minister właściwy do spraw finansów publicznych dąży do zapewnienia jednolitego stosowania przepisów prawa podatkowego przez organy podatkowe, w szczególności:
1) dokonując ich interpretacji, z urzędu lub na wniosek (interpretacje ogólne),
2) wydając z urzędu ogólne wyjaśnienia przepisów prawa podatkowego dotyczące stosowania tych przepisów (objaśnienia podatkowe)– przy uwzględnieniu orzecznictwa sądów, Trybunału Konstytucyjnego lub Trybunału Sprawiedliwości Unii Europejskiej.
Można się spodziewać, że końcowe zastrzeżenie ustawodawcy będzie stanowiło podstawę do ewentualnego wyrzucenia tej konkretnej interpretacji do kosza. Odgrażają się już w ten sposób konserwatywni politycy. Obecny kontrowersyjny Trybunał Konstytucyjny zdążył bowiem orzec w lipcu, że rozporządzenie pozwalające na transkrypcję aktów małżeństw jednopłciowych zawartych za granicą jest niezgodne z Konstytucją.
Na drugiej szali mamy orzecznictwo TSUE, który wprost kwestionował dotychczas obowiązującą w Polsce praktykę udawania, że małżeństw jednopłciowych poza naszym krajem też nie ma. Mam na myśli przede wszystkim wyrok o sygnaturze C‑713/23.
Treści dokumentu tak naprawdę trudno cokolwiek zarzucić
Sama interpretacja o sygnaturze DTS6.80226.2026 zawiera kilka interesujących niuansów. W pierwszej kolejności Minister Finansów i Gospodarki zauważa, że ustawy podatkowe nie zawierają własnej definicji małżeństwa. O ile w przypadku tych zawartych w Polsce stosujemy przepisy kodeksu rodzinnego i opiekuńczego, o tyle poza granicami naszego kraju istnieją także małżeństwa zawarte zgodnie z prawem państw członkowskich UE, które funkcjonują także w polskim społeczeństwie. Coś trzeba z nimi zrobić.
Zagraniczne dokumenty stanu cywilnego korzystają także w Polsce z domniemania autentyczności i zgodności z prawdą. Transkrypcja jest zaś czynnością materialno-techniczną, która eliminuje potrzebę każdorazowego badania tychże dokumentów poprzez ich uznanie.
Na tym etapie co prawda istnieje badanie klauzuli porządku publicznego z punktu widzenia funkcjonowania zagranicznego aktu stanu cywilnego w polskim obrocie prawnym. Wyrok C-713/23 w połączeniu z orzeczeniami krajowych sądów administracyjnych przesądziły o tym, że transkrypcja zagranicznego aktu małżeństwa na podstawie art. 21 ust. Traktatu o Funkcjonowaniu Unii Europejskiej nie stoi w sprzeczności z art. 18 Konstytucji RP i art.1 § 1 Kodeksu rodzinnego i opiekuńczego.
Polska nie może udawać, że małżeństwa jednopłciowe nie istnieją
Wszystko to razem prowadzi do jasnego wniosku na gruncie prawa podatkowego:
Wpisanie do polskiego rejestru stanu cywilnego zagranicznego aktu małżeństwa osób tej samej płci, zawartego w innym niż Rzeczpospolita Polska państwie członkowskim UE, stanowi podstawę uznania, że osoby te powinny być traktowane na gruncie prawa podatkowego tak jak osoby pozostające w związku małżeńskim w rozumieniu art. 1 § 1 Kodeksu rodzinnego i opiekuńczego, nawet jeżeli związku tego nie można - przez wzgląd na różnice modelu małżeństwa pomiędzy państwami członkowskimi - nazwać "małżeństwem" w świetle przepisów tego Kodeksu.
Nie dysponujemy w krajowym porządku prawnym żadnego "własnego" sposobu na uporanie się z problemem małżeństw jednopłciowych legalnie zawartych za granicą, więc nie pozostaje nam nic innego, jak traktować je po prostu jak polskie małżeństwo. Nawet gdybyśmy chcieli to zrobić, to nie mamy ku temu żadnej podstawy prawnej.
Trybunał Konstytucyjny nic tutaj konserwatystom nie pomoże
Czy zgadzam się z treścią interpretacji wydanej przez Ministra Finansów i Gospodarki? Jak najbardziej, ale to nie ma tak naprawdę żadnego znaczenia. Nie istnieje żadna droga odwoławcza. Trybunał Konstytucyjny nie dysponuje uprawnieniem do badania ogólnych interpretacji podatkowych. Nie to żeby takie drobiazgi przeszkadzały temu organowi w wydawaniu zabezpieczeń czy orzekaniu w niezgodnym z ustawą składzie. Trudno jednak traktować skompromitowany i sparaliżowany Trybunał poważnie.
Interpretację ogólną może uchylić wyłącznie sam minister właściwy do spraw finansów publicznych. Tym samym, dopóki nie zmieni się rząd, dopóty organy podatkowe będą nią związane. Andrzejowi Domańskiemu należą się wyrazy uznania za znalezienie tak sprytnego wyjścia z kłopotliwej sytuacji.
Podtrzymuję tezę, że dostęp do przywilejów podatkowych oznacza w praktyce legalizację małżeństw jednopłciowych
Pełny dostęp do małżeńskich przywilejów podatkowych dla par jednopłciowych, które wzięły ślub za granicą i uzyskały transkrypcję w Polsce, niesie ze sobą bardzo poważną implikację. W ten właśnie sposób takie małżeństwa zostały de facto zalegalizowane.
Obywatel polski może zawrzeć związek małżeński za granicą zgodnie z prawem takiego państwa. Wystarczy uzyskanie transkrypcji aktu ślubu i gotowe – mamy małżeństwo jednopłciowe, które organy Rzeczypospolitej Polskiej muszą uznawać. Uzyskanie tego rezultatu wcale nie jest takie trudne. To dużo większy sukces dla zwolenników równości małżeńskiej, niż jakiś tam "status osoby najbliższej".
Piętą achillesową zacietrzewionego rodzimego konserwatyzmu po raz kolejny okazało się to, że Polacy mogą wyjeżdżać z kraju. Z aborcją jest przecież dokładnie tak samo.