- Bezprawnik -
- Firma -
- Pizza Książula mogłaby kosztować jeszcze więcej, ale Żabka bierze część ceny na siebie
Pizza Książula mogłaby kosztować jeszcze więcej, ale Żabka bierze część ceny na siebie
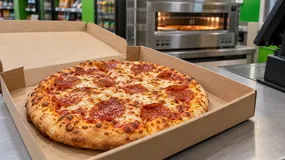
Pizza Książula w Żabce kosztuje 24,99 zł niezależnie od tego, czy klient zabierze ją zimną do domu, czy poprosi o podgrzanie w sklepowym piecu. Dla fiskusa to jednak dwie różne transakcje. W pierwszym przypadku w cenie siedzi 5 proc. VAT, w drugim już 8 proc. Gdyby na cieście wylądowały krewetki, podgrzana wersja wskoczyłaby na 23 proc. Wyjaśniamy, skąd biorą się te różnice, dlaczego klient ich nie zauważy i kto na nich traci.

Pizza Książula w Żabce i pytanie o VAT, którego nikt nie zadał
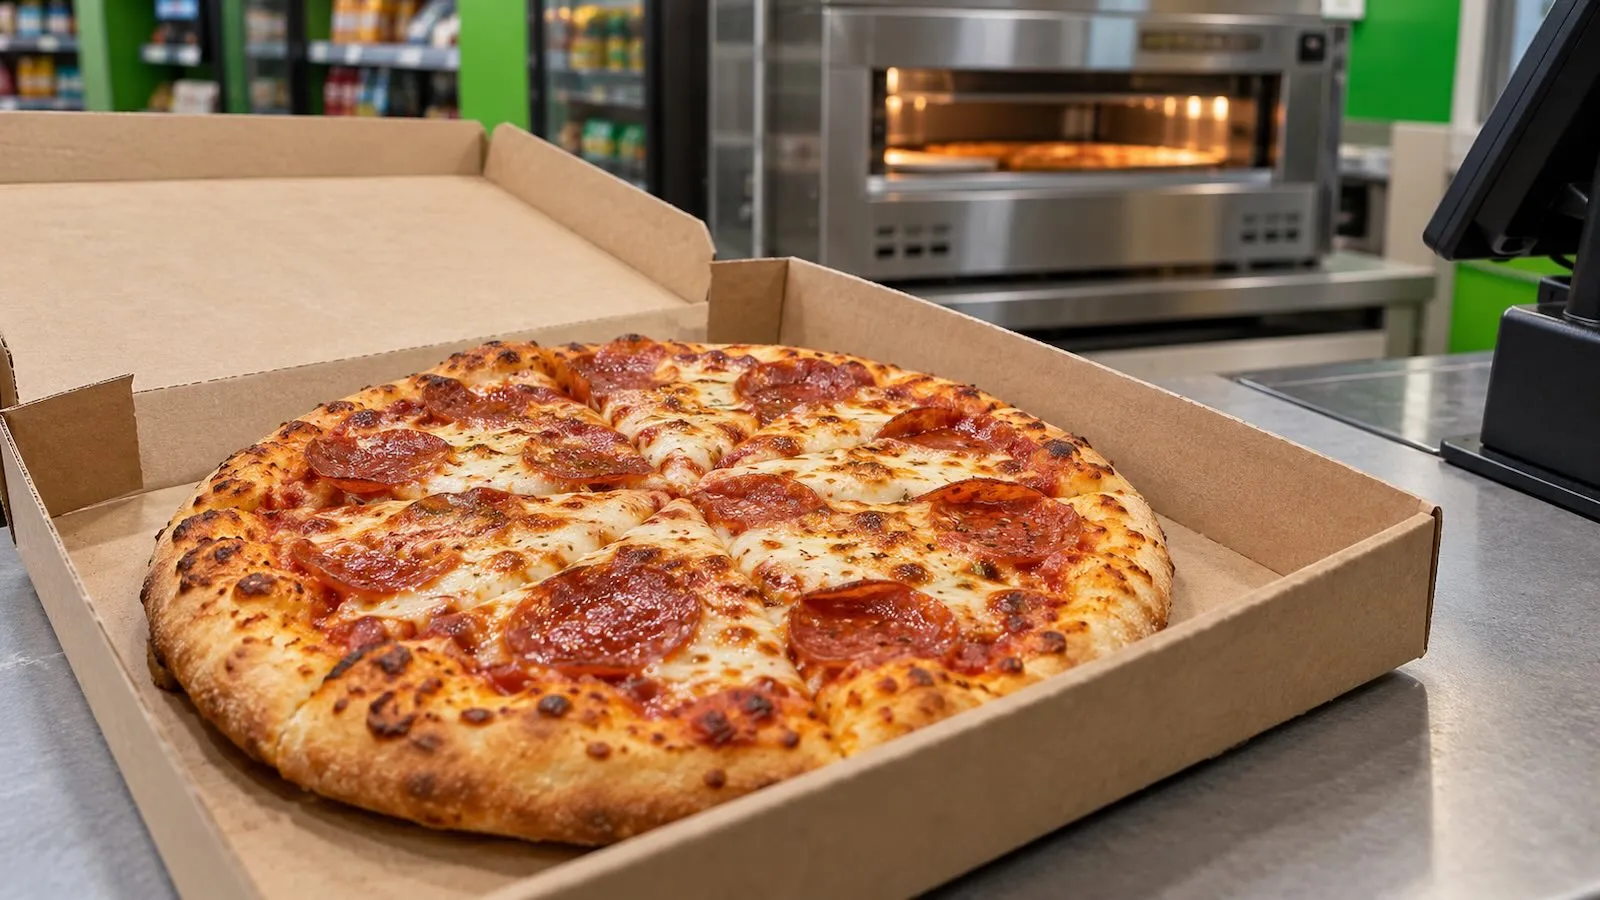
Od 7 października w ponad 13 tys. sklepów Żabki można kupić pizzę „Muala na grubo” sygnowaną przez Szymona Nyczkę, czyli Książula. Do wyboru są dwa warianty: Fat Peppa z pepperoni i Fat Cheese z serem i jalapeño, oba po 24,99 zł. Premiera wywołała burzę. Część widzów zarzuca youtuberowi, że sprzedał swój znak jakości sieci handlowej. Inni krytykują cenę, skład albo to, że pizza powstaje na Słowacji.
Tomasz Wagner, który zajmuje się doradztwem podatkowym, przyjrzał się sprawie z innej strony i sprawdził, jaki VAT zawiera cena. W poście na LinkedInie opisał, że pizza kupiona na wynos jest opodatkowana stawką 5 proc. Jeśli klient poprosi o podgrzanie w sklepowym piecu, stawka rośnie do 8 proc. Wagner dodał też wariant hipotetyczny. Gdyby istniała wersja z krewetkami, podgrzany placek podlegałby 23-procentowej stawce. Jego podsumowanie brzmi tak: „A zatem mamy w Polsce trzy stawki VAT na tożsamy produkt, a różnice w opodatkowaniu zależą od rodzaju dodatków i formy sprzedaży”.
Dlaczego podgrzanie pizzy w Żabce zmienia stawkę VAT
Towar z półki (5 proc.) a usługa gastronomiczna (8 proc.)
Polski VAT dzieli jedzenie na dwie kategorie. Pierwsza to dostawa towarów, czyli produktów spożywczych sprzedawanych tak jak każdy inny artykuł w sklepie. Pizza w pudełku, która trafia do koszyka i jedzie do domowego piekarnika, jest wyrobem piekarskim i korzysta z preferencyjnej stawki 5 proc.
Druga kategoria to usługi związane z wyżywieniem. Od 1 lipca 2020 r. obejmuje je jednolita stawka 8 proc. bez względu na to, czy klient je na miejscu, czy zabiera posiłek ze sobą. Organy podatkowe zaliczają tu sytuacje, w których sprzedawca przygotowuje jedzenie i wydaje je gotowe do zjedzenia. Pracownik, który wkłada pizzę do pieca i podaje ją klientowi gorącą, z punktu widzenia fiskusa przestaje sprzedawać produkt z półki i zaczyna świadczyć usługę gastronomiczną. Dyrektor Krajowej Informacji Skarbowej uznał podobnie w sprawie kurczaków z rożna sprzedawanych w sklepie. Nie miało przy tym znaczenia, że w lokalu nie było miejsc do jedzenia.
Spór o VAT na jedzenie na wynos ciągnie się od lat
Granica między towarem a usługą od dawna jest polem bitwy podatników z fiskusem. W 2016 r. Ministerstwo Finansów wydało interpretację ogólną, według której fast food przeznaczony do natychmiastowego spożycia to usługa opodatkowana stawką 8 proc. Franczyzobiorca McDonald’s doprowadził sprawę aż do Trybunału Sprawiedliwości UE. W 2021 r. zwyciężyła teza, że o stawce VAT decyduje w gastronomii zachowanie klienta, a nie ocena fiskusa. W 2024 r. Naczelny Sąd Administracyjny potwierdził w uchwale, że do 2020 r. jedzenie na wynos należało opodatkować stawką 5 proc.
Te rozstrzygnięcia dotyczą jednak starego stanu prawnego. Nowe przepisy rozszerzyły stawkę 8 proc. na wszystko, co klasyfikacja statystyczna zalicza do usług gastronomicznych, także na sprzedaż na wynos. Orzecznictwo nadal nie jest jednolite. Wojewódzki Sąd Administracyjny w Opolu uznał w jednej ze spraw, że rutynowe podgrzanie gotowej pizzy przed wydaniem jej klientowi nie zmienia jej w inny posiłek. Sieci handlowe zwykle wybierają jednak bezpieczniejszą wyższą stawkę, bo za zaniżenie VAT grożą znacznie poważniejsze konsekwencje niż za jego zawyżenie.
Krewetki, czyli skąd 23 proc. VAT na pizzę
Trzecia stawka z wyliczeń Wagnera wydaje się najbardziej absurdalna, ale ma konkretne źródło. Obowiązująca od 1 lipca 2020 r. matryca VAT wyłączyła z preferencji w gastronomii owoce morza: krewetki, homary, kraby, ośmiornice czy małże. Danie, które je zawiera, traci stawkę 8 proc. i w całości trafia do stawki podstawowej.
Ten przepis potrafi zaboleć. W czerwcu skarbówka w ramach nabycia sprawdzającego ukarała mandatem w wysokości 2500 zł pizzerię w Gdańsku. Lokal nabił na kasę pizzę z krewetkami ze stawką 8 proc. zamiast 23 proc. Sprawa dobrze pokazuje, czym może się skończyć zastosowanie złej stawki VAT, nawet gdy wynika z błędnie zaprogramowanej kasy, a nie ze złej woli. Pizza Książula krewetek nie ma, więc w Żabce ten scenariusz pozostaje teoretyczny.
Czy podgrzana pizza Książula powinna kosztować więcej
Klient płaci jedną kwotę, która już zawiera podatek. Przepisy nie zmuszają sprzedawcy do podnoszenia ceny razem ze stawką VAT. Sprzedawca może przerzucić różnicę na klienta, ale może ją też pokryć z własnej marży. Żabka wybrała drugą drogę: ta sama pizza kosztuje tyle samo zimna i gorąca.
Ile sklep oddaje fiskusowi na każdej podgrzanej pizzy
Przy cenie 24,99 zł i stawce 5 proc. VAT wynosi 1,19 zł, a sprzedawcy zostaje 23,80 zł netto. Przy stawce 8 proc. podatek rośnie do 1,85 zł, a kwota netto spada do 23,14 zł. Na każdej podgrzanej pizzy sklep oddaje więc fiskusowi o 66 groszy więcej. W przypadku przedsiębiorcy prowadzącego sklep w modelu franczyzy to on rozlicza VAT ze sprzedaży.
Żeby utrzymać ten sam zarobek netto, podgrzana pizza musiałaby kosztować 25,70 zł. Hipotetyczna wersja z krewetkami, podgrzana na miejscu, wymagałaby ceny 29,27 zł. Przy obecnej cenie 24,99 zł sklep oddałby z niej 4,67 zł podatku, czyli o 3,48 zł więcej niż przy sprzedaży na wynos. Jedna okrągła cena jest prostsza dla klienta i kasjera, więc sieci zwykle wolą przyjąć mniejszą marżę niż mnożyć cenniki.
Co różne stawki VAT oznaczają dla konsumenta
Z perspektywy kupującego liczy się przede wszystkim cena podana przy produkcie. Ustawa o informowaniu o cenach towarów i usług wymaga, by była to cena brutto, a więc z podatkiem. Jeśli sklep naliczy przy kasie więcej, niż widnieje na cenówce, klientowi przysługuje cena niższa. Inspekcja Handlowa potrafi zareagować nawet na pojedyncze zgłoszenie, o czym przekonało się Auchan, które dostało mandat za inną cenę przy kasie niż na etykiecie.
Konsument nie może natomiast żądać obniżki tylko dlatego, że zabiera pizzę zimną i sklep odprowadza od niej niższy VAT. Stawka podatku nie jest elementem, o który można się targować przy kasie. Paragon pokazuje jedynie, według jakiej stawki sprzedawca rozliczył transakcję, i to dla ciekawskich jedyny ślad całej podatkowej gimnastyki.
Rzecznik MŚP chce uproszczenia VAT w gastronomii
Problem dostrzegają nie tylko doradcy podatkowi. 1 października Agnieszka Majewska, Rzecznik Małych i Średnich Przedsiębiorców, zwróciła się do Ministra Finansów i Gospodarki o analizę stawek VAT w gastronomii. Wskazała, że o wysokości podatku może przesądzić pojedynczy składnik dania. Gdy podobne potrawy są opodatkowane różnie w zależności od dodatków czy formy sprzedaży, jak oceniła rzecznik, „trudno mówić o systemie prostym i przewidywalnym”. Majewska postuluje rozważenie jednej preferencyjnej stawki dla świadczeń typowych dla tej branży.
Na razie resort finansów zajmuje się raczej gaszeniem pojedynczych pożarów. Niedawno musiał na przykład wyjaśniać, czy darmowa kranówka w restauracji bez VAT i bez paragonu nie narazi lokalu na kłopoty ze skarbówką. Pizza Książula dokłada do tej listy kolejny przykład. Wagner skwitował go zdaniem: „Ciężko nie zgodzić się z tezą, że VAT jest jednym z najtrudniejszych, jeśli nie najtrudniejszym podatkiem w Polsce. A czasem po prostu najbardziej zaskakującym”.
zobacz więcej: