- Bezprawnik -
- Państwo -
- Cisowianka pozwała Skarb Państwa o 5 mln zł. Browary Polskie już szykują się do TSUE
Cisowianka pozwała Skarb Państwa o 5 mln zł. Browary Polskie już szykują się do TSUE
Miało być uszczelnianie i porządkowanie systemu VAT. Może być kolejny podatkowy chaos i konflikt, tym razem z przedsiębiorcami i unijnym wymiarem sprawiedliwości. Browary Polskie zapowiadają, że jeśli nowe przepisy zostaną przyjęte w obecnym kształcie, skierują sprawę do Trybunału Sprawiedliwości Unii Europejskiej. Tymczasem producent Cisowianki już pozwał Skarb Państwa i domaga się ponad 5 mln zł. Może to być dopiero początek fali pozwów, za którą rachunek ostatecznie zapłacą podatnicy.
Piwo 0,0 proc. na celowniku fiskusa: VAT w górę z 5 do 23 proc.
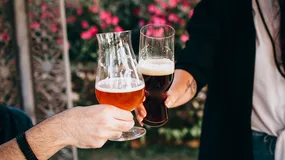
Projekt zmian zakłada podwyższenie z 5 do 23 proc. VAT na określone napoje bezalkoholowe zawierające co najmniej 20 proc. soku owocowego, warzywnego lub owocowo-warzywnego. Wyższy VAT ma objąć m.in. część piw bezalkoholowych, a w gastronomii stawka ma wzrosnąć z 8 do 23 proc. Rząd tłumaczy zmianę potrzebą uporządkowania preferencji podatkowych i zbliżenia opodatkowania napojów bezalkoholowych do ich alkoholowych odpowiedników. Problem w tym, że rynek nie składa się z urzędowych kategorii. Konsument widzi przede wszystkim produkty konkurujące ze sobą na sklepowej półce. I właśnie na tym opiera się argument Browarów Polskich.
Browary Polskie zapowiadają zaskarżenie przepisów
Bartłomiej Morzycki, dyrektor generalny Związku Pracodawców Przemysłu Piwowarskiego Browary Polskie, wskazuje, że piwa bezalkoholowe z sokiem są częścią rynku napojów, podczas gdy dla większości pozostałych produktów stawki mają pozostać bez zmian. Zdaniem branży proponowane rozwiązania mogą naruszać zasadę neutralności i proporcjonalności VAT wynikającą z prawa UE. Jeżeli ustawa zostanie przyjęta w obecnym kształcie, branża zapowiada zaskarżenie przepisów.
Nie jest to pusta groźba. Unijne zasady VAT nie pozwalają państwom całkowicie dowolnie różnicować opodatkowania produktów, które z punktu widzenia konsumenta są podobne i konkurują ze sobą. Przykładowo, jeżeli na półce sklepowej obok siebie stoją dwa napoje o zbliżonym składzie i smaku (np. bezalkoholowy radler z sokiem oraz klasyczny napój gazowany z sokiem), a jeden z nich zostanie obłożony stawką 23 proc., podczas gdy drugi zachowa preferencyjną stawkę 5 proc., mamy wówczas do czynienia z zachwianiem zasady konkurencji sterowanym przez państwo.
Cisowianka pozwała Skarb Państwa o ponad 5 mln zł
Jeszcze bardziej kontrowersyjna dla państwa jest sprawa wody. Nałęczów Zdrój, producent Cisowianki, pozwał Skarb Państwa, domagając się ponad 5 mln zł odszkodowania. Firma kwestionuje sposób, w jaki polski system VAT traktuje wodę butelkowaną na tle innych napojów. Sprawa została skierowana również do Komisji Europejskiej. I tutaj mamy do czynienia ze swoistym podatkowym paradoksem. Butelkowana woda mineralna i źródlana nadal jest objęta stawką 23 proc. Co zastanawiające, nowy projekt rządu tego problemu nadal nie rozwiązuje. Kontrowersyjna stawka VAT za wodę mineralną pozostaje, mimo że ustawodawca przy okazji tej samej nowelizacji przebudowuje zasady opodatkowania innych napojów.
Woda z 23-proc. VAT, napoje z sokiem z 5-proc. stawką
Tymczasem część napojów zawierających co najmniej 20 proc. soku korzysta z preferencyjnej stawki 5 proc. Powstaje więc sytuacja, w której zwykła butelkowana woda mineralna jest obciążona znacznie wyższym VAT niż niektóre produkty będące jej konkurentami na rynku napojów. Mówiąc wprost: płacisz wyższy podatek za wodę niż za słodki napój.
Ten uporczywy brak konsekwencji jest jedną z najważniejszych kwestii całej sprawy. Państwo po raz kolejny zmienia zasady opodatkowania napojów, ale nie usuwa rozwiązania, które już stało się przedmiotem sporu sądowego. Trudno się więc dziwić, że Nałęczów Zdrój pyta, dlaczego produkt będący podstawowym napojem konsumenta ma być obciążony 23-proc. VAT, podczas gdy część bardziej przetworzonych napojów korzysta z preferencji. Można oczywiście dyskutować o tym, czy stawka na wodę powinna wynosić 23, 8 czy 5 proc. Znacznie trudniejsze do obrony jest jednak tworzenie systemu, w którym produkty konkurujące o tego samego klienta są opodatkowane w sposób diametralnie różny, a następnie pozostawianie tego problemu bez zmian w kolejnej nowelizacji.
Rząd próbuje więc modyfikować VAT na napoje, jednocześnie pozostawiając nietknięty jeden z powodów, dla których przedsiębiorcy już zarzucają państwu naruszenie zasady neutralności podatkowej.
Odszkodowania od Skarbu Państwa: najgorsze dla budżetu może dopiero nadejść
Wygrana Cisowianki nie oznacza automatycznie, że państwo będzie musiało zwrócić cały pobrany VAT. I tego nie należy przedsiębiorcom obiecywać. Natomiast jeśli sąd uznałby, że doszło do naruszenia prawa UE, a spółka poniosła wskutek tego konkretną szkodę, Skarb Państwa może zostać zobowiązany do jej naprawienia. Otwiera to drzwi do postawienia pytania: co z innymi przedsiębiorcami, którzy mogliby twierdzić, że przez podobne przepisy znaleźli się w gorszej sytuacji konkurencyjnej?
Nie oznacza to automatycznej lawiny pozwów. Każdy przedsiębiorca musiałby wykazać własną szkodę, związek przyczynowy oraz spełnienie warunków odpowiedzialności państwa. Jednak pojedynczy pozew na ponad 5 mln zł może być sygnałem ostrzegawczym, że problem może mieć znacznie większy wymiar. Jeżeli natomiast podobne argumenty sformułują Browary Polskie, państwo może znaleźć się pod podwójną presją. Z jednej strony konieczności zmiany przepisów, z drugiej — potencjalnych roszczeń podmiotów, które poniosły straty w wyniku wadliwego systemu.
Czy browary pójdą śladem Cisowianki?
Browary mogą zresztą pójść śladem Cisowianki także w jeszcze jednym wymiarze. Jeżeli po wejściu nowych przepisów w życie uznałyby, że niezgodne z prawem UE różnicowanie stawek VAT spowodowało konkretną szkodę, mogłyby rozważać dochodzenie odszkodowania od Skarbu Państwa. Nie oznacza to automatycznego prawa do zwrotu różnicy między stawkami. Przedsiębiorca musiałby wykazać naruszenie prawa UE, rzeczywistą szkodę oraz bezpośredni związek między tym naruszeniem a poniesioną stratą.
Być może opisywany spór o VAT będzie miał dwa etapy. Najpierw przedsiębiorcy mogą próbować podważyć zgodność przepisów z prawem unijnym, a później, jeżeli poniesioną szkodę da się wykazać, wystąpić z roszczeniami finansowymi wobec Skarbu Państwa. TSUE nie zasądzałby jednak takich odszkodowań bezpośrednio. O ich przyznaniu decydowałby właściwy sąd krajowy, wykorzystując ustalenia wynikające z prawa i orzecznictwa UE.
Spór o VAT przed TSUE: czy Polsce grożą kary finansowe?
Warto zaznaczyć, że samo przegranie przez Polskę sporu z przedsiębiorcą nie oznacza automatycznie kary finansowej dla państwa. Jeżeli jednak Komisja Europejska uzna, że polskie przepisy naruszają prawo UE, może wszcząć przeciwko Polsce procedurę naruszeniową. W jej ramach Komisja Europejska wzywa Polskę do usunięcia uchybienia, a jeśli to nie przyniesie skutku, może skierować skargę do TSUE. Jeżeli sprawa trafi do Trybunału, a Polska nie wykona później wiążącego wyroku, możliwe jest nałożenie sankcji finansowych — zarówno ryczałtu, jak i okresowej kary pieniężnej.
Wysokość takiej sankcji nie jest dziś możliwa do uczciwego wyliczenia. Zależy m.in. od wagi i czasu trwania naruszenia oraz sytuacji gospodarczej państwa. Natomiast mechanizm jest dosyć prosty: źle skonstruowane przepisy podatkowe mogą ostatecznie wygenerować dla budżetu nie tylko koszt ich naprawienia, lecz także dodatkowe koszty związane z odpowiedzialnością państwa.
Państwo samo sobie komplikuje system VAT
Cała sprawa pokazuje coś ważniejszego niż spór o kilka punktów procentowych VAT. Jeżeli rząd chce zlikwidować podatkowe preferencje, powinien stworzyć system oparty na jasnych i neutralnych kryteriach. Nie można jednocześnie mówić o upraszczaniu VAT i pozostawiać sytuacji, w której produkt A ma 23 proc., produkt B — 5 proc., a bardzo podobny produkt C po kolejnej zmianie również dostaje 23 proc.
Taki system jest wręcz zaproszeniem do ciągłych sporów, a także do obchodzenia przepisów — czego przykładem jest fałszywa woda w sklepach, czyli napoje z domieszką soku stylizowane na wodę.
Wyższy VAT na napoje zapłaci konsument
Co więcej, VAT ostatecznie płaci konsument. Jeżeli stawka na piwo bezalkoholowe z sokiem wzrośnie z 5 do 23 proc., producent może próbować część kosztu przejąć, ale część najpewniej zostanie przerzucona na cenę. Przy pełnym przerzuceniu podatku piwo 0,0 i energetyki z sokiem mogą zdrożeć nawet o 17 proc. W praktyce więc fiskus może zyskać dodatkowe wpływy, ale konsumenci dostaną kolejny rachunek. A jeżeli przedsiębiorcy wygrają przed sądami, rachunek może wrócić do państwa w postaci odszkodowań.
Najdroższa jest zła legislacja podatkowa
Sprawa Cisowianki i zapowiedź Browarów Polskich powinny być dla ustawodawcy sygnałem ostrzegawczym. Nie chodzi już wyłącznie o to, ile VAT wpłynie do budżetu w 2027 r. Należałoby także skalkulować koszt ryzyka prawnego. Jeżeli państwo przez lata utrzymuje różnice w opodatkowaniu produktów konkurujących ze sobą, a później zmienia zasady bez dostatecznego uzasadnienia, przedsiębiorcy mają coraz więcej powodów, aby szukać ochrony przed sądami. I wtedy może się okazać, że podatek, który miał przynieść budżetowi dodatkowe miliony, stanie się źródłem wielomilionowych roszczeń. W podatkach najdroższe bywają nie niskie stawki, lecz źle napisane przepisy. A za błędy ustawodawcy prędzej czy później i tak płaci obywatel.
zobacz więcej: