- Bezprawnik -
- Moto -
- PZU uderza w konkurencję i ostrzega kierowców. Zaczyna się wojna ubezpieczycieli?
PZU uderza w konkurencję i ostrzega kierowców. Zaczyna się wojna ubezpieczycieli?
PZU otwarcie krytykuje działania konkurencji i jednocześnie ostrzega kierowców przed konsekwencjami kupowania najtańszych polis OC dostępnych na rynku. Największy polski ubezpieczyciel przekonuje, że pozorna oszczędność rzędu 50 czy 150 zł może w przyszłości oznaczać poważne kłopoty. Chodzi o firmy, które agresywnie pozyskują klientów i zdobywają rynek niskimi składkami. Natomiast, jak sugerują przedstawiciele PZU, mają problemy z rzetelnym rozliczaniem odszkodowań. Czy to rzeczywista troska o kierowców, czy początek otwartej wojny na rynku ubezpieczeń?
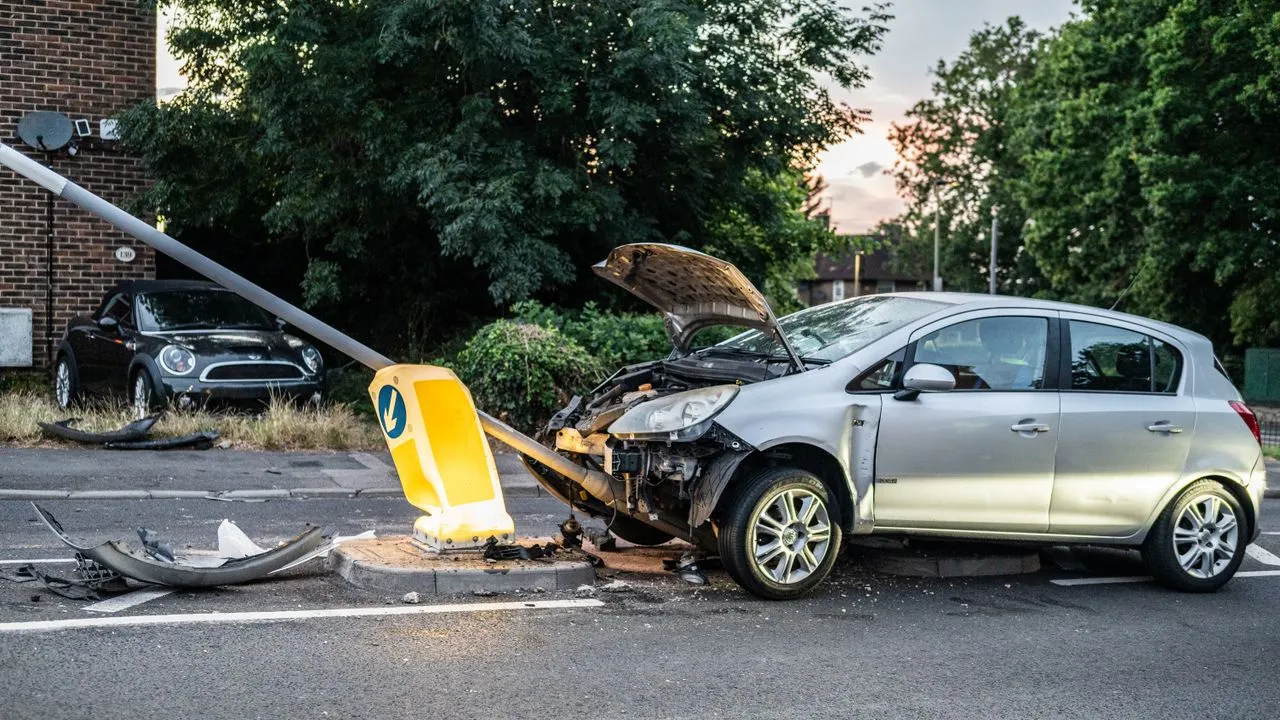
PZU ostrzega kierowców. Najtańsze OC może okazać się pułapką?
Wybierając obowiązkowe ubezpieczenie OC, wielu kierowców kieruje się przede wszystkim ceną. Różnice między ofertami potrafią wynosić nawet kilkaset złotych, dlatego trudno się dziwić, że klienci szukają oszczędności. Popularne przekonanie brzmi: „komunikacyjne ubezpieczenie OC różni się tylko ceną”. PZU zwraca jednak uwagę, że w przypadku ubezpieczeń komunikacyjnych najniższa składka nie zawsze oznacza najlepszy interes.
Podczas prezentacji wyników finansowych przedstawiciele spółki publicznie skrytykowali praktyki jednego z konkurentów. Choć nie wymienili firmy z nazwy, branżowe doniesienia wskazują na Ominimo, insurtech działający w Polsce jako agent ubezpieczeniowy (MGA). Najbardziej wymowna była wypowiedź Macieja Fedyny, członka zarządu PZU odpowiedzialnego za finanse i ryzyko. Zwrócił on uwagę, że PZU samo ma problemy z odzyskaniem pieniędzy od jednego z podmiotów działających na rynku. Chodzi o rozliczenia między ubezpieczycielami, kiedy po wypłacie odszkodowania przez jedno towarzystwo powinno nastąpić rozliczenie z ubezpieczycielem sprawcy wypadku.
Przedstawiciel PZU wskazywał, że nierozliczone należności sięgają milionów złotych. Ostrzegał również przed strategią agresywnego zdobywania rynku za pomocą bardzo niskich cen. Fedyna stwierdził, że szybka, huraoptymistyczna strategia już parę razy w Polsce się nie udała, a PZU nie chciałoby, żeby to zjawisko narastało. Jeszcze mocniejszy przekaz zarządzający PZU skierował do samych kierowców przekonując, że kierowca zaoszczędzi 50, a może nawet 150 zł, ale problem zostanie po jego stronie, jeśli ubezpieczyciel odmówi wypłaty pełnego odszkodowania. Wspomniany fragment wypowiedzi członka zarządu jest niezwykle istotny, gdyż nie tylko otwarcie krytykuje konkurencyjny model biznesowy, ale próbuje przekonać klientów, że przy zakupie OC powinni sprawdzać więcej elementów niż jedynie wysokość składki.
Kto zapłaci za problemy ubezpieczyciela?
Dlaczego PZU tak mocno akcentuje tę kwestię? OC jest ubezpieczeniem obowiązkowym, a jego podstawowym zadaniem jest ochrona osób poszkodowanych w wypadkach. Jeżeli jednak ubezpieczyciel sprawcy nie wywiązuje się prawidłowo ze swoich zobowiązań, mogą pojawić się problemy z wypłatą odszkodowania i rozliczeniami. Nie oznacza to automatycznie, że kierowca posiadający taką polisę zostanie pozbawiony ochrony. W przypadku niewypłacalności zakładu ubezpieczeń funkcjonują bowiem mechanizmy ochronne, w tym Ubezpieczeniowy Fundusz Gwarancyjny. Nie można jednak wykluczyć sporów, opóźnień i dodatkowych komplikacji. PZU przekonuje więc, że oszczędność kilkudziesięciu złotych nie powinna być jedynym kryterium wyboru ubezpieczyciela. Dla kierowcy znaczenie ma również sprawność likwidacji szkód i stabilność finansowa firmy.
Gefion i DallBogg. Rynek już zna takie historie
Ostrzeżenia PZU nie pojawiają się w próżni. Polski rynek miał już do czynienia z zagranicznymi ubezpieczycielami, którzy szybko zdobywali klientów dzięki atrakcyjnym cenom, a później mierzyli się z poważnymi problemami. Przykładem był duński Gefion, który oferował tanie polisy OC, ale ostatecznie zakończył działalność w związku z problemami finansowymi.
Kolejnym przypadkiem jest bułgarski DallBogg. W kwietniu 2025 r. KNF zakazała tej firmie zawierania nowych umów OC komunikacyjnego w Polsce. Powodem były nieprawidłowości związane z działalnością i likwidacją szkód. Problemy znalazły odzwierciedlenie w skargach klientów. W 2025 r. do Rzecznika Finansowego wpłynęło 410 wniosków o interwencję dotyczących DallBogg, wobec 163 rok wcześniej. Skargi dotyczyły przede wszystkim opieszałości w likwidacji szkód oraz wysokości przyznawanych odszkodowań. Rzecznik Finansowy nałożył również na ubezpieczyciela karę 600 tys. zł za naruszenia dotyczące obsługi reklamacji.
Nieprawidłowości na rynku ubezpieczeń nie dotyczą wyłącznie niewielkich zagranicznych podmiotów, które próbują szybko zdobyć klientów dzięki niskim składkom. Problemy z przestrzeganiem obowiązków wobec klientów miały również duże, rozpoznawalne towarzystwa. Nadzór potrafi też ukarać za zbyt agresywną politykę cenową, czego przykładem był niedawno LINK 4 z karą od KNF. Z kolei przykładem problemów z obsługą klientów jest UNIQA, na którą KNF nakładała kary za opóźnienia w wypłacie odszkodowań. W 2021 r. było to 32,8 tys. zł, rok później 91,8 tys. zł, a w 2023 r. kolejne 146,3 tys. zł. Z kolei UOKiK ukarał spółkę kwotą ponad 10 mln zł za zakwestionowane mechanizmy naliczania opłat w ubezpieczeniach na życie z funduszami kapitałowymi, oferowanych wcześniej przez AXA.
Obrazuje to, że problemy zagranicznych ubezpieczycieli mogą mieć bardzo konkretne konsekwencje dla polskich klientów. Nie oznacza to jednak, że można automatycznie stawiać znak równości między tymi przypadkami a działalnością konkurenta krytykowanego obecnie przez PZU.
Wojna ubezpieczycieli czy troska o klientów?
Na wystąpienie PZU można spojrzeć na dwa sposoby. Z jednej strony największy ubezpieczyciel ma prawo alarmować o zagrożeniach dla rynku i wskazywać na problemy z rozliczeniami. Z drugiej strony jest również uczestnikiem gry rynkowej i walki z konkurencją, któremu zależy na utrzymaniu swojej pozycji.
Szczególnie, że publiczna krytyka PZU pojawia się w ciekawym momencie, gdy rynek OC zaczyna ponownie odczuwać presję cenową. Według danych Rankomat.pl w październiku 2026 r. mediana najtańszych ofert obowiązkowego ubezpieczenia wyniosła 671 zł. To o 11 zł (1,7 proc.) więcej niż rok wcześniej (szerzej o tym, jak kształtują się ceny OC 2026, pisaliśmy osobno). Znacznie bardziej niepokojąca jest jednak dynamika z ostatnich miesięcy. Od sierpnia do października składki wzrosły o 8 proc., czyli o 47 zł. W takiej sytuacji walka o klienta za pomocą coraz tańszych polis może dodatkowo zaostrzać konkurencję między ubezpieczycielami. Nie jest to zresztą pierwsza sytuacja, w której firmy ubezpieczeniowe publicznie punktują działania rywali. Spory o wysokość składek, rentowność OC, koszty napraw i standardy likwidacji szkód od lat są elementem branżowej rywalizacji. Tym razem jednak przekaz PZU jest wyjątkowo bezpośredni, bo dotyczy również bezpieczeństwa klientów.
Rynek ubezpieczeń ma zresztą więcej grzechów, bo zdarza się, że sprzedawcy naciągają klientów na polisy. Najważniejsze pytanie brzmi jednak, czy kierowca, który kupuje najtańszą polisę, rzeczywiście jest świadomy, komu powierza swoją ochronę i jaki to może rodzić konsekwencje? Konkurencja cenowa jest korzystna dla konsumentów, ale tylko wówczas, gdy za niską składką idzie także zdolność do terminowego i rzetelnego regulowania zobowiązań. Ostatecznie o jakości ubezpieczyciela nie świadczy bowiem to, jak tanio sprzedaje polisę, lecz przede wszystkim to, czy potrafi wywiązać się ze swoich obietnic, kiedy dochodzi do wypadku.
zobacz więcej: