- Bezprawnik -
- Finanse -
- Czynsz bez najemcy. Dywidendy kilkudziesięciu spółek z GPW mogą trafiać na konto co kwartał
Czynsz bez najemcy. Dywidendy kilkudziesięciu spółek z GPW mogą trafiać na konto co kwartał
Mieszkanie na wynajem przez lata było polskim sposobem na „pieniądze, które pracują same”. Tyle że mieszkanie samo nie pracuje: trzeba szukać najemców, odbierać telefony o cieknącym kranie i rozliczać podatek. Do tego za każdą wydaną złotówkę dostaje się dziś mniej niż dekadę temu. Podobny strumień pieniędzy może płynąć z giełdy, z dywidend kilkudziesięciu spółek, bez ani jednej wizyty u najemcy. Sprawdzamy, jak to działa i jakie ma ryzyka.

Mieszkanie zdrożało, czynsz nie nadążył
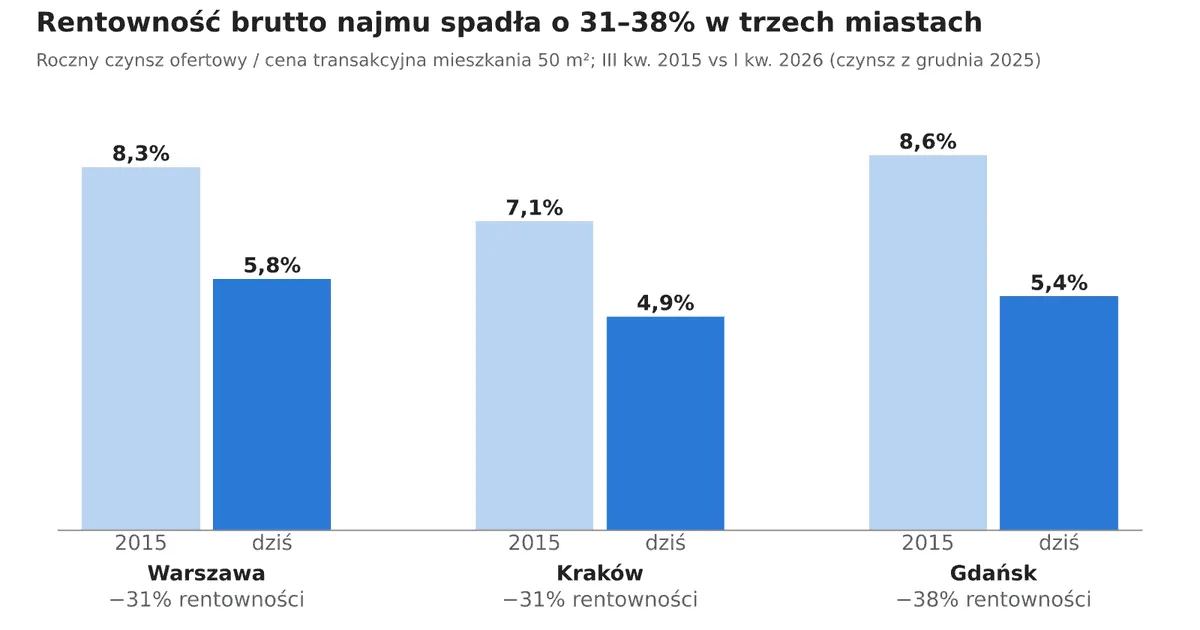
Kto kupił mieszkanie na wynajem dekadę temu, zrobił dobry interes. Według danych transakcyjnych NBP metr kwadratowy na rynku wtórnym zdrożał od III kwartału 2015 r. do I kwartału 2026 r. o 120% w Warszawie, o 148% w Krakowie i o 171% w Gdańsku. Czynsze ofertowe wzrosły w tym czasie o 52–72%, a w 2025 r. przestały rosnąć. Kto kupuje dziś, za każdą złotówkę dostaje więc mniej czynszu niż inwestor sprzed dekady.
Po odjęciu kosztów zakupu, pustostanów, napraw i ryczałtu mieszkanie 50 m² daje dziś ok. 3,5–4% rocznie netto: w Warszawie ok. 2 970 zł miesięcznie przy kapitale ok. 870 tys. zł. NBP zwraca uwagę, że w IV kwartale 2025 r. zwrot z najmu w siedmiu największych miastach był niższy od oprocentowania depozytów i od zwrotu z 10-letnich obligacji skarbowych.
Najem to druga praca. ETF nie wymaga obsługi
W reklamach najmu rzadko pojawia się lista obowiązków, które spadają na właściciela. Przy funduszu ETF większość z nich po prostu znika, bo pracę wykonuje fundusz albo nie ma jej wcale.
Bezobsługowo nie znaczy bez ryzyka. Cena certyfikatów zmienia się codziennie i może mocno spaść, a spółki mogą obciąć dywidendy. Różnica polega na tym, że inwestor nie musi poświęcać na inwestycję wieczorów i weekendów.
Dlaczego nie kupić po prostu kilku spółek dywidendowych?
Bo dobrego „najemcę” na giełdzie znaleźć trudniej, niż się wydaje. Według analizy BETA ETF na danych Bloomberga w latach 2014–2024 na rynku głównym GPW notowane były 604 spółki. 223 z nich nie wypłaciły w tym czasie ani złotówki dywidendy. Dywidendę co roku przez całą dekadę płaciło tylko 15 spółek, a zaledwie 5 miało co roku stopę dywidendy powyżej 2%.
Podobnie wygląda historia indeksu dywidendowego WIGdivplus. W latach 2015–2025 przewinęło się przez niego 146 spółek, ale przez wszystkie 11 lat utrzymało się w nim tylko 5. Ponad jedna trzecia (55 spółek) była w indeksie tylko przez rok. Firmy, które dziś hojnie dzielą się zyskiem, jutro mogą wstrzymać wypłaty.
Samodzielny portfel dywidendowy wymaga więc stałego śledzenia wyników spółek i decyzji walnych zgromadzeń. Trzeba też uważać na tzw. pułapki dywidendowe, czyli wysoką stopę dywidendy wynikającą ze spadku kursu, po której przychodzi obcięcie wypłaty. To w praktyce kolejny etat: zamiast jednego najemcy pilnuje się kilkunastu zarządów.
Dywidenda na autopilocie
Tę pracę można oddać funduszowi. BETA ETF Dywidenda Plus (ticker ETFBDIVPL) jest notowany na GPW od 18.08.2025 i odwzorowuje indeks WIGdivplus, przygotowany przez GPW Benchmark po konsultacjach z inwestorami indywidualnymi i zespołem BETA ETF. Zasady indeksu działają jak sito dla najemców:
- do indeksu mogą trafić spółki z WIG20, mWIG40 i sWIG80,
- spółka musi wypłacać dywidendę przez trzy ostatnie lata albo w czterech z pięciu,
- jej stopa dywidendy za ostatni rok musi wynosić co najmniej 2%,
- im wyższa stopa dywidendy i im więcej akcji w wolnym obrocie, tym większa waga, ale nie więcej niż 10% na jedną spółkę,
- skład jest weryfikowany co roku w grudniu, a co kwartał z indeksu wypadają spółki, które przestały płacić.
Dziś w portfelu są 53 spółki, m.in. PZU, Orlen, Pekao i ING Bank Śląski (stan na 17.08.2026). W latach 2015–2025 stopa dywidendy indeksu wynosiła od 3,0% (2020 r., gdy część spółek, w tym banki na zalecenie KNF, wstrzymała wypłaty) do 7,0% (2025 r.), średnio ok. 5,2% rocznie. Dla porównania średnia dla spółek z WIG20TR wyniosła w tym czasie ok. 3,0% (dane do listopada 2025 r.).
Jak dywidendy zamieniają się w „czynsz” co kwartał
Spółki z indeksu wypłacają dywidendy głównie latem. Inwestor, który kupiłby je sam, dostawałby większość pieniędzy w kilka miesięcy w roku.
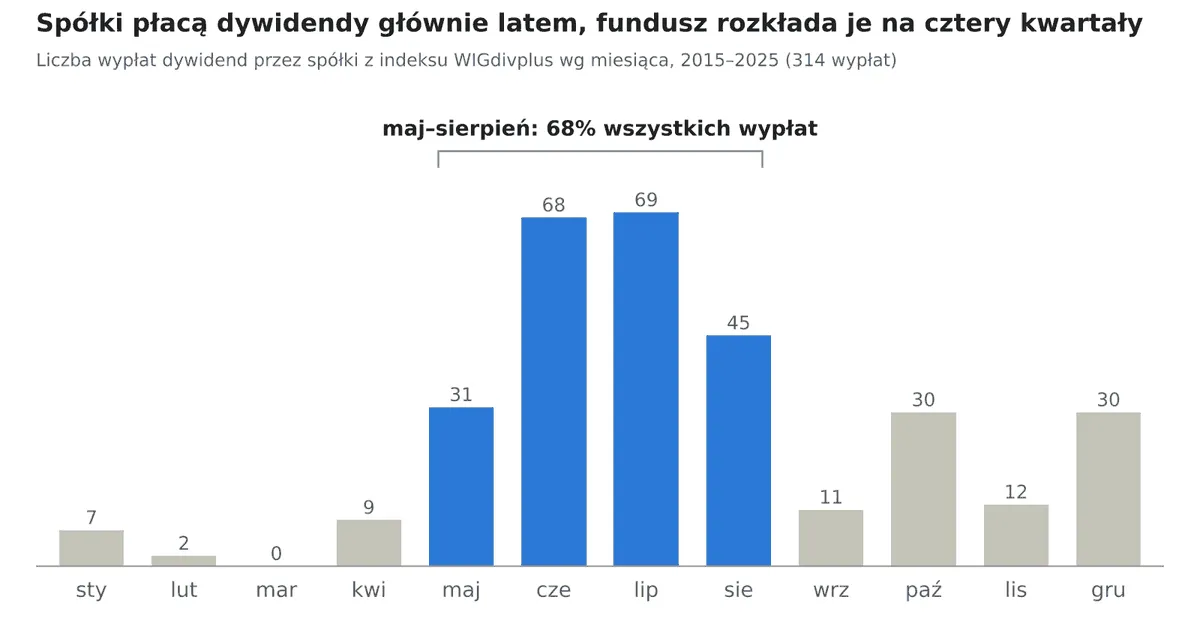
Fundusz wyrównuje ten kalendarz:
- Fundusz otrzymuje dywidendy od spółek bez potrącania podatku na poziomie funduszu i do czasu wypłaty reinwestuje je w akcje.
- Co kwartał wypłaca uczestnikom jedną czwartą przychodów netto z czterech poprzednich kwartałów, ustalonych na podstawie sprawozdania kwartalnego.
- Każda dywidenda jest więc „rozpisana” na cztery kolejne wypłaty, a pieniądze trafiają na rachunek maklerski inwestora bez żadnych dyspozycji z jego strony.
- Aby otrzymać wypłatę, wystarczy mieć certyfikaty na koniec dnia dochodu wskazanego w komunikacie funduszu.
Pierwsze wypłaty trafiły do inwestorów w maju i wrześniu 2026 r. Były niższe niż w docelowym cyklu, bo fundusz zadebiutował w sierpniu 2025 r., już po głównym sezonie dywidend. Dywidendy zebrane w sezonie 2026 r. będą wypłacane w kolejnych kwartałach. Wysokość i sama wypłata zależą od dywidend wypłacanych przez spółki oraz od warunków opisanych w dokumentacji funduszu. Fundusz nie wypłaca dochodu, jeśli kwota do wypłaty nie przekracza progu określonego w statucie.
Ile może wynieść giełdowy „czynsz”?
Punktem odniesienia jest stopa dywidendy indeksu, która w latach 2015–2025 wynosiła średnio ok. 5,2% rocznie. Fundusz przekazuje inwestorom przychody netto, czyli dywidendy pomniejszone o koszty: opłatę za zarządzanie 0,5% i pozostałe koszty do 0,4% rocznie. Gdyby spółki dzieliły się zyskiem podobnie jak w ostatniej dekadzie, roczne wypłaty mogłyby wynosić szacunkowo ok. 4–6% wartości inwestycji przed podatkiem, czyli ok. 3,2–4,9% po podatku Belki (na IKE, po spełnieniu warunków ustawowych, bez podatku). Dla porównania mieszkanie na wynajem daje dziś ok. 3,5–4% po kosztach i ryczałcie.
To szacunek oparty na danych historycznych, a nie prognoza ani obietnica. W słabszych latach, takich jak 2020 r., dywidendy były wyraźnie niższe. Stopa dywidendy liczona jest od bieżącej wartości indeksu, więc po silnych wzrostach kursów bywa niższa. Wysokość wypłat zależy od decyzji spółek, cen akcji i kosztów funduszu.
Mieszkanie czy ETF dywidendowy: porównanie
Obie drogi mają swoje plusy. Mieszkanie daje dochód co miesiąc i niską stawkę ryczałtu, ETF wygrywa progiem wejścia, płynnością i brakiem obsługi.
Osobno warto spojrzeć na podatki. Na zwykłym rachunku maklerskim od zysków kapitałowych, w tym od wypłat z funduszu, płaci się 19% podatku Belki. Certyfikaty BETA ETF można jednak kupować także w ramach IKE i IKZE, a od 01.01.2027 r. również Osobistych Kont Inwestycyjnych (OKI), które dają preferencje podatkowe na warunkach określonych w przepisach.
Wahania działają w obie strony. W ciągu 10 lat do 08.08.2025 indeks WIGdivplus, z uwzględnieniem dywidend, wzrósł o 128,8%, czyli średnio o ok. 8,6% rocznie. W ciągu 5 lat do 31.07.2026 zyskał 148,6%. Po drodze potrafił jednak spaść o ponad 34% od szczytu. Wartości indeksu sprzed 03.02.2025 są wyliczone wstecz, a wyniki indeksu nie uwzględniają kosztów funduszu ani podatków. Kto szuka „czynszu” z giełdy, musi być gotów na takie wahania i myśleć o inwestycji w horyzoncie co najmniej kilku lat.
Nie tylko dywidendy: ETF-y jako cały portfel
Zasada „nie wszystko w jednym mieszkaniu” działa też na giełdzie. Na GPW można dziś kupić ETF-y na różne części rynku, a największą ofertę ma BETA ETF: 15 funduszy z aktywami ponad 3 mld zł (wrzesień 2026). W kwietniu 2026 r. na fundusze BETA ETF przypadało ok. 75% aktywów wszystkich ETF-ów i ETP notowanych na warszawskiej giełdzie. Sam Dywidenda Plus w pierwszym roku notowań przyciągnął 208 mln zł napływów netto.
- Polskie akcje: BETA ETF WIG20TR (największe spółki), mWIG40TR (średnie), sWIG80TR (małe) i Dywidenda Plus.
- Polskie obligacje: BETA ETF Obligacji 6M i BETA ETF TBSP.Index.
- Akcje amerykańskie bez ryzyka walutowego: BETA ETF S&P 500 i Nasdaq-100 w wersji PLN-Hedged, czyli z zabezpieczeniem kursu dolara.
Fundusze na indeksy WIG20TR, mWIG40TR i sWIG80TR reinwestują dywidendy, więc pasują do budowania kapitału. Dywidenda Plus wypłaca dochód, więc jest bliższy idei czynszu. Wszystkie kupuje się tak samo: przez rachunek maklerski, także w ramach IKE i IKZE, a od 2027 r. również OKI, i wszystkie nie wymagają obsługi ze strony inwestora.
Czynsz, który nie dzwoni w nocy
Mieszkanie na wynajem nadal może być dobrą częścią majątku. Dziś kosztuje jednak ponad dwa razy więcej niż dekadę temu, przynosi ok. 3,5–4% netto i wymaga stałej obsługi. Kto szuka regularnego dochodu bez szukania najemców i naprawiania kranów, może sięgnąć po giełdowy odpowiednik czynszu. BETA ETF Dywidenda Plus zbiera dywidendy kilkudziesięciu spółek z GPW i dzieli je na kwartalne wypłaty, które na podstawie historii indeksu mogą wynieść szacunkowo 4–6% rocznie przed podatkiem. Inwestor kupuje certyfikaty na rachunku maklerskim, a resztą zajmuje się fundusz.
Więcej o funduszach BETA ETF, ich kosztach i ryzykach: betaetf.pl.
Zastrzeżenia
Materiał ma charakter reklamowy, informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej, porady inwestycyjnej, podatkowej ani prawnej i nie jest ofertą w rozumieniu art. 66 Kodeksu cywilnego. Inwestowanie w certyfikaty inwestycyjne funduszy ETF wiąże się z ryzykiem, w tym możliwością utraty części lub całości zainwestowanego kapitału. Fundusz nie gwarantuje osiągnięcia celu inwestycyjnego ani wypłaty dochodu. Wyniki i stopy dywidendy osiągnięte w przeszłości, w tym wartości indeksu WIGdivplus wyliczone wstecz sprzed 03.02.2025, oraz dotychczasowe wypłaty nie gwarantują przyszłych wyników ani wypłat. Szacunek możliwych wypłat (4–6% rocznie) opiera się na historycznych stopach dywidendy indeksu pomniejszonych o koszty funduszu i nie jest wiarygodnym wskaźnikiem przyszłych wyników. Zasady opodatkowania zależą od indywidualnej sytuacji inwestora i mogą ulec zmianie. Indywidualna stopa zwrotu zależy od ceny zakupu i sprzedaży certyfikatów, prowizji maklerskich i podatku. Wyliczenia dotyczące najmu opierają się na uproszczonych założeniach i mają charakter poglądowy. Funduszem BETA ETF Dywidenda Plus Portfelowy FIZ zarządza AgioFunds TFI S.A., nadzorowane przez Komisję Nadzoru Finansowego. Przed podjęciem decyzji inwestycyjnej należy zapoznać się z prospektem, dokumentem zawierającym kluczowe informacje (KID) i opisem ryzyk, dostępnymi na betaetf.pl.
Źródła danych
- Materiały BETA ETF: „Inwestowanie dywidendowe kiedyś i dziś” (ForFin 2025; dane Bloomberg i GPW Benchmark), „Jeszcze więcej ETF-ów!” (Wall Street, 30.05.2026), „Polskie indeksy giełdowe i ETF-y na GPW” (webinar BM Alior Banku, 07.05.2026); betaetf.pl (17.08.2026).
- NBP: ceny transakcyjne mieszkań na rynku wtórnym (III kw. 2015, I kw. 2026); NBP: informacja o cenach mieszkań, IV kw. 2025.
- Otodom Analytics za Bankier.pl: ceny ofertowe najmu (lipiec 2015, grudzień 2025).
- Karta funduszu BETA ETF Dywidenda Plus (11.08.2025); GPW Benchmark (stopy zwrotu indeksów, 31.07.2026); BiznesRadar (kurs ETFBDIVPL, 07.10.2026).
Artykuł powstał we współpracy reklamowej z BETA ETF
zobacz więcej: