- Bezprawnik -
- Moto -
- Hulajnoga groźniejsza niż samochód. Tak uważa co trzeci Polak, a prawo wciąż za tym nie nadąża
Hulajnoga groźniejsza niż samochód. Tak uważa co trzeci Polak, a prawo wciąż za tym nie nadąża
Pieszy potrącony na chodniku przez kogoś jadącego prywatną e-hulajnogą ma dziś w Polsce prostą, ale niewygodną sytuację: nie istnieje żaden ubezpieczyciel ani fundusz, do którego mógłby automatycznie zgłosić szkodę. Jeśli sprawca nie wykupił dobrowolnej polisy, pieniądze trzeba wyciągnąć bezpośrednio od niego. Zdecydowana większość Polaków uważa, że tak być nie powinno, co pokazuje świeży sondaż Rankomat.pl.

Odszkodowanie za potrącenie hulajnogą bez OC: UFG nie pomoże
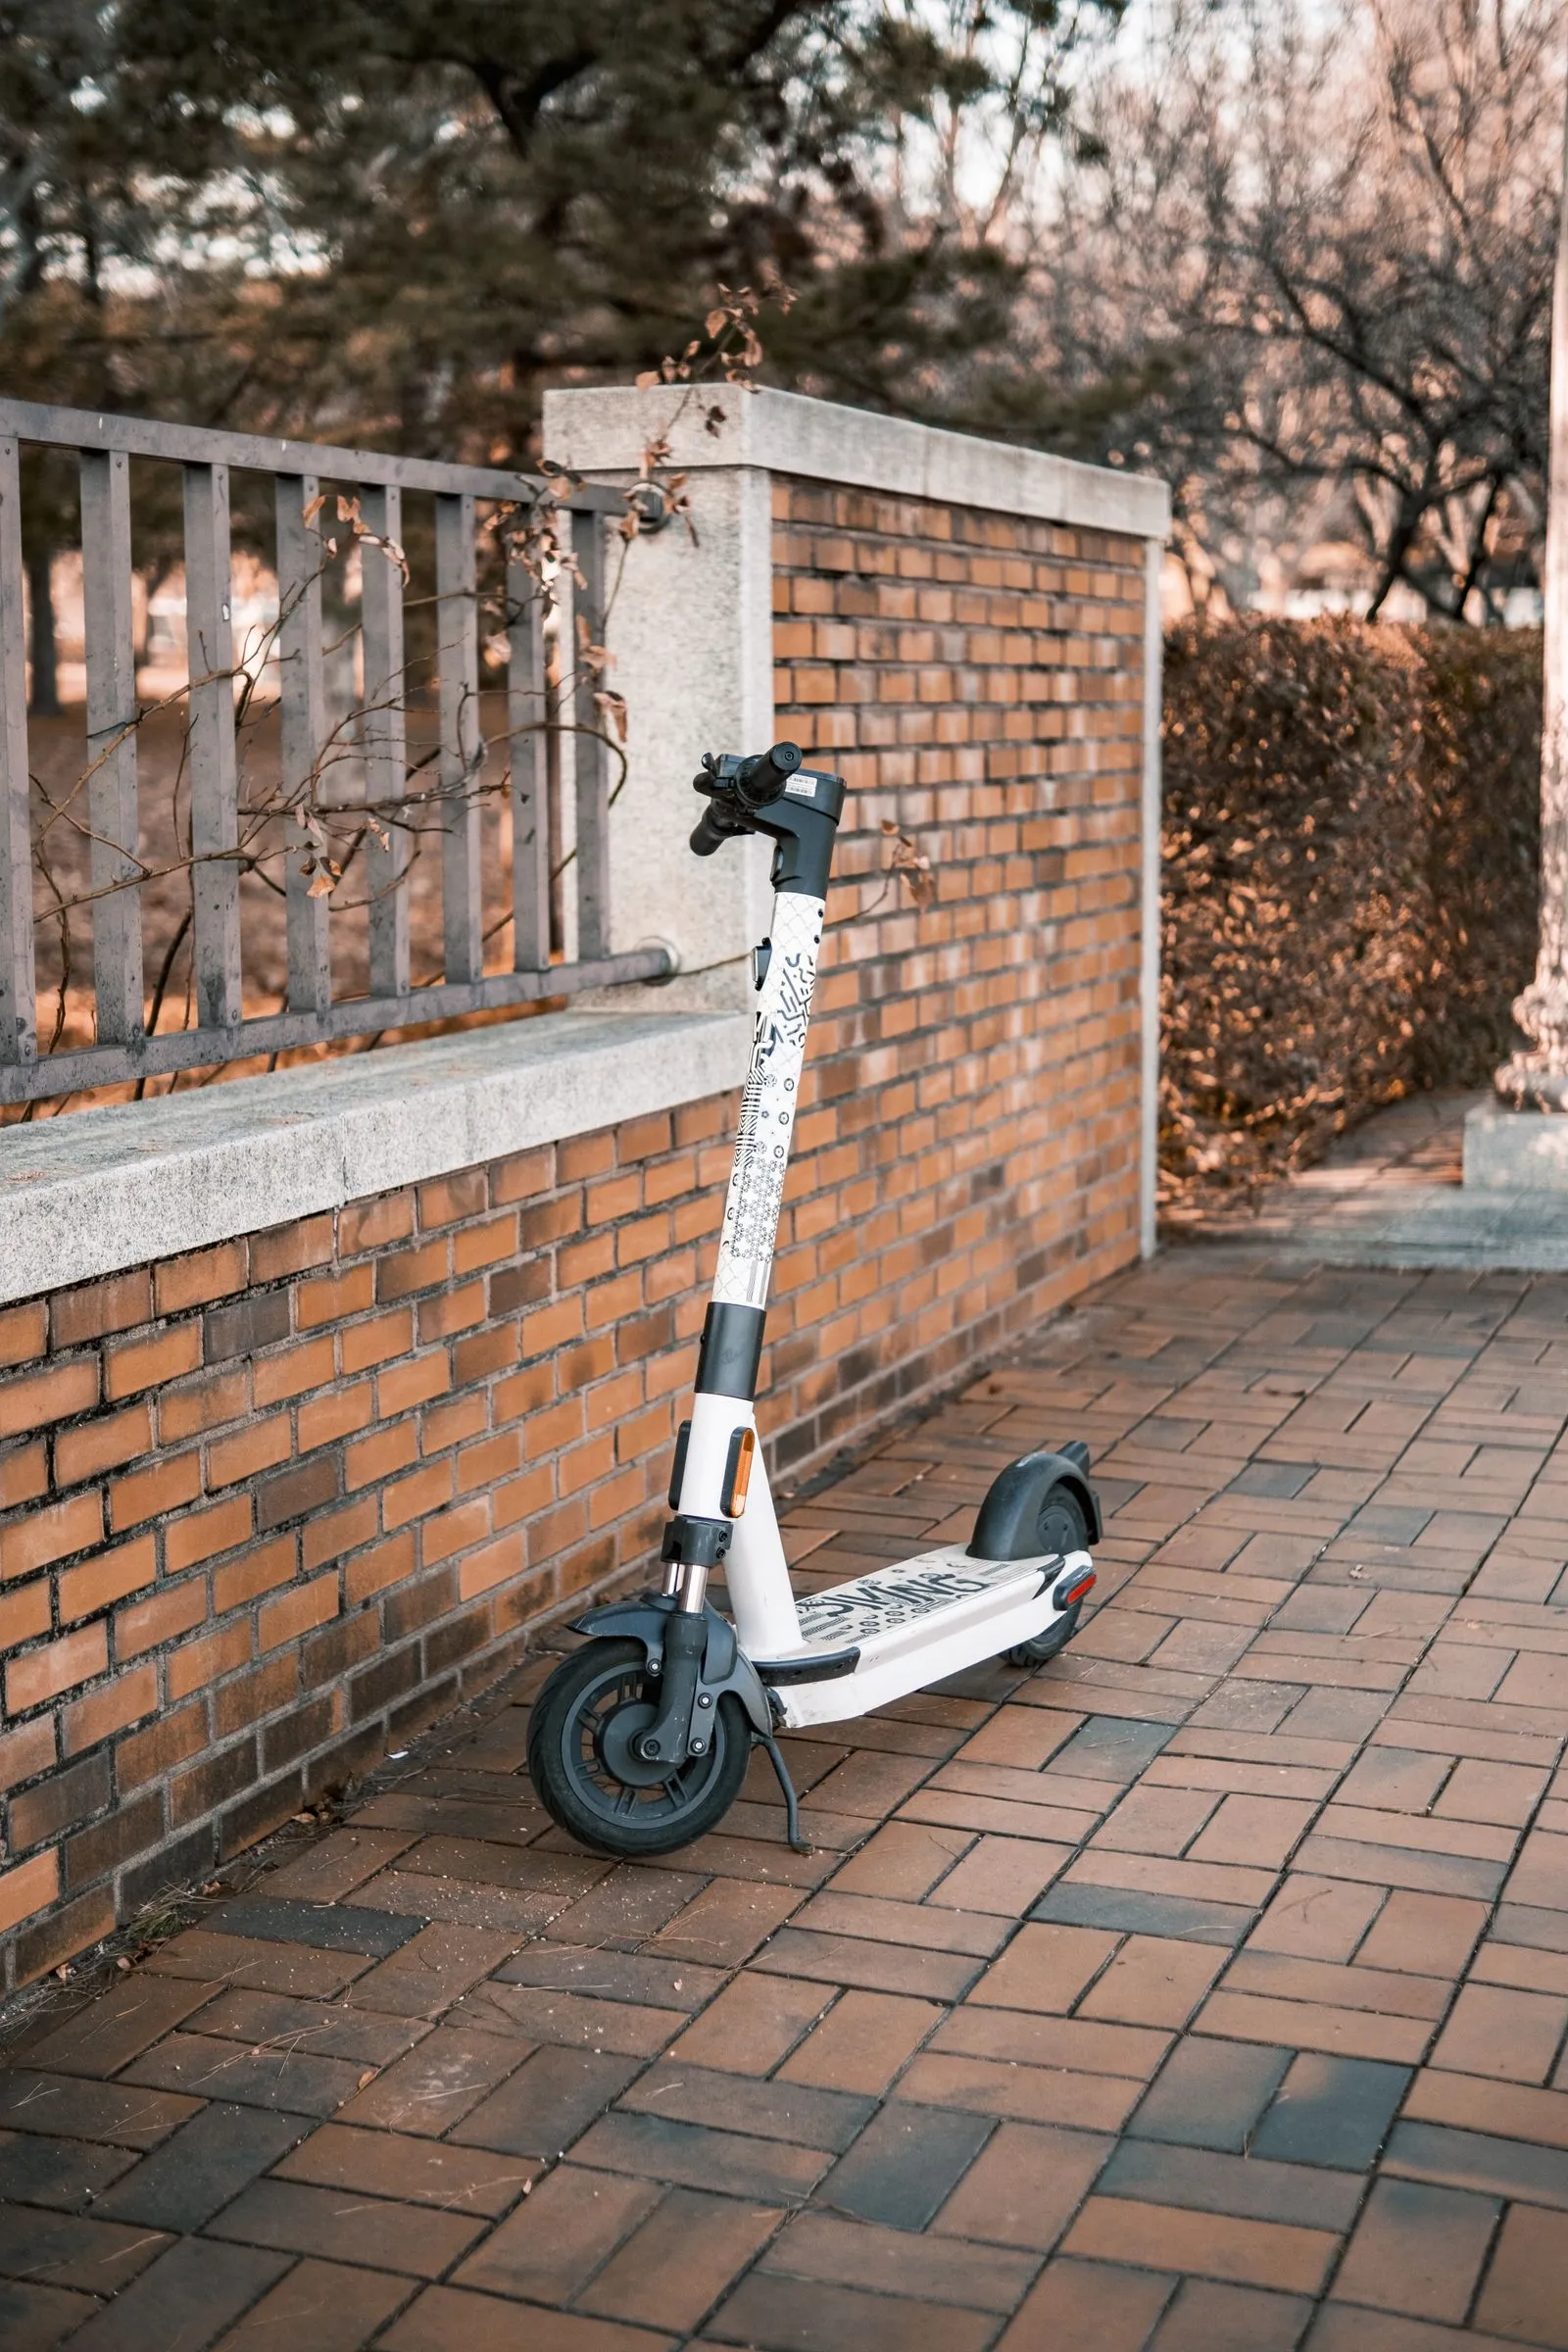
Wielu poszkodowanych zakłada, że skoro sprawca nie ma ubezpieczenia, to sprawą zajmie się Ubezpieczeniowy Fundusz Gwarancyjny. Tak to działa przy samochodach i motocyklach, ale tylko dlatego, że dla nich OC jest obowiązkowe. Fundusz pokrywa szkody wyrządzone przez posiadaczy pojazdów, którzy mieli obowiązek się ubezpieczyć i tego nie zrobili. Hulajnoga elektryczna jeżdżąca zgodnie z przepisami takiego obowiązku nie ma, więc UFG nie wypłaci pieszemu ani złotówki.
Wyjątkiem są sprzęty przerobione, na przykład z usuniętą blokadą prędkości. Rzecznik Finansowy i UFG wskazują, że taka „hulajnoga” może być traktowana jak motorower, a więc wymagać rejestracji i komunikacyjnego OC.
Inaczej jest też przy hulajnogach z wypożyczalni. Operatorzy zwykle mają polisy, które mogą obejmować również szkody wyrządzone osobom trzecim. Roszczenie kieruje się wtedy do operatora.
Na jakiej podstawie pieszy może żądać pieniędzy od sprawcy
Brak polisy nie zwalnia z odpowiedzialności. Podstawowa zasada wynika z art. 415 Kodeksu cywilnego: kto z własnej winy wyrządził drugiemu szkodę, musi ją naprawić. Przy kontakcie e-hulajnogi z pieszym sytuacja poszkodowanego może być jednak jeszcze lepsza. Rzecznik Finansowy w swoim opracowaniu o ubezpieczeniach UTO stoi na stanowisku, że użytkownicy e-hulajnóg odpowiadają w takich sytuacjach na zasadzie ryzyka (art. 436 § 1 k.c.). Oznacza to, że pieszy nie musi udowadniać winy jadącego, a sprawca uwolni się od odpowiedzialności tylko wtedy, gdy wykaże siłę wyższą albo wyłączną winę poszkodowanego lub osoby trzeciej. Przy zderzeniu dwóch hulajnóg albo hulajnogi z samochodem wraca natomiast zwykła zasada winy.
W praktyce dochodzenie roszczeń wygląda tak:
- ustalenie danych sprawcy (najlepiej przy udziale policji) i zebranie dowodów: dokumentacji medycznej, zdjęć, kontaktów do świadków,
- pytanie, czy sprawca nie ma OC w życiu prywatnym, często dokupionego do polisy mieszkaniowej, bo wtedy szkodę likwiduje jego ubezpieczyciel,
- jeśli polisy brak: pisemne wezwanie do zapłaty, ewentualnie ugoda, a gdy to nie zadziała, pozew do sądu cywilnego o odszkodowanie i zadośćuczynienie.
Problem polega na tym, że wyrok to jeszcze nie pieniądze. Przy niewypłacalnym sprawcy egzekucja ciągnie się latami. A wielu jeżdżących to nastolatki. Od 3 marca 2026 r. e-hulajnogą po drogach publicznych może jechać dopiero osoba, która skończyła 13 lat (z kartą rowerową albo odpowiednim prawem jazdy). Z punktu widzenia poszkodowanego ma to swoją ciemną stronę, bo trzynastolatek odpowiada już za szkodę samodzielnie, a rodzice co do zasady dopiero wtedy, gdy da się im wykazać własne zaniedbanie. Pytanie, kto zapłaci za szkodę dziecka, wraca więc przy wielu takich zdarzeniach.
Wypadki z udziałem e-hulajnóg: dane policji pokazują wyraźny wzrost
Skala problemu nie jest marginalna. Z danych policji, na które powołuje się Rankomat.pl, wynika, że w 2025 r. użytkownicy e-hulajnóg spowodowali 696 wypadków. Rok wcześniej było ich 372, a więc wzrost wyniósł 87 proc. W wypadkach z udziałem hulajnóg zginęło w 2025 r. 11 osób, a 1055 zostało rannych. Bieżący rok wygląda gorzej: od stycznia do lipca 2026 r. odnotowano 828 takich wypadków (wobec 702 w analogicznym okresie roku poprzedniego), a liczba ofiar śmiertelnych w samych tych siedmiu miesiącach sięgnęła 11.
W sierpniowym badaniu tej samej porównywarki 30 proc. respondentów wskazało użytkowników e-hulajnóg jako tych, przez których w ostatnim roku czuli się zagrożeni w przestrzeni publicznej. Kierowców wskazało 19 proc., rowerzystów 14 proc. Największą irytację wywołuje szybka jazda po chodnikach. Przepisy pozwalają na nią tylko wyjątkowo, w tempie pieszego i z pierwszeństwem dla pieszych, ale hulajnoga elektryczna na chodniku to wciąż codzienny widok w dużych miastach.
Obowiązkowe OC dla hulajnóg i rowerów: 74 proc. badanych na tak
Według sondażu przeprowadzonego metodą CAWI na zlecenie Rankomat.pl we wrześniu 2026 r. (823 osoby w wieku 18-64 lata) 74 proc. Polaków uważa, że właściciele rowerów, e-hulajnóg i innych urządzeń transportu osobistego powinni mieć obowiązkowe OC. Zdecydowanie popiera to 42 proc., raczej 32 proc. Przeciw jest 15 proc. Najwięcej zwolenników jest wśród osób w wieku 40-64 lata (80 proc.) i na wsi (77 proc.). W grupie 18-39 lat poparcie spada do 69 proc., a przeciw jest co piąty młody respondent.
Zwolennicy najczęściej obawiają się wypadków z poważnymi obrażeniami (55 proc.) i prędkości, przy których zderzenie bywa groźne (50 proc.). Przeciwnicy mówią głównie o nadmiernym obciążeniu (34 proc.) i dodatkowym koszcie (32 proc.). Obowiązkiem badani objęliby przede wszystkim e-hulajnogi (51 proc. wskazań), w dalszej kolejności rowery elektryczne (40 proc.) i inne elektryczne UTO (35 proc.). Zwykłe rowery wskazało tylko 6 proc. ankietowanych.
Trzeba przy tym pamiętać, kto zlecił badanie. Rankomat.pl to porównywarka, która zarabia na sprzedaży ubezpieczeń, więc obowiązkowa polisa dla milionów użytkowników hulajnóg i rowerów byłaby dla tej branży świetnym biznesem.
Nowe przepisy 2026 zaostrzyły zasady, ale nie ruszyły ubezpieczeń
Poza granicą 13 lat od 3 czerwca 2026 r. obowiązuje obowiązkowy kask dla dzieci na hulajnodze, rowerze i innych UTO, do 16. roku życia, także na sprzęcie z wypożyczalni. Za jego brak grzywnę do 100 zł zapłaci rodzic. O OC nowelizacja milczy.
Do czasu ewentualnej zmiany prawa jedynym zabezpieczeniem dla obu stron jest dobrowolna polisa. „Dziś użytkownik prywatnej e-hulajnogi bez polisy odpowiada za nie własnym majątkiem, a poszkodowany musi dochodzić pieniędzy bezpośrednio od sprawcy”, mówi Stefania Stuglik z Rankomat.pl. Jak dodaje, właściciele hulajnóg i rowerów elektrycznych mogą sięgnąć po produkt, który „kosztuje zazwyczaj kilkadziesiąt złotych rocznie i jest oferowane m.in. jako dodatek do ubezpieczenia mieszkania”. Chodzi o OC w życiu prywatnym. Przed zakupem dobrze jest jednak przeczytać ogólne warunki: polisy często wyłączają szkody wyrządzone po alkoholu, a Rzecznik Finansowy ostrzega, że ubezpieczyciel może odmówić wypłaty, jeśli hulajnoga była przerobiona.
Dla pieszego wniosek jest mniej optymistyczny. Dopóki obowiązkowego OC nie ma, każde zderzenie pieszego z hulajnogą kończy się loterią: wszystko zależy od tego, czy sprawca miał polisę i czy ma z czego zapłacić.