- Bezprawnik -
- Finanse -
- Deweloper z Podlasia płaci prawie 9 proc. za obligacje. Lokata tyle nie da, ale BFG też ich nie chroni
Deweloper z Podlasia płaci prawie 9 proc. za obligacje. Lokata tyle nie da, ale BFG też ich nie chroni
Blisko 9 proc. rocznie przy dzisiejszym WIBOR-ze, odsetki co kwartał i spłata kapitału za trzy lata. Tak wyglądają obligacje serii B dewelopera Rutkowski Group, które 23 października 2026 r. trafiły do obrotu na Catalyst. Na tle lokat i papierów skarbowych liczby robią wrażenie, ale za wyższym kuponem stoi ryzyko, którego w materiałach promocyjnych zwykle nie widać.
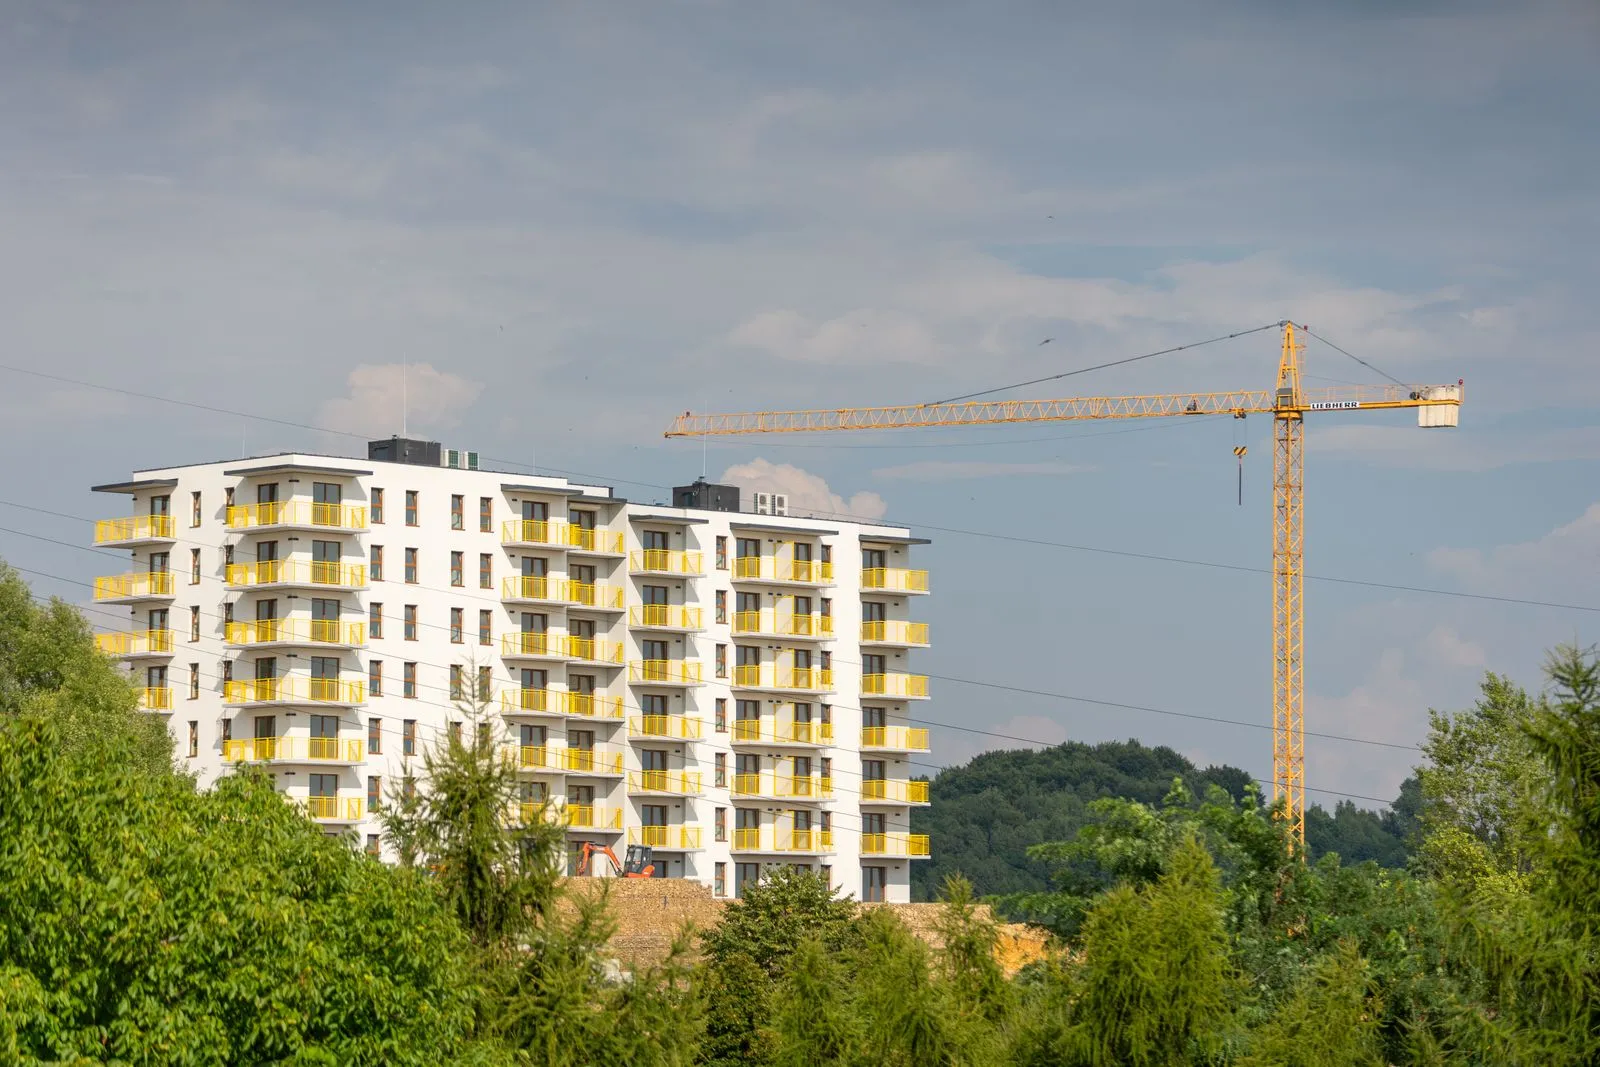

Obligacje deweloperskie Rutkowski Group: parametry emisji serii B
Rutkowski Group sp. z o.o. to rodzinny deweloper z ponad 30-letnim stażem, budujący mieszkania głównie na Podlasiu, Mazurach i w Gdańsku (spółki nie należy mylić z innymi firmami noszącymi to popularne nazwisko). Według danych spółki inwestycje prowadzone są obecnie w ośmiu miastach, od Gdańska po Suwałki, Ełk, Białystok i Grajewo, a na 2027 r. zaplanowano pierwszy projekt na warszawskiej Białołęce.
Seria B to 30 tys. obligacji o wartości nominalnej 1000 zł każda, czyli łącznie 30 mln zł. Papiery wyemitowano 17 kwietnia 2026 r., a wykup przypada na 17 kwietnia 2029 r. Oprocentowanie jest zmienne: WIBOR 3M plus 5 pkt proc. marży, z wypłatą odsetek co kwartał. Emitent deklaruje, że pieniądze idą na rozwój, w tym zakup gruntów pod kolejne osiedla. To druga emisja grupy, bo w październiku 2024 r. spółka uplasowała trzyletnie obligacje za 29 mln zł. Sprzedaż według firmy rośnie: 276 zakontraktowanych mieszkań w 2024 r., 357 w 2025 r. i ponad 250 od początku 2026 r.
Prezes Kamil Rutkowski, komentując debiut, przekonywał, że „obecność na rynku publicznym oznacza także większą transparentność wobec uczestników rynku oraz stanowi podstawę do dalszego rozwijania relacji z inwestorami”. Wtórował mu Piotr Jankowski, wiceprezes Michael / Ström Domu Maklerskiego, który był oferującym i agentem emisji: „Firma przez lata wypracowała znaczącą pozycję poza największymi aglomeracjami, a dziś konsekwentnie rozszerza skalę działalności”. Warto pamiętać, kto mówi. Emitent potrzebuje kapitału, a dom maklerski zarabia na organizacji oferty. Obie strony mają interes w tym, by obligacje dobrze się sprzedawały.
Ile można zarobić na obligacjach z kuponem WIBOR + 5 proc.
Według danych GPW Benchmark WIBOR 3M wynosił 22 października 2026 r. 3,91 proc. Po dodaniu marży daje to 8,91 proc. w skali roku. Gdyby stawka utrzymała się na tym poziomie, jedna obligacja za 1000 zł przyniosłaby rocznie ok. 89 zł brutto, czyli ok. 22 zł na kwartał. Po potrąceniu 19-proc. podatku od zysków kapitałowych, potocznie zwanego podatkiem Belki, zostaje ok. 72 zł rocznie. Odsetki od obligacji opodatkowane są zryczałtowanym podatkiem na podstawie ustawy o PIT, a pobiera go dom maklerski, więc inwestor indywidualny nie musi niczego wyliczać sam.
Dla porównania: obligacje korporacyjne od lat kuszą właśnie tym, że płacą kilka punktów procentowych więcej niż typowa lokata. Detaliczne papiery skarbowe mają oprocentowanie ustalane przez Ministerstwo Finansów i każda zapowiedź, że spadnie oprocentowanie obligacji skarbowych, wywołuje wśród oszczędzających nerwowe poszukiwanie alternatyw. Marża rzędu 5 pkt proc. ponad WIBOR to jednak wynagrodzenie za to, że pożycza się pieniądze prywatnej firmie, a nie państwu.
Ryzyko obligacji korporacyjnych: czego nie widać w kuponie
Brak gwarancji BFG i ryzyko kredytowe emitenta
Pieniądze na lokacie chroni Bankowy Fundusz Gwarancyjny, do równowartości 100 tys. euro na klienta w jednym banku. Obligacji firmy prywatnej nie chroni nikt. Jeśli emitent popadnie w kłopoty, obligatariusz staje się jednym z wierzycieli i odzyskuje tyle, ile zostanie z majątku dłużnika. Deweloperzy są przy tym wrażliwi na koniunkturę: spadek popytu na mieszkania, droższy kredyt czy opóźnienia na budowach szybko odbijają się na ich płynności.
Dlatego tak ważne są warunki emisji. Trzeba w nich szukać informacji o zabezpieczeniu (hipoteka, poręczenie, zastaw) albo o jego braku, o kowenantach, czyli zobowiązaniach spółki dotyczących np. poziomu zadłużenia, oraz o sytuacjach, w których obligatariusz może żądać wcześniejszego wykupu. W upublicznionych parametrach serii B informacji o zabezpieczeniu nie podano. Spółki notowane na Catalyst publikują też raporty okresowe, więc wyniki finansowe emitenta da się sprawdzić samodzielnie, bez polegania na laurkach.
Płynność na Catalyst i koszty transakcji
Notowanie na Catalyst nie oznacza, że obligację da się sprzedać w każdej chwili po uczciwej cenie. Obroty wieloma seriami są niewielkie, w arkuszu bywa kilka zleceń, a różnica między ceną kupna i sprzedaży potrafi zjeść kilka miesięcy odsetek. Kupujący na rynku wtórnym płaci też sprzedającemu narosłe odsetki i prowizję maklerską. Kto może potrzebować pieniędzy przed 2029 r., powinien liczyć się z tym, że wyjście z inwestycji będzie kosztowne.
Zmienny WIBOR i przejście na POLSTR
Zmienny kupon działa w obie strony. Jeśli RPP obniży stopy, spadnie WIBOR, a z nim odsetki. Do tego dochodzi reforma wskaźników. Jak informowaliśmy, pisząc o tym, kiedy POLSTR zastąpi WIBOR, harmonogram kilka razy się zmieniał. Według ostatniej decyzji GPW Benchmark stawki WIBOR 1M, 3M i 6M mają być publikowane do 31 grudnia 2036 r., a nadzorowane instytucje od 2027 r. nie powinny już zawierać nowych umów ani emitować instrumentów opartych na WIBOR-ze. Dla serii B wykupywanej w 2029 r. oznacza to, że wskaźnik powinien przetrwać cały okres życia obligacji. Przy kolejnych emisjach rynek będzie się jednak przestawiał na POLSTR.
Lekcja GetBack i rola KNF
Polscy inwestorzy dobrze pamiętają 2018 r., kiedy windykacyjna spółka GetBack przestała regulować zobowiązania wobec obligatariuszy. Jej papiery kupowały tysiące osób, często przekonanych, że to bezpieczna alternatywa dla lokaty. Restrukturyzacja oznaczała odzyskiwanie pieniędzy latami i w części. To skrajny przypadek z innej branży, ale pokazuje, że wysoki kupon i renomowany pośrednik nie gwarantują zwrotu kapitału.
Przed zakupem warto przeczytać dokument ofertowy: prospekt, memorandum informacyjne albo warunki emisji, zależnie od formy oferty. Sprawdzenie pośrednika na liście ostrzeżeń publicznych KNF to kwestia minuty. KNF nie ocenia jednak opłacalności inwestycji i nie odpowiada za wypłacalność emitenta.
Obligacje na IKE i IKZE a podatek Belki
Obligacje notowane na Catalyst można trzymać na maklerskim IKE lub IKZE. Na IKE zyski są zwolnione z podatku Belki, o ile pieniądze wypłaci się na zasadach emerytalnych, a wpłaty na IKZE pomniejszają podstawę opodatkowania w PIT. Ten, kto zastanawia się, gdzie można założyć konto emerytalne z dostępem do Catalyst, powinien szukać oferty w domu maklerskim, bo konta prowadzone w bankach czy TFI zwykle nie pozwalają kupować pojedynczych obligacji korporacyjnych. Przy ryzykownych papierach ostrożni inwestorzy rozkładają też kapitał na wielu emitentów, zamiast stawiać wszystko na jedną firmę.
zobacz więcej: