- Bezprawnik -
- Inwestowanie -
- Kupili apartament „na 8 proc. rocznie”. Teraz walczą o własne pieniądze
Kupili apartament „na 8 proc. rocznie”. Teraz walczą o własne pieniądze
7, 8, a czasem nawet 10 proc. rocznego zysku. Własny apartament nad morzem, w górach lub w popularnym kurorcie, a do tego obietnica, że ktoś inny zajmie się wynajmem, obsługą gości i bieżącym zarządzaniem. Słodkie życie inwestora, który ma tylko czekać na przelew. Tak wygląda reklama wielu inwestycji condo w Polsce. Rzeczywistość bywa jednak znacznie mniej atrakcyjna. Zamiast regularnych dochodów pojawiają się problemy z wypłatą czynszów, spory z operatorami, dodatkowe koszty utrzymania nieruchomości, a w skrajnych przypadkach utrata znacznej części zainwestowanego kapitału.
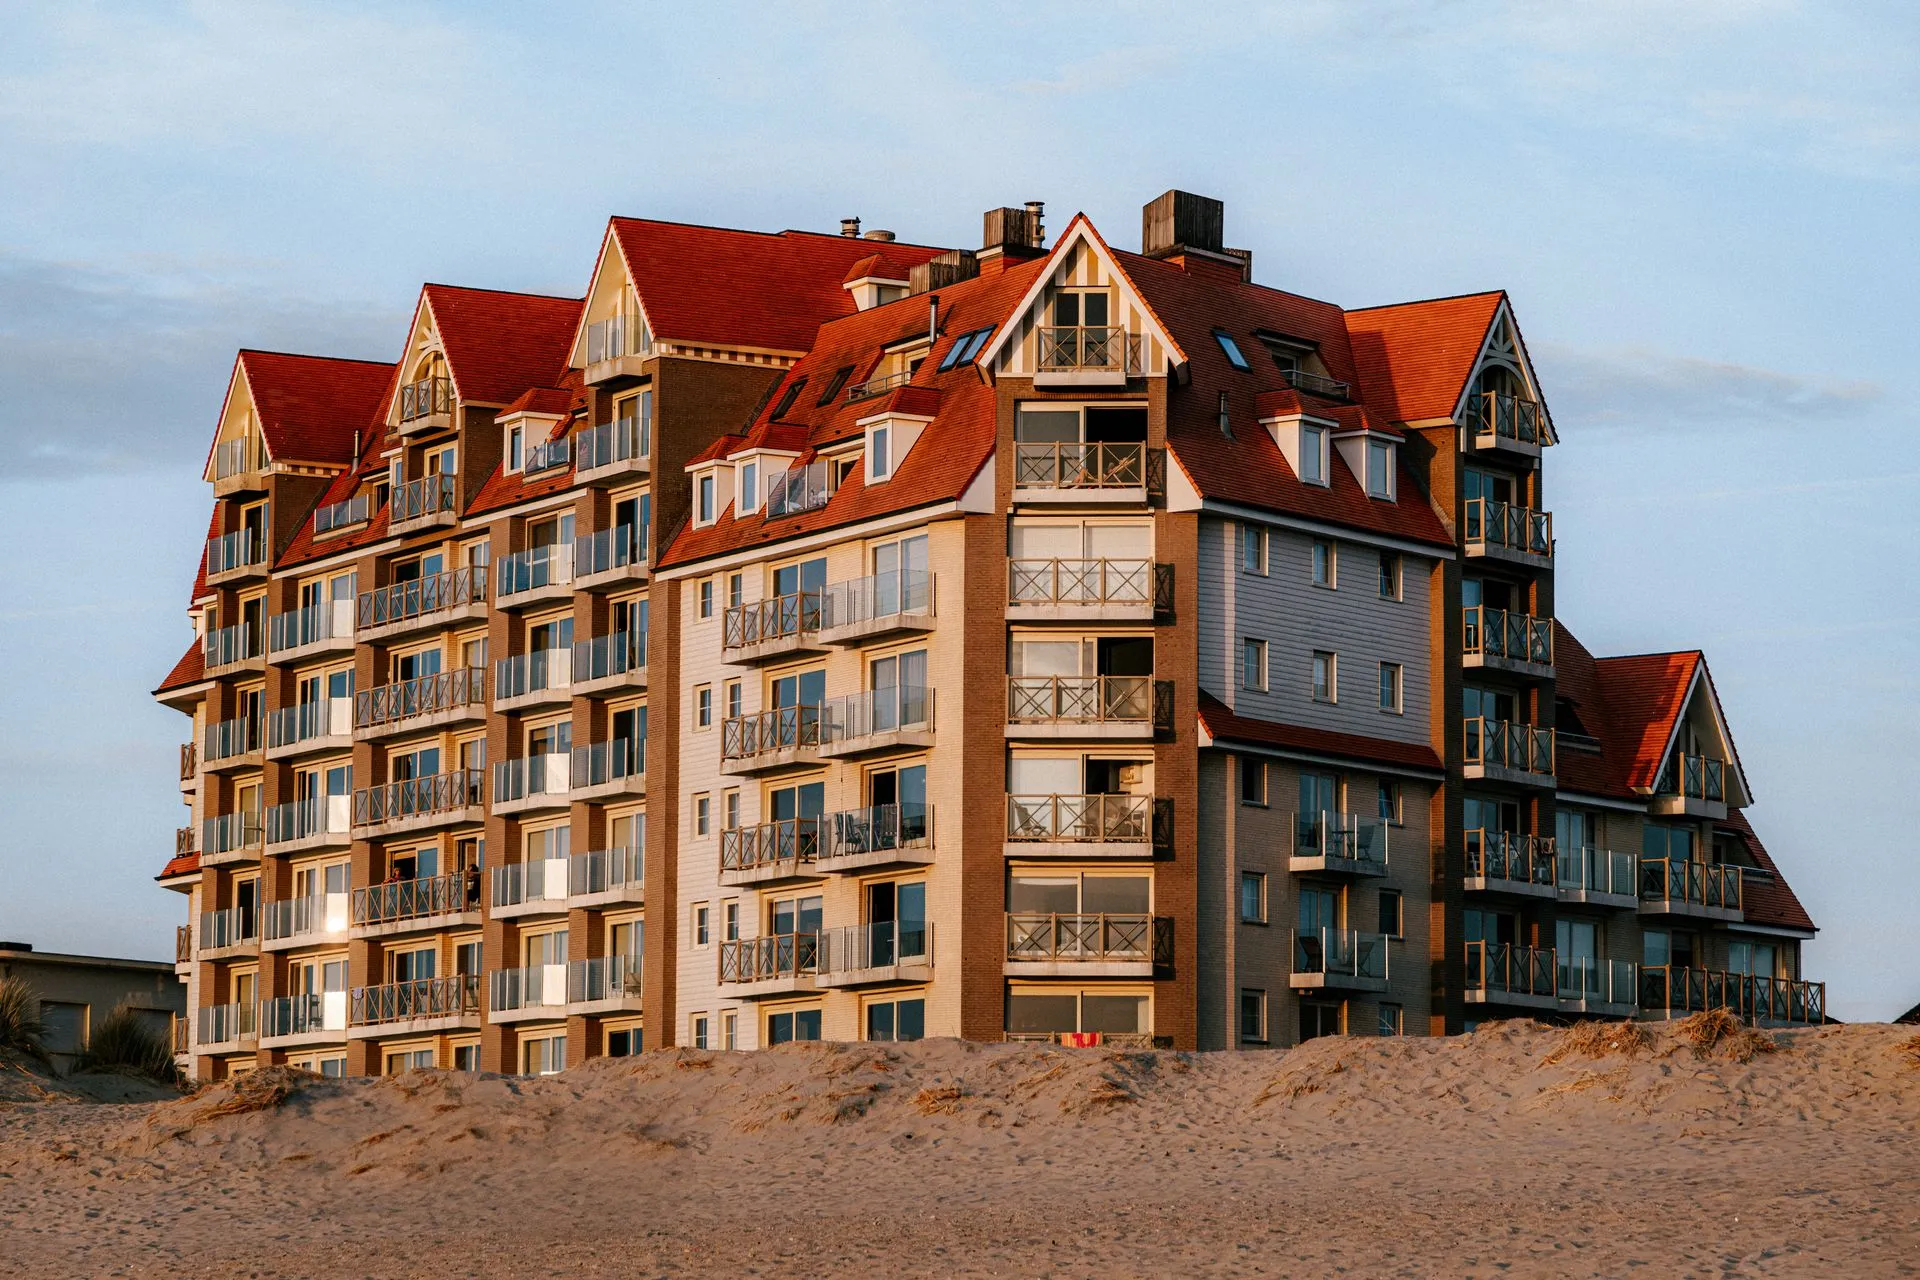
Problem nie polega na tym, że każdy condohotel jest z góry złym pomysłem. Jak w każdej inwestycji, mogą być zarówno zyski, jak i straty. Ten model inwestowania może działać, jeśli nieruchomość ma odpowiednią lokalizację, operator jest wiarygodny, a prognozy przychodów odpowiadają realiom rynku. Kłopot zaczyna się wtedy, gdy marketingowa obietnica niemal pewnego zysku zastępuje rzetelną ocenę ryzyka.
7–10 proc. na papierze, ale kto gwarantuje wypłatę z condohotelu?
Model condo polega zazwyczaj na sprzedaży poszczególnych pokoi lub apartamentów prywatnym inwestorom, a następnie przekazaniu ich operatorowi, który prowadzi działalność hotelową. Właściciel otrzymuje wynagrodzenie wynikające z umowy, które może być stałe albo uzależnione od przychodów obiektu. Na papierze brzmi to dla kupującego bardzo atrakcyjnie. Nie musi samodzielnie szukać turystów, zajmować się rezerwacjami ani sprzątać apartamentu. Największe zagrożenie tkwi w tym, że jego dochód często zależy od kondycji całego przedsięwzięcia. Jeżeli hotel nie osiąga zakładanego obłożenia, a rosną koszty energii, personelu, remontów i obsługi, operator może mieć problemy z regulowaniem zobowiązań.
Nawet zapis o gwarantowanym czynszu nie oznacza, że pieniądze rzeczywiście trafią na konto. Gwarancja jest tyle warta, ile wypłacalność podmiotu, który ją podpisał. Jeżeli operator lub spółka zarządzająca popadnie w problemy finansowe, właściciel apartamentu może zostać z nieruchomością, kosztami i niewypłaconymi należnościami.
Do tego dochodzi kwestia samej rentowności. Reklamowane 8–10 proc. nie zawsze oznacza rzeczywistą stopę zwrotu, ponieważ zazwyczaj nie uwzględnia podatków, opłat administracyjnych, remontów, wyposażenia, ubezpieczenia i ewentualnych okresów przestoju. Każdy zapobiegliwy inwestor powinien zatem pytać nie tylko o obiecywany procent, ale przede wszystkim o to, od jakiej kwoty jest liczony i jakie wydatki zostały z niego wyłączone.
UOKiK dostrzegł problem condohoteli, ale ryzyko nadal ponoszą inwestorzy
Problem narasta i nie dotyczy już wyłącznie pojedynczych niezadowolonych właścicieli apartamentów. W lipcu 2026 r. UOKiK poinformował o zarzutach wobec spółek oferujących inwestycje condo Linea Mare Pobierowo oraz Mercure Szczyrk Resort. Urząd zakwestionował między innymi sposób prezentowania potencjalnych zysków, pomijanie kosztów i ryzyka oraz nieinformowanie klientów o konsekwencjach zakończenia współpracy z operatorem. Zastrzeżenia dotyczą także zapisów umów, które urząd uznał za niedozwolone postanowienia umowne. W reklamach pojawiało się hasło „Kup apartament i zarabiaj 8 proc. rocznie”.
To bardzo istotne, gdyż w większości takich inwestycji kupujący nabywa lokal o charakterze komercyjnym, a nie zwykłe mieszkanie przeznaczone do zaspokajania własnych potrzeb mieszkaniowych. W konsekwencji często nie korzysta z ochrony przewidzianej w ustawie deweloperskiej, która przy zakupie mieszkania od dewelopera zabezpiecza wpłaty nabywcy m.in. przez rachunek powierniczy i Deweloperski Fundusz Gwarancyjny. Podpisuje natomiast umowę z operatorem, od którego zależy późniejszy przychód.
Pułapka: co po wygaśnięciu umowy z operatorem?
UOKiK zwraca uwagę na jeszcze jedną pułapkę. Umowy z operatorem są zawierane na określony czas, najczęściej na dziesięć lat. Kiedy wygasną, właściciel może stracić dotychczasowe źródło przychodu, a jednocześnie nadal będzie musiał ponosić koszty utrzymania lokalu. Co więcej, może się okazać, że apartament zaprojektowany i wyposażony jako część hotelu nie będzie łatwy do samodzielnego wynajmowania na zwykłym rynku – a jeśli nawet się to uda, właściciel sam będzie musiał zadbać o obsługę gości i podatek od najmu krótkoterminowego. A jeszcze trudniej będzie go po prostu sprzedać.
Ostrzeżenia UOKiK i KNF nie są nowe
Urzędowe ostrzeżenia nie są zresztą nowe. Już w 2019 r. UOKiK i KNF wspólnie przestrzegały przed traktowaniem condohoteli jako bezpiecznej lokaty kapitału. Problem polega na tym, że przez kolejne lata rynek nadal się rozwijał, a reklamy wysokich stóp zwrotu pozostawały jednym z głównych narzędzi przyciągania klientów.
Jak condohotele regulują Francja i Hiszpania?
Francja ma znacznie bardziej rozwinięte ramy prawne dla tzw. résidences de tourisme, czyli obiektów turystycznych przypominających polskie condohotele. Francuskie przepisy przewidują między innymi obowiązek przeznaczenia co najmniej 70 proc. lokali na wynajem turystyczny przez minimum dziewięć lat. Zarządzanie całym obiektem powinno być powierzone jednemu operatorowi. W przypadku zastosowania specjalnego najmu komercyjnego umowa z operatorem również musi trwać co najmniej dziewięć lat.
Nie oznacza to, że francuscy inwestorzy są całkowicie zabezpieczeni przed stratami. Także tam zdarzały się problemy z operatorami, renegocjacje czynszów i spory o rentowność. Różnica polega na tym, że funkcjonowanie tego rodzaju obiektów jest osadzone w bardziej szczegółowych ramach prawnych, które określają obowiązki właścicieli i zarządców.
Hiszpania: przepisy na poziomie regionów
Hiszpania również wypracowała rozwiązania, ale potrzebne jest tu ważne zastrzeżenie: nie ma tam jednej ogólnokrajowej ustawy kompleksowo regulującej condohotele. Turystyka należy w dużej mierze do kompetencji wspólnot autonomicznych. Szczególne przepisy dotyczące takich obiektów obowiązują między innymi w Andaluzji, Katalonii, na Balearach, Wyspach Kanaryjskich, we Wspólnocie Walenckiej i w Murcji. W Madrycie nie ma natomiast odrębnej regulacji tego szczególnego modelu. Pokazuje to, że nawet w Europie nie wypracowano jednego uniwersalnego rozwiązania. Francuskie i hiszpańskie doświadczenia potwierdzają, że sztywne ramy prawne zmniejszają ryzyko „dzikiej deweloperki”, ale nigdy całkowicie nie eliminują ryzyka biznesowego związanego z zarządzaniem hotelem.
Ponad 249 mln zł zobowiązań. Upadłości i restrukturyzacje inwestycji condo
Skala problemów polskiego rynku staje się bardziej zrozumiała, kiedy spojrzymy na konkretne inwestycje.
Jednym z przykładów jest Rezydencja Gubałówka w Zakopanem, realizowana przez Optima Development Poland. W maju 2024 r. ogłoszono upadłość spółki. Publicznie ujawniane informacje wskazywały na zobowiązania wynoszące co najmniej 57,8 mln zł.
Kolejnym przypadkiem jest Baltic Wave w Kołobrzegu, projekt luksusowego hotelu Crowne Plaza. Spółka realizująca inwestycję znalazła się w poważnych problemach finansowych i wystąpiła o postępowanie sanacyjne. Ujawnione zobowiązania przekraczały 112 mln zł.
Problemy dotknęły również Seidorf Mountain Resort. W 2026 r. sąd odmówił zatwierdzenia planu restrukturyzacyjnego. Publicznie podawane dane wskazywały na zadłużenie przekraczające 80 mln zł, podczas gdy wartość majątku szacowano na około 53 mln zł. Co więcej, w październiku 2026 r. sytuacja wokół Seidorf Mountain Resort skomplikowała się jeszcze bardziej, ponieważ obecny prezes spółki zarządzającej kompleksem został nieprawomocnie skazany na 1,5 roku więzienia za przywłaszczenie niemal 1 mln zł wpłaconych przez inwestorów na jeden z lokali.
Łącznie w tych trzech przypadkach mówimy o ponad 249 mln zł zobowiązań. Nie oznacza to, że cała ta kwota jest stratą inwestorów indywidualnych, ponieważ wierzycielami są również inne podmioty. Pokazuje jednak, jak duże ryzyko może kryć się za luksusowymi wizualizacjami, atrakcyjnymi lokalizacjami i obietnicami regularnych wypłat.
Inwestycje condo potrzebują jasnych zasad, a nie zakazu
Polska nie powinna oczywiście zakazywać inwestycji condo. Hotele i apartamenty turystyczne mogą być potrzebne, a prywatny kapitał może finansować rozwój infrastruktury turystycznej. Nie ma jednak powodu, aby produkt obarczony ryzykiem działalności hotelowej reklamować w sposób przypominający bezpieczną lokatę bankową. Potrzebne są przede wszystkim przejrzyste zasady informowania o inwestycji. Klient powinien otrzymywać realistyczną kalkulację dochodu netto, uwzględniającą podatki, koszty zarządzania, remontów, wyposażenia i utrzymania nieruchomości. Powinien również wiedzieć, kto faktycznie odpowiada za wypłatę czynszu, jaka jest kondycja finansowa operatora, co stanie się w przypadku jego upadłości oraz jakie możliwości pozostaną właścicielowi po wygaśnięciu umowy.
Gwarancja finansowa czy tylko zobowiązanie umowne?
Szczególnie ważne jest rozróżnienie między rzeczywistą gwarancją finansową a zwykłym zobowiązaniem umownym przedsiębiorcy. Obietnica wypłacania 8 proc. rocznie nie oznacza, że inwestor ma zabezpieczony taki dochód niezależnie od sytuacji finansowej operatora. Dziś kupujący często dowiaduje się o tych różnicach dopiero wtedy, gdy pojawiają się problemy z wypłatami. A wówczas jest już z reguły za późno na spokojne przeanalizowanie ryzyka.
Rynek condo wymaga reguł gry, zanim straci kolejnych inwestorów
Największym problemem rynku condo nie jest samo inwestowanie w nieruchomości hotelowe. Jest nim sprzedawanie ryzykownego przedsięwzięcia w opakowaniu niemal pewnego zysku. Jeżeli Polska nie chce powtarzać błędów, które inne kraje poznały już wcześniej, powinna stworzyć jasne reguły gry, zanim kolejni inwestorzy przekonają się, że 10 proc. obiecanego zysku może zamienić się w wieloletnią walkę o odzyskanie własnych pieniędzy.
zobacz więcej: