- Bezprawnik -
- Inwestowanie -
- Nowe prognozy ceny złota na koniec 2026 roku. Inwestorzy mogą się nieprzyjemnie rozczarować
Nowe prognozy ceny złota na koniec 2026 roku. Inwestorzy mogą się nieprzyjemnie rozczarować
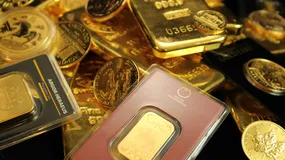
Złoto zamknęło 2025 rok zwyżką o 67,4 proc., a NBP wycenia 21 października 2026 roku gram czystego kruszcu na 516,09 zł. Przy takich cenach sztabka wygląda na pewny interes, tymczasem nowa prognoza UCE Research i Briju na koniec 2026 roku — 4350–4650 dolarów za uncję — oznacza dla kupującego coś innego. Zakup przy notowaniach rzędu 4500 dolarów kończy się w modelowym wyliczeniu stratą 1,7 proc. nawet wtedy, gdy rynek dojdzie do górnej granicy tych widełek. Decydują narzut płacony przy zakupie i niższa cena skupu: żeby wyjść na zero, złoto musi podrożeć o mniej więcej 5 proc.

Prognoza ceny złota na koniec 2026 roku. Pięć procent, które przesądza o wyniku
Zacząć trzeba od tego, czego prognoza w ogóle dotyczy. Analitycy UCE Research i firmy Briju opisują cenę jednej uncji trojańskiej, a więc 31,1 g kruszcu na rynku międzynarodowym, a nie cenę sztabki czy monety w polskim sklepie. Odniesieniem jest koniec 2025 roku i poziom około 4368 dolarów wynikający z benchmarku LBMA Gold Price PM, na który powołuje się World Gold Council. Od tej wartości dolną granicę dzieli 18 dolarów, a górną 282 dolary, co w ujęciu rocznym daje rozpiętość od spadku o 0,4 proc. do wzrostu o 6,5 proc. Na zbliżony przedział wskazywali wcześniej analitycy Global Investment Strategy Group, zespołu z J.P. Morgan Wealth Management.
Marża i cena skupu, czyli ile kosztuje wejście w sztabkę?
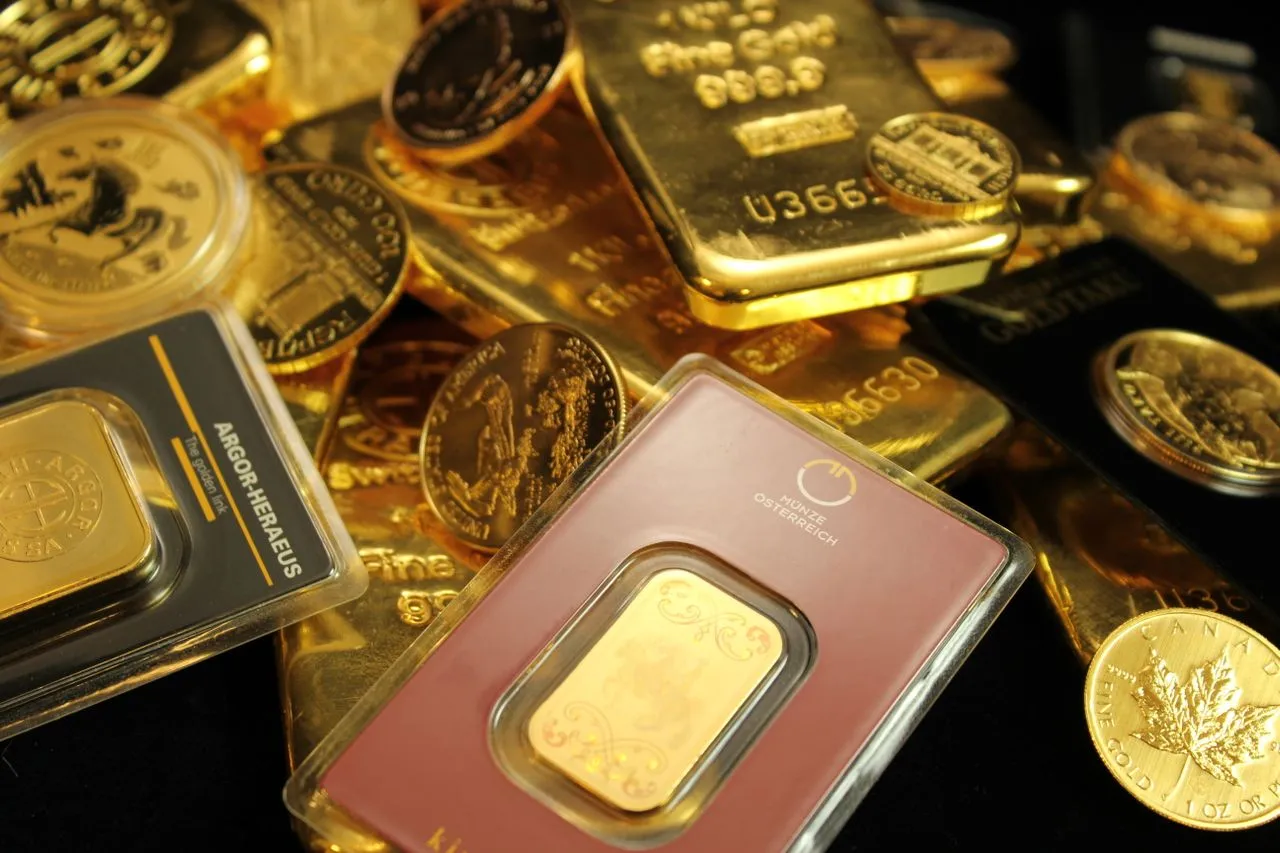
Problem polega na tym, że nikt nie kupuje sztabki po cenie z notowań. Sprzedawca dolicza swoją marżę, a przy odkupie płaci mniej, niż wynosi wartość metalu. W modelu UCE Research jest to 3 proc. w górę przy zakupie i 2 proc. w dół przy skupie, przy czym analitycy zaznaczają, że chodzi o założenia do wyliczeń, a nie o stawki zebrane z rynku. Sam mechanizm jest za to jak najbardziej realny: zanim notowania w ogóle ruszą, kupujący ma już kilka procent do odrobienia.
Stąd bierze się najmniej oczywisty wniosek z całej prognozy. Droga z 4500 do 4650 dolarów to wzrost o 3,3 proc., a posiadacz sztabki i tak ma 1,7 proc. mniej, niż włożył. W tym rachunku nie ma jeszcze dostawy, przechowywania, ubezpieczenia ani podatku, więc granica opłacalności leży wyżej niż owe 5 proc.
Cały bazowy przedział, od minus 0,4 proc. do plus 6,5 proc., mieści się mniej więcej w szerokości kosztu wejścia. Dla rynku jest to zapowiedź spokojnego roku. Dla kogoś, kto trzyma sztabkę w domowej kasetce, to informacja, że o wyniku zdecyduje nie grudniowe notowanie, tylko cena zakupu.
Kurs dolara, spread i notowanie. Prognoza ceny złota obejmuje tylko jedno z trzech
Druga rzecz, o której przy takich liczbach łatwo zapomnieć: prognoza jest w dolarach, a rachunek w Polsce wychodzi w złotych. Analitycy podają przykład, w którym dolarowa cena kruszcu rośnie o 10 proc., a amerykańska waluta słabnie o 8 proc. — wartość złota liczona w złotych zwiększa się wtedy raptem o 2 proc., i to przed kosztami transakcji. Przy słabszym złotym mechanizm działa na korzyść kupującego. Nikt jednak nie prognozuje kursu razem z ceną uncji.
Cena złota w NBP to nie cena sztabki w sklepie
Mylić potrafi nawet to, co każdy sprawdzi w kilka sekund. Kwota 516,09 zł podawana przez NBP dotyczy złota próby 1000, czyli metalu w czystej postaci, a nie gotowego wyrobu z opakowaniem, certyfikatem i marżą sprzedawcy. Certyfikat nie jest przy tym ozdobnikiem, bo fałszywe złoto wciąż trafia do obiegu. Prognoza, kurs i spread to trzy osobne zmienne, a przewidywana jest tylko pierwsza z nich.
Po rekordowym 2025 roku prognoza zapowiada spokojny finisz
Zwyżka z 2025 roku należała do najmocniejszych w historii tego rynku i to ona ustawiła oczekiwania części kupujących co do tego, co dalej z ceną złota w 2026 roku. Piotr Biela z Briju studzi je dość wyraźnie: nowy przedział oznacza dużo mniejszą zmianę roczną, a zamknięcie roku w widełkach 4350–4650 dolarów nie wyklucza wcześniejszej przeceny. Cena docelowa nie jest zapowiedzią nieprzerwanych wzrostów, bo scenariusz zostawia miejsce na korekty w końcówce roku. Rok może się więc skończyć blisko punktu wyjścia, a po drodze i tak zdarzą się tygodnie z wyraźnie niższymi notowaniami.
Od czego zależy cena złota? Rentowności, dolar i banki centralne
Złoto nie płaci odsetek i to największa słabość, jaką inwestowanie w złoto ma w zestawieniu z obligacjami. Gdy dochód z amerykańskiego długu po uwzględnieniu inflacji rośnie, kapitał chętniej idzie w aktywa oprocentowane. Mocniejszy dolar robi drugie tyle, bo podnosi koszt zakupu wszystkim, którzy płacą inną walutą.
Osobna sprawa to banki centralne — także polski, bo NBP skupuje złoto jak szalony. Europejski Bank Centralny tłumaczy takie zakupy dywersyfikacją rezerw oraz ograniczaniem ryzyka walutowego i geopolitycznego, a World Gold Council spodziewa się w 2026 roku kolejnych znaczących transakcji tej grupy, choć prawdopodobnie mniejszych niż rok wcześniej. Taki popyt notowania wspiera, lecz nie tworzy granicy, poniżej której cena już nie zejdzie. Na krótszym odcinku więcej znaczą napływy i odpływy w funduszach opartych na fizycznym kruszcu. Podaż reaguje najwolniej ze wszystkiego, bo uruchomienie kopalni zajmuje lata, a wysoka cena szybciej zwiększa sprzedaż złota z recyklingu i ogranicza zamówienia jubilerów.
Kiedy kupić złoto? Liczy się cena wejścia, nie data sprzedaży
Najlepiej widać to w wyliczeniach UCE Research. Zakup po 4100 dolarów i sprzedaż przy dolnej granicy prognozy daje 6,1 proc. na notowaniach i 1,1 proc. zysku po kosztach. To samo wejście przy górnej granicy to już 13,4 proc. i 8,4 proc. zysku. Ta sama cena końcowa, 4650 dolarów, raz oznacza przyzwoity wynik, a raz stratę — różnicę robi wyłącznie to, ile kruszec kosztował w dniu zakupu.
Czy warto czekać na przecenę złota?
Prognoza nie typuje miesiąca z najniższą ceną. Analitycy ujmują to ostrożnie: późniejsza transakcja poprawi oczekiwany rezultat tylko przy niższej cenie i porównywalnych kosztach, a jeśli złoto wcześniej zdrożeje, czekanie ten potencjał zmniejszy. Sama przecena też niczego nie przesądza, bo może iść w parze z pogorszeniem perspektyw rynku.
Wniosek z całego scenariusza jest mało medialny, za to użyteczny. Wynik liczony rok do roku opisuje rynek, a nie stopę zwrotu z inwestycji w złoto osoby kupującej kruszec w ostatnim kwartale. Przy koszcie wejścia rzędu kilku procent ostatnie tygodnie roku są dla fizycznego złota zwyczajnie za krótkim okresem — i to, a nie kierunek prognozy, jest jej najważniejszym przekazem.
zobacz więcej: