- Bezprawnik -
- Biznes -
- Chcę zainwestować w samochody elektryczne, ale nie w Teslę. Analitycy pokazali mi, gdzie jeszcze można szukać
Chcę zainwestować w samochody elektryczne, ale nie w Teslę. Analitycy pokazali mi, gdzie jeszcze można szukać
Wróciłem właśnie z Kongresu Nowej Mobilności w Katowicach i od dwóch dni chodzi za mną jedna myśl. Samochody elektryczne są dziś w miejscu, w którym smartfony były mniej więcej w 2010 roku: technologia już działa, a rynek wciąż jest daleko od nasycenia. Chciałbym na tym zarobić. Problem w tym, że kompletnie nie wiem, w co włożyć pieniądze, bo oczywista odpowiedź, czyli Tesla, wydaje mi się droga i obarczona ryzykiem swojego lidera. Zapytałem więc o zdanie dwóch analityków XTB.

Samochody elektryczne w przełomowym momencie. Drogie paliwo robi swoje
Jeszcze kilka lat temu dyskusja o elektrykach w Polsce nie miała większego sensu. Futuryści mieli swoje racje, ale praktyka przemawiała na korzyść frakcji benzyny i diesla. Dziś nastroje wyglądają zupełnie inaczej. Niedawno opisywaliśmy na Bezprawniku badanie, z którego wynika, że tylko 14 proc. Polaków wierzy, że benzyna ma jakąkolwiek przyszłość. Według sondażu zrealizowanego na zlecenie CARFAX ponad połowa badanych (55 proc.) spodziewa się, że za 25-30 lat na drogach będą dominować auta elektryczne i hybrydowe. Owszem, to deklaracje dotyczące odległej przyszłości, a średni wiek używanego auta w Polsce wciąż wynosi według tej samej firmy 16 lat. Ale kierunek myślenia jest już wyraźny.
Ten proces mentalny przyspieszą teraz ceny na stacjach. Po wygaszeniu programu CPN i powrocie 23-procentowego VAT-u na paliwo kierowcy dostali po kieszeni w ciągu jednej nocy. Kolega z redakcji zastanawiał się niedawno, czy benzyna po 10 zł to realny scenariusz, a analitycy raportowali, że w części regionów litr diesla przekroczył już 9 zł. Geopolityka po raz kolejny w ciągu kilku lat wywróciła rynek ropy do góry nogami i trudno zakładać, że to ostatni raz. Nagle samochód elektryczny zaczyna kusiś, nęcić, albo przynajmniej intrygować, gdy ze stacji benzynowej odjeżdżamy nawet o 500 złotych lżejsi.
Do tego dochodzi presja regulacyjna. Komisja Europejska rozważa, żeby odliczenie VAT od zakupu auta spalinowego w ogóle zniknęło, a pełne odliczenie przysługiwało tylko przy pojazdach zeroemisyjnych. Na razie to etap konsultacji, ale dla firmowych flot byłby to potężny argument.
Kongres Nowej Mobilności pokazał mi, jak duża jest ta branża
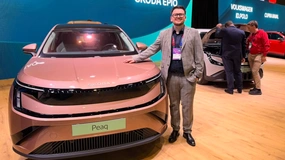
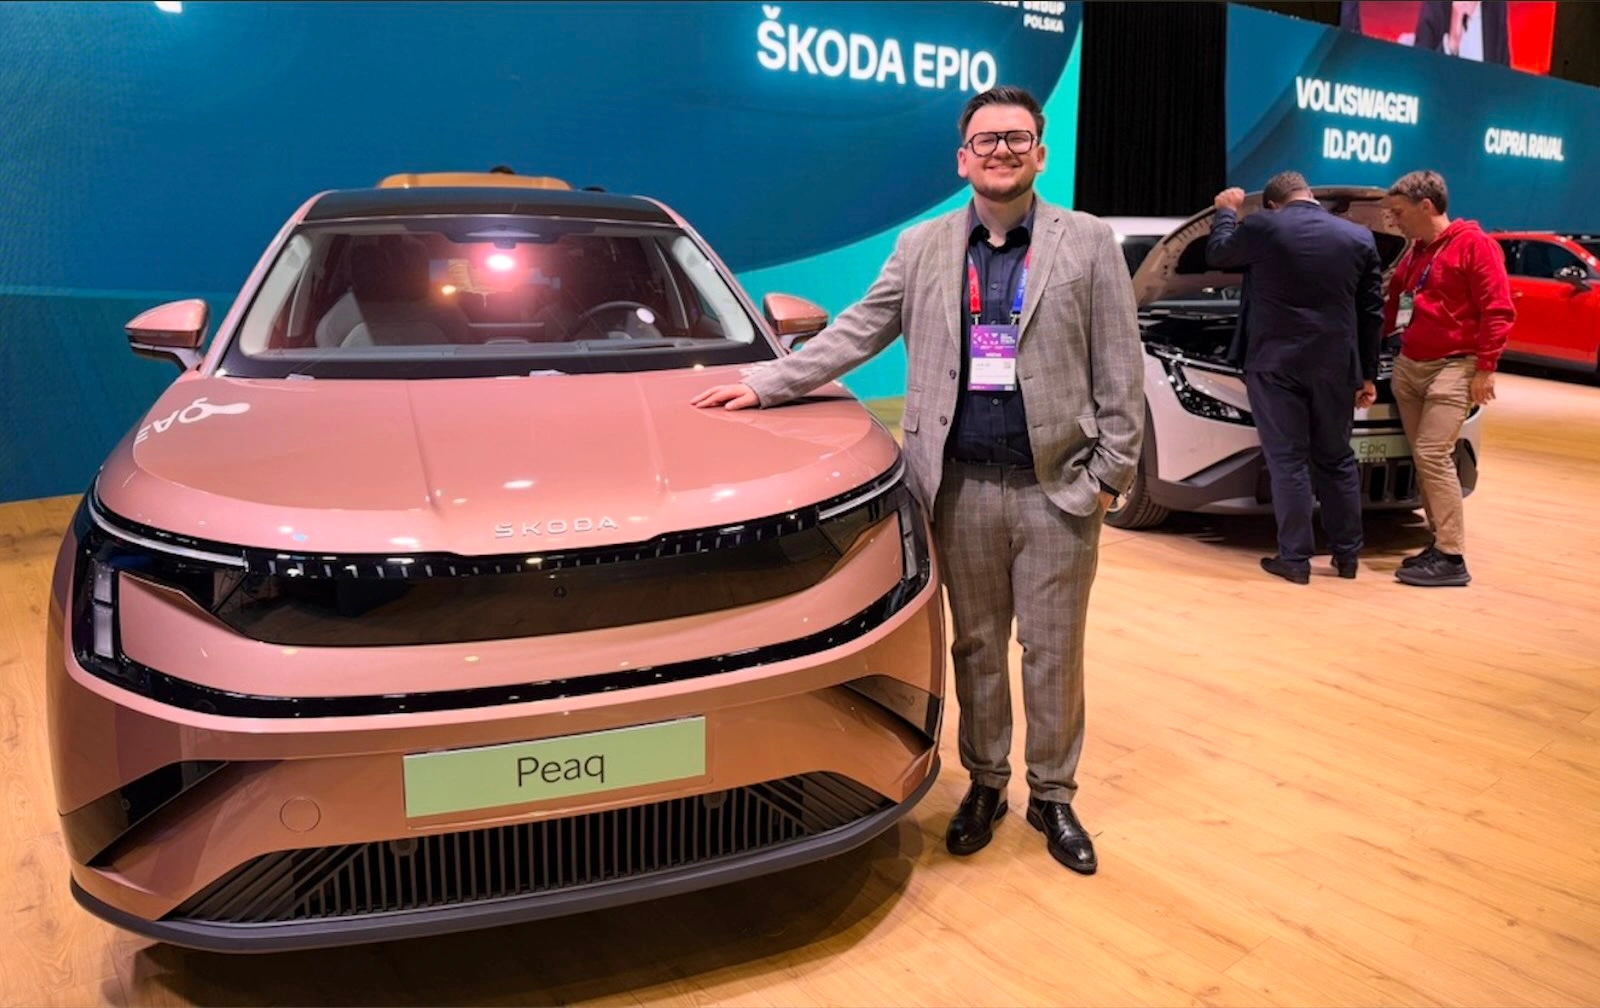
Tegoroczna, siódma edycja kongresu odbywała się od 23 do 25 września w Międzynarodowym Centrum Kongresowym w Katowicach. Pojechałem tam z przekonaniem, że zobaczę kilka stoisk producentów aut i parę paneli o ładowarkach. Wyjechałem z poczuciem, że nie doszacowałem skali tego całego zjawiska.
Oczywiście były samochody, w tym polskie premiery modeli, które mają wprowadzić napęd elektryczny do najpopularniejszych segmentów rynku, jak Volkswagen ID. Polo, Cupra Raval czy Škoda Epiq. Ale na EXPO stał też elektryczny samolot, były drony, elektryczna łódź i terenówka dla służb. Ale kongres w tym roku zdominowali przede wszystkim producenci infrastruktury dla elektromobilności, którzy coraz bardziej ofensywnie chcą zdobywać Polskę.
I właśnie tu zaczyna się mój problem jako potencjalnego inwestora. Mam poczucie, że mój portfel inwestycyjny od dłuższego czasu zbyt mocno jest skupiony na rewolucji AI. To bardzo duże sukcesy, ale jednocześnie chciałbym mieć w nim nieco spółek także z innych branż, które wydają mi się perspektywiczne. I właśnie na skutek rosnących cen ropy, coraz bardziej intryguje mnie elektromobilność.
Dlaczego nie Tesla? Elon Musk to ryzyko samo w sobie
Najprostsza droga to kupić akcje Tesli i zapomnieć o sprawie. Tyle że ja nie potrafię o Tesli zapomnieć, bo jej prezes skutecznie o to dba. Kurs spółki od lat reaguje nie tylko na wyniki sprzedaży, ale też na wpisy Elona Muska, jego polityczne zaangażowanie i kolejne poboczne projekty. Inwestując w Teslę, kupuje się w dużej mierze ekspozycję na jednego człowieka. Dla kogoś, kto chce zarobić na trendzie, a nie na nastrojach wokół miliardera, to dość chaotyczna konstrukcja.
Kamil Szczepański, analityk rynków finansowych XTB, zwrócił mi uwagę na jeszcze jedną rzecz, mniej medialną, a bardziej fundamentalną. Rynek EV zdominowały dwa giganty, Tesla i chiński BYD, a starsze koncerny motoryzacyjne próbują nadrobić zaległości, przestawiając swoje fabryki i działy projektowe na nowe napędy. Z różnym skutkiem.
„Rywalizacja w tym segmencie to jednak walka na wyniszczenie” – ocenia Szczepański. Jak mi tłumaczył, Tesla i chińskie spółki biją się o udziały w rynku tak zaciekle, że obu stronom coraz mocniej topnieją marże (co jest istotne dla inwestorów). Tradycyjni producenci mają z kolei przegrywać już na starcie, bo brakuje im skali, a ich zakłady zostały do elektryków jedynie dostosowane, a nie od początku pod nie zaprojektowane. Wniosek analityka jest taki, że najciekawsze miejsca na rynku EV mogą leżeć tam, gdzie tej kosztownej wojny cenowej po prostu nie ma.
Spółki spoza wojny cenowej. Co mówi analityk XTB?
Szczepański wskazał mi dwa przykłady firm, które na elektromobilności próbują zarabiać inaczej niż giganci. Od razu zaznaczam, że to przykłady ilustrujące pewne modele biznesowe, a nie wskazówka zakupowa. Zwłaszcza, że obie spółki przynoszą dziś straty, o czym za chwilę.
Rivian: specjalizacja zamiast efektu skali
Pierwszy przykład to amerykański Rivian. Według Szczepańskiego jego filozofia jest odwrotnością tego, co robią Tesla i BYD. Zamiast masowej produkcji i walki kosztami spółka stawia na wąską specjalizację, szybkie reagowanie na potrzeby klientów i maksymalizowanie wartości, jaką oni dostają.
„Sam fakt, że spółka przetrwała wiele lat, otoczona przez kolosy z Chin, USA i Europy, jest imponujący i mówi nam, że robi coś dobrze” – powiedział mi analityk XTB. Dodał, że Rivian nie tylko przetrwał, ale notuje średnioroczny wzrost przychodów na poziomie ponad 30 proc.
Jest jednak druga strona medalu. Spółka wciąż jest pod kreską w ujęciu netto. Szczepański uważa, że tzw. dźwignia operacyjna (czyli sytuacja, w której przy rosnącej sprzedaży koszty stałe rozkładają się na coraz więcej sztuk) może zmienić Riviana w bardzo rentowną firmę szybciej, niż zakłada wielu inwestorów. Za atut uznaje też to, że spółka opiera się na własnych, modułowych i pionowo zintegrowanych rozwiązaniach, co ma ją uodparniać na zawirowania handlowe, geopolityczne i presję konkurencji. Słowo „może” jest tu jednak kluczowe. Na razie to scenariusz, a nie fakt.
EVgo: zarabianie na ładowaniu, a nie na samochodach
„Innym sposobem, by zarobić na EV bez konieczności walki z Elonem Muskiem i Komunistyczną Partią Chin, jest spółka EVgo” – mówi Szczepański.
EVgo to operator ładowarek. Logika jest prosta: brak infrastruktury to jeden z głównych hamulców popularności elektryków, co doskonale widać także nad Wisłą, gdzie stacje ładowania w Polsce przez lata powstawały w ślimaczym tempie. Kto zdobędzie wystarczająco duży kawałek tego rynku, ten według analityka może zbudować maszynkę do generowania gotówki na dekady. Co więcej, operator z dużą przewagą mógłby z czasem dokładać kolejne usługi dla kierowców i firm flotowych, a nawet dyktować branży trendy i marże.
Tu ryzyko jest jednak wyraźnie większe niż w przypadku Riviana. Szczepański nie ukrywał, że płynność i rentowność EVgo wyglądają gorzej, spółka generuje duże straty i mocno posiłkuje się kredytem. Część inwestorów odrzuca takie podejście z zasady. Analityk widzi w tym ryzykowną, ale przemyślaną strategię: zająć rynek, póki konkurencja jest słaba, a potem utrzymać pozycję i skalować biznes niskim kosztem. Czy to się uda, pokaże dopiero czas i dostęp do finansowania.
ETF na elektromobilność, czyli cały łańcuch dostaw w jednym instrumencie
Po rozmowie o pojedynczych spółkach doszedłem do wniosku, że wybieranie zwycięzcy w tak młodym sektorze to trochę loteria. Podobnie pomyślał Mikołaj Sobierajski, analityk rynku akcji XTB, który zwrócił mi uwagę na fundusze ETF. Jego zdaniem dla kogoś, kto nie chce typować konkretnych firm, prostszym rozwiązaniem są ETF-y sektorowe i tematyczne. W elektromobilności ma to szczególny sens, bo łańcuch wartości jest dużo szerszy niż sami producenci aut.
Baterie, lit, autonomiczna jazda. Trzy różne profile ekspozycji
Sobierajski podał mi trzy przykłady funduszy, które pokazują, jak różnie można zbudować ekspozycję na ten sam trend.
L&G Battery Value Chain UCITS ETF (BATT) koncentruje się na całym łańcuchu związanym z bateriami, od wydobycia surowców, przez produkcję ogniw, po technologie magazynowania energii. „Dzięki temu inwestor nie musi rozstrzygać, który konkretny producent baterii będzie największym beneficjentem rozwoju elektromobilności” – tłumaczy analityk.
iShares Electric Vehicles and Driving Technology UCITS ETF (IEVD) to z kolei szersze spojrzenie na motoryzację. Obok producentów samochodów obejmuje firmy technologiczne związane z pojazdami, w tym z autonomiczną jazdą. To zatem zakład nie tylko na to, że elektryków będzie więcej, ale na całą technologiczną przemianę branży.
Trzeci przykład, iShares Lithium & Battery Producers UCITS ETF (LITM), skupia się na producentach litu i baterii. Taki profil pozwala ominąć bezpośrednią rywalizację producentów aut i wejść w firmy stojące wcześniej w łańcuchu dostaw. Sobierajski zastrzega jednak, że oznacza to większą wrażliwość na ceny surowców i na cykl inwestycyjny w branży bateryjnej. Kto pamięta, jak zachowywały się ceny litu w ostatnich latach, ten wie, że to nie jest spokojna przejażdżka.
Wysokie opłaty, niska płynność i ryzyko likwidacji funduszu
Najbardziej wartościowa część rozmowy dotyczyła jednak tego, o czym w entuzjastycznych tekstach o „inwestowaniu w przyszłość” zwykle się nie pisze. „Trzeba jednak pamiętać, że ETF-y sektorowe i tematyczne są zazwyczaj wyraźnie droższe od funduszy inwestujących w szeroki rynek” – podkreśla Sobierajski.
Chodzi przede wszystkim o wskaźnik TER, czyli roczny koszt zarządzania, który w funduszach tematycznych bywa istotnie wyższy niż w klasycznych ETF-ach na indeksy. Wybór jest też dość ograniczony, a część takich funduszy ma niewielkie aktywa. Przy małej skali trzeba się liczyć z niższą płynnością i szerszym spreadem między ceną kupna i sprzedaży. W skrajnym przypadku emitent może dojść do wniosku, że dalsze prowadzenie funduszu mu się nie opłaca, i go zlikwidować. Inwestor nie traci wtedy pieniędzy z samego faktu likwidacji, ale dostaje wypłatę w momencie, którego nie wybrał, często z niekorzystnymi konsekwencjami podatkowymi.
Dlatego analityk XTB radzi patrzeć nie tylko na to, jaki sektor obejmuje dany ETF, ale też na TER, wartość aktywów, płynność, spread i metodologię budowy indeksu.
„W przypadku tak młodego i szybko zmieniającego się sektora jak elektromobilność konstrukcja konkretnego ETF-u może mieć dla inwestora równie duże znaczenie jak sam temat, na który daje ekspozycję” – mówi Sobierajski.
Trudno o lepsze podsumowanie tego, dlaczego sama modna nazwa funduszu niczego jeszcze nie przesądza.
Amerykańskie spółki są notowane w dolarach, a europejskie ETF-y w różnych walutach, więc wynik inwestycji zależy nie tylko od kondycji branży, ale też od kursu złotego. Przy sektorze tak zmiennym jak EV to dodatkowa warstwa ryzyka, o której łatwo zapomnieć.
Oczywiście nic w tym tekście nie jest rekomendacją inwestycyjną w rozumieniu rozporządzenia MAR ani zachętą do kupna konkretnych instrumentów. Prawdę powiedziawszy sam jeszcze nie wiem czy finalnie zdecyduję się na inwestycję - i w który instrument, choć na moich kontach IKE/IKZE jest ostatnio niebezpiecznie dużo niepracującej gotówki... Opisałem, jak analitycy patrzą na różne modele biznesowe i konstrukcje funduszy, bo sam szukam sposobu na wejście w ten rynek. Rivian i EVgo przynoszą straty, ETF-y tematyczne są drogie i bywają mało płynne, a cała branża wciąż się kształtuje. Moja osobista konkluzja po Katowicach (i po wizycie na Orlenie) jest taka, że w elektromobilność wierzę bardziej niż kiedykolwiek. Znacznie mniej wierzę za to w to, że potrafię dziś wskazać jej przyszłego króla.