- Bezprawnik -
- Firma -
- Ulga na ekspansję do kosza, robotyzacja na kolejne 10 lat. Firmy mają czas do końca grudnia
Ulga na ekspansję do kosza, robotyzacja na kolejne 10 lat. Firmy mają czas do końca grudnia
Senacka Komisja Budżetu i Finansów Publicznych poparła w poniedziałek bez poprawek ustawę, która od 1 stycznia 2027 r. likwiduje ulgę na ekspansję i przedłuża ulgę na robotyzację aż do 2036 r. Dla firm, które planują wydatki na targi, promocję czy nowe rynki, oznacza to jedno: liczy się data poniesienia kosztu. To, co trafi do ksiąg w 2026 r., da się jeszcze odliczyć na starych zasadach.

Ta nowelizacja przeszła trochę bokiem, bo uwagę skupiły nowe progi PIT i cięcie limitu ryczałtu. Dla części przedsiębiorców to jednak ona przesądzi o rachunku podatkowym na najbliższe lata. Całą reformę podatkową Sejm przegłosował 22 października, przy czym ustawa o ulgach (druk nr 3149) zebrała wyjątkowo szerokie poparcie: według danych z systemu głosowań Sejmu za było 371 posłów, przeciw 8, a 58 wstrzymało się od głosu.
Etap legislacyjny: ustawa uchwalona, ale jeszcze nieobowiązująca
Ustawa jest uchwalona przez Sejm, ale jeszcze nie obowiązuje. 26 października senacka komisja budżetu opowiedziała się za jej przyjęciem bez zmian, teraz zajmie się nią cały Senat. Jeśli izba nie wprowadzi poprawek, tekst trafi do prezydenta. Planowana data wejścia w życie to 1 stycznia 2027 r. i zmiany mają dotyczyć dochodów uzyskanych od tego dnia.
Przypomnę, że w tym samym pakiecie są też zmiany dla osób fizycznych, o których pisaliśmy osobno: ulga na internet znika z PIT, a krwiodawcy dostaną większą ulgę. Ja skupię się na tym, co dotyczy prowadzenia firmy.
Ulga na ekspansję znika. Kto na tym traci
Ulga na ekspansję działa od 2022 r. i pozwala odliczyć od podstawy opodatkowania dodatkowo koszty związane ze zwiększaniem sprzedaży produktów: udział w targach, działania promocyjno-informacyjne, przygotowanie dokumentacji do przetargów i ofert, dostosowanie opakowań czy certyfikację. Limit wynosi 1 mln zł rocznie. Haczyk polega na tym, że w ciągu dwóch kolejnych lat podatkowych firma musi wykazać wzrost przychodów ze sprzedaży albo pierwsze przychody z nowych produktów lub z nowych rynków. Jeśli się to nie uda, odliczoną kwotę trzeba doliczyć z powrotem do dochodu.
Nowelizacja uchyla w całości art. 26gb ustawy o PIT i art. 18eb ustawy o CIT. Ministerstwo Finansów uzasadnia to tym, że ulga nie spełniła swojej roli i w praktyce finansowała działania, które firmy i tak by prowadziły.
Skala korzystania z ulgi była niewielka. Według danych z oceny skutków regulacji dołączonej do projektu w rozliczeniach za 2024 r. sięgnęło po nią 615 podatników: 315 płacących CIT i 300 płacących PIT. Wśród tych drugich zdecydowanie przeważali przedsiębiorcy na podatku liniowym (225 osób), na skali było ich 75. Łączna kwota odliczeń wyniosła 43,1 mln zł w PIT i 136,1 mln zł w CIT. Resort szacuje, że likwidacja ulgi da budżetowi 453,2 mln zł w latach od 2028 do 2036 r.
Koszty poniesione w 2026 r. rozliczane po staremu
Najważniejsze dla firm są przepisy przejściowe. Zgodnie z art. 6 ustawy koszty poniesione przed 1 stycznia 2027 r. rozlicza się na dotychczasowych zasadach. Dotyczy to także dalszego odliczania kwot, których nie udało się wykorzystać od razu. Podatnicy CIT, których rok podatkowy zaczął się przed 1 stycznia 2027 r., a kończy po tej dacie, stosują stare przepisy do końca tego roku.
Druga strona medalu jest mniej przyjemna. Koszty poniesione od 2027 r. nie będą już objęte ulgą, nawet jeśli wiążą się z projektem rozpoczętym wcześniej. Firmy, które już skorzystały z odliczenia, nadal muszą też spełnić warunek wzrostu przychodów w dwuletnim terminie. Likwidacja ulgi nie zwalnia z korekty.
W praktyce oznacza to, że przedsiębiorca planujący na przełom roku stoisko na targach czy kampanię promocyjną nowego produktu powinien przeanalizować z księgowym, czy przyspieszenie wydatku do grudnia ma sens. Pamiętać trzeba, że ulga dotyczy produktów wytworzonych przez samego podatnika, więc nie każda firma usługowa czy handlowa mogła z niej w ogóle korzystać.
Ulga na robotyzację przedłużona do 2036 r.
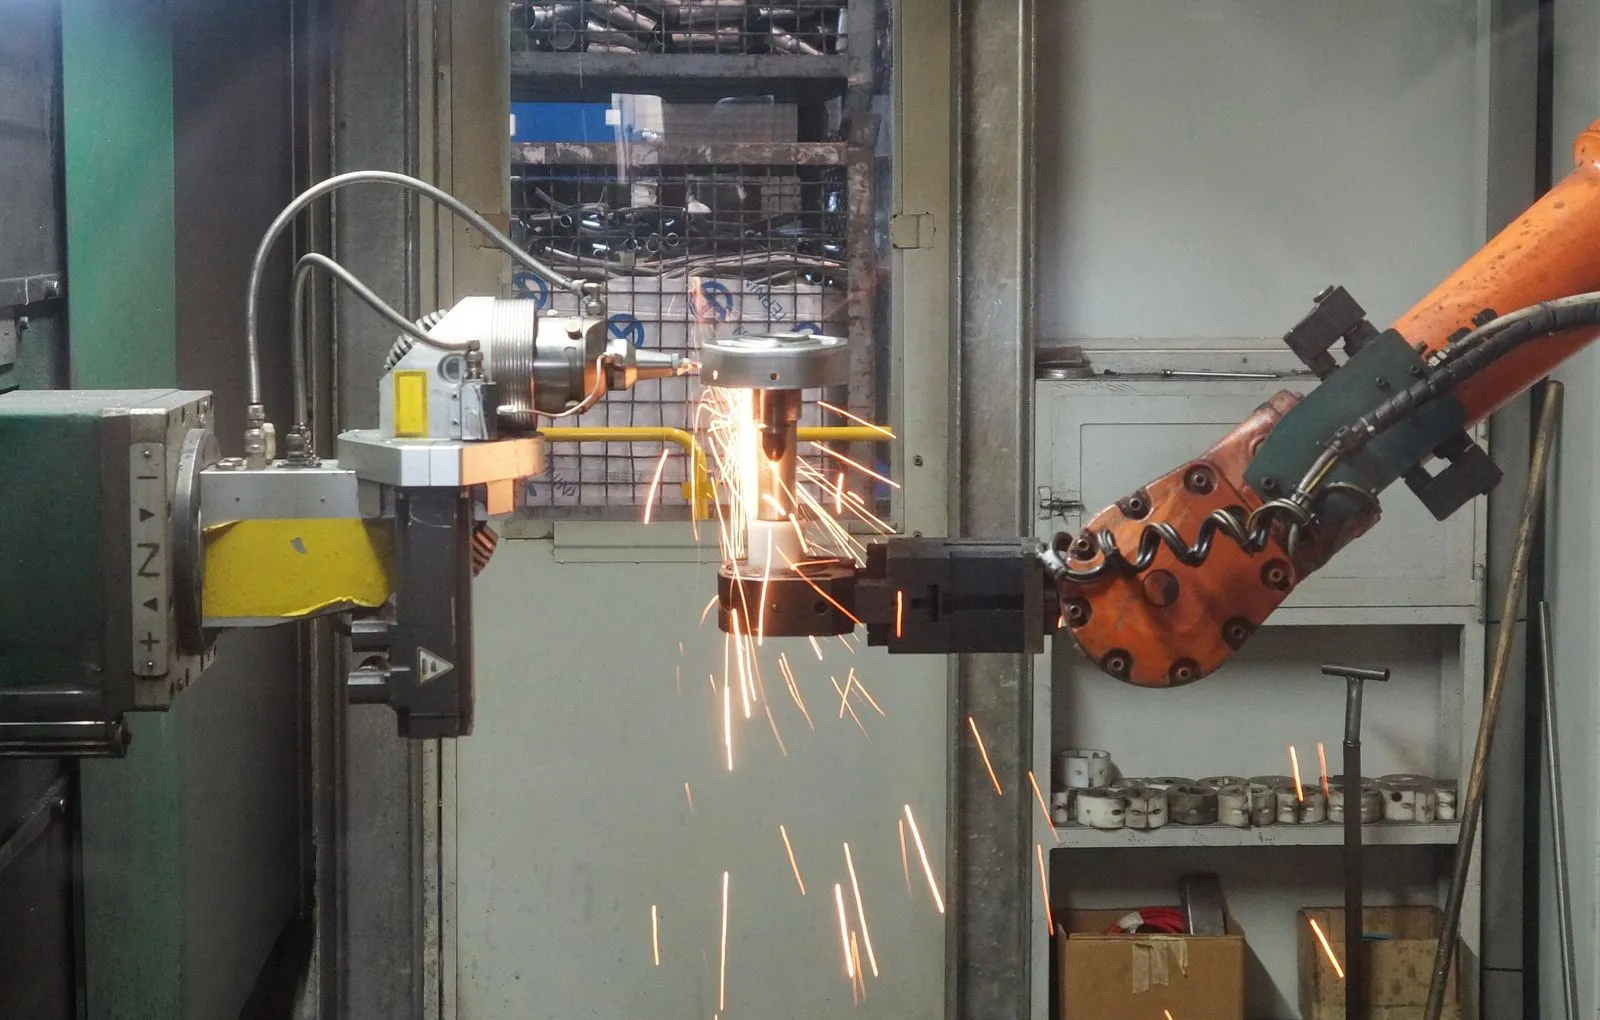
Zupełnie inaczej potraktowano ulgę na robotyzację. W obecnym kształcie obejmuje ona koszty poniesione w latach od 2022 do 2026 r. i z końcem tego roku po prostu by wygasła. Nowelizacja zmienia w art. 52jb ustawy o PIT i art. 38eb ustawy o CIT ten przedział, rozciągając go na okres od 2022 do 2036 r. Poziom odliczenia się nie zmienia: nadal można odliczyć dodatkowo do 50 proc. kosztów kwalifikowanych związanych z zakupem nowych robotów przemysłowych i wydatków z nimi powiązanych, wymienionych w ustawie.
Z ulgi korzysta niewiele firm. Według uzasadnienia projektu w rozliczeniach za 2024 r. było to 447 podatników, w tym 146 rozliczających się z PIT. Ci ostatni odliczyli łącznie 13,4 mln zł.
Amortyzacja zamiast ceny zakupu
Oprócz przedłużenia ustawa dopisuje nowy ust. 2a, który przesądza, że w przypadku środków trwałych i wartości niematerialnych kosztem kwalifikowanym są odpisy amortyzacyjne zaliczone w danym roku do kosztów uzyskania przychodów, a nie jednorazowo cała cena nabycia. Uzasadnienie przedstawia to jako zakończenie sporu, który od początku istnienia ulgi toczył się między częścią podatników a fiskusem. Dla firm oznacza to, że korzyść z dużego zakupu rozkłada się na lata, zgodnie z tempem amortyzacji.
Druga zmiana idzie w odwrotną stronę. Z ustawy znika ust. 5a, czyli ograniczenie wynikające z zasady DNSH (niewyrządzania poważnych szkód środowisku), wpisane wcześniej w związku z kamieniem milowym z KPO. Ma to dotyczyć kosztów ponoszonych od 2027 r. Wydatki z lat od 2022 do 2026 r. nadal podlegają dotychczasowym regułom.
Likwidacja ulgi na ekspansję i dłuższa robotyzacja w mojej ocenie
Likwidacji ulgi na ekspansję nie będę opłakiwał. Przy 615 podatnikach w skali kraju trudno mówić o narzędziu, które zmieniało cokolwiek w polskim eksporcie. Podejrzewam, że mali przedsiębiorcy omijali ją dlatego, że warunek wzrostu przychodów w ciągu dwóch lat i ryzyko korekty wymagały dokumentacji, na którą jednoosobowa firma zwykle nie ma czasu. Szkoda tylko, że przez cztery lata państwo nie zrobiło nic, żeby tę ulgę uprościć, a teraz uznaje jej słabość za argument za likwidacją.
Przedłużenie robotyzacji o dekadę oceniam dobrze, bo decyzje o zakupie linii produkcyjnej podejmuje się z wyprzedzeniem, a ulga wygasająca za dwa miesiące nikogo do inwestycji nie zachęci. Doprecyzowanie, że liczą się odpisy amortyzacyjne, też jest lepsze niż kolejne lata sporów w interpretacjach. To wciąż rozwiązanie dla wąskiej grupy. Ryczałtowcy z takich odliczeń nie korzystają, a po obniżeniu limitu ryczałtu część z nich może przejść na skalę lub liniowy. Wtedy na nowo trzeba będzie policzyć opłacalność podatku liniowego, bo w sierpniu pisaliśmy, że rząd szykuje trzecią stawkę PIT, a dziś jest ona w ustawie uchwalonej przez Sejm.
Do końca roku zostały dwa miesiące. Kto planuje wydatki promocyjne na nowy produkt albo inwestycję w automatyzację, ma ostatni moment, żeby policzyć, w którym roku wydać pieniądze.
zobacz więcej: