- Bezprawnik -
- Firma -
- Państwo stworzy własną darmową kasę fiskalną. Krajowa e-Kasa Rejestrująca od 1 lipca 2028 roku
Państwo stworzy własną darmową kasę fiskalną. Krajowa e-Kasa Rejestrująca od 1 lipca 2028 roku
Tradycyjne terminale fiskalne powoli stają się przeżytkiem. Prędzej czy później zastąpią je wirtualne kasy, które mają postać certyfikowanego oprogramowania na smartfony i tablety. Niestety w Polsce wciąż nie wszyscy przedsiębiorcy mają dostęp do tej przełomowej technologii.

Kasy fiskalne online niedawno były symbolem nowoczesności, a dziś stają się przestarzałe
Większość z nas wciąż pamięta czasy, gdy kasy fiskalne dopiero pojawiały się w Polsce. Pierwsze urządzenie tego typu pojawiło się nad Wisłą 11 kwietnia 1994 roku. Wówczas nikomu nawet nie śniły się kasy wymagające połączenia z internetem i przesyłające na bieżąco dane do specjalnego centralnego rejestru. Dzisiaj nawet kasy fiskalne online powoli stają się przeżytkiem.
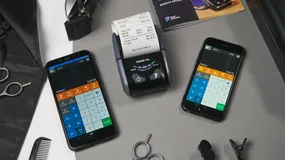
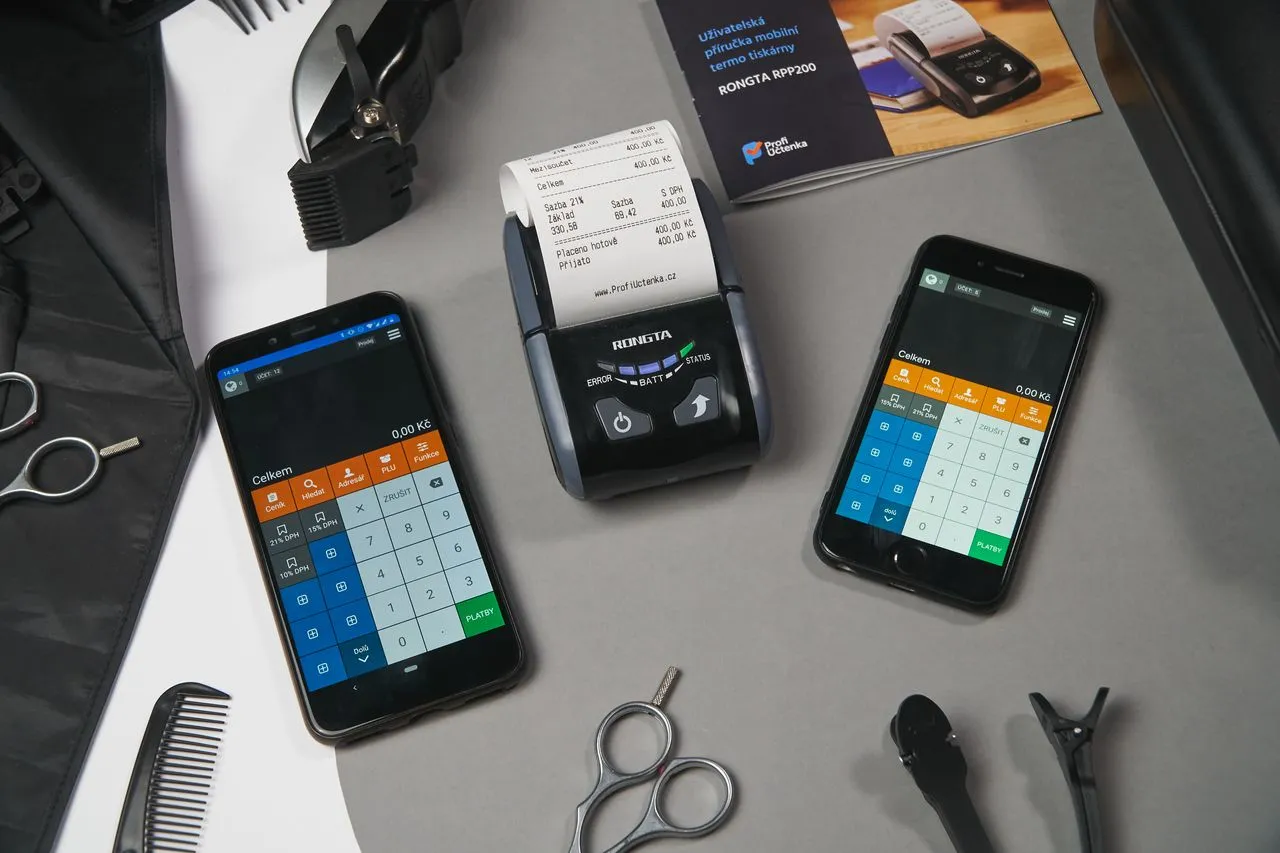
Mogę śmiało postawić tezę, że zastąpią je kasy wirtualne. Cóż to takiego? Chodzi o kasę fiskalną, która wcale nie ma formy wyspecjalizowanego urządzenia do ewidencjonowania sprzedaży towarów lub usług. Nie ma fizycznej kasy, nie ma żadnego terminala. Wirtualna kasa online to po prostu oprogramowanie, które wykonuje dokładnie te same zadania przy użyciu smartfona albo tabletu.
Po co wydawać pieniądze na kasę fiskalną, skoro można ją zastąpić aplikacją w telefonie?
Korzyści takiego rozwiązania wydają się oczywiste. Nie musimy kupować dodatkowego urządzenia. Kasa fiskalna online to dzisiaj czterocyfrowy wydatek. Obecnie ceny takich urządzeń – tradycyjnych oraz w postaci zintegrowanego terminala płatniczego – zaczynają się w okolicach 1200 zł. Te drugie są także dostępne w abonamencie. Przy okazji warto pamiętać, że zwolnienia z kasy fiskalnej obejmują tylko część sprzedawców.
W najgorszym wypadku musielibyśmy wykupić licencję na certyfikowane oprogramowanie i ewentualnie drukarkę do smartfona, by móc drukować paragony. Ten ostatni wydatek może nam odpaść wraz z upowszechnieniem się e-paragonów. Wcześniej przedsiębiorcy mogli też skorzystać z ulgi – Ministerstwo Finansów wydawało objaśnienia, na czym polega ulga na zakup kasy wirtualnej.
Art. 111b ustawy o VAT zazdrośnie strzeże dostępu do kas wirtualnych
Ktoś mógłby w tym momencie spytać: skoro wirtualne kasy fiskalne są takie wspaniałe, to dlaczego jeszcze się nie upowszechniły? Technologia przecież istnieje. Odpowiedź jest łatwa do przewidzenia. Na przeszkodzie stoi obowiązujące w Polsce prawo.
Interesującym nas przepisem jest art. 111b ustawy o podatku od towarów i usług. Prowadzenie ewidencji sprzedaży za pomocą kasy mającej postać certyfikowanego oprogramowania jest dozwolone, o ile rodzaj naszej działalności znajduje się na liście sporządzonej przez ministra finansów w stosownym rozporządzeniu.
Które branże mogą korzystać z wirtualnych kas fiskalnych
Takowe zostało wydane. Z wirtualnych kas fiskalnych mogą obecnie korzystać przedsiębiorcy z bardzo szeroko rozumianej branży przewozowej, hotelarstwo i pokrewne działalności, gastronomia, catering, myjnie samochodowe, przygotowanie i podawanie napojów, sprzedaż węgla i pokrewnych paliw, straż pożarna oraz koła gospodyń wiejskich.
Od 1 kwietnia tego roku listę rozszerzono o urządzenia obsługiwane przez klienta, które przyjmują należność w formie bezgotówkowej, oraz o świadczenie usług parkingu samochodów i innych pojazdów drogą elektroniczną.
Kasy wirtualne dopuszczono w branżach, w których problemy z ewidencją sprzedaży są największe
Skąd tak daleko posunięte ograniczenia? Skoro kasę w formie oprogramowania może stosować restauracja, to równie dobrze może to przecież robić pierwszy lepszy sklep. Tak się składa, że odpowiedź na tak postawione pytanie znajdziemy już w treści art. 111b ust. 3:
[...] – uwzględniając potrzebę przeciwdziałania nieewidencjonowaniu lub nieprawidłowemu prowadzeniu ewidencji sprzedaży przez podatników oraz zabezpieczenia zaewidencjonowanych danych, a także bezpiecznego przesyłania tych danych między kasą a Centralnym Repozytorium Kas, konieczność zapewnienia nabywcy prawa do otrzymania dowodu nabycia towarów i usług z uwidocznioną kwotą podatku oraz możliwość sprawdzenia przez niego prawidłowości zaewidencjonowania sprzedaży i wystawiania dowodu potwierdzającego jej dokonanie oraz optymalne dla danego rodzaju sprzedaży rozwiązania techniczne dla tych kas.
Brzmi trochę mało intuicyjnie. W końcu wszelkie dostępne dane podpowiadają nam, że to właśnie w gastronomii, transporcie i branży hotelarskiej przedsiębiorcy najczęściej „zapominają” wydać paragon klientowi albo nabić transakcję na kasę. Tymczasem obowiązek wydawania paragonu dotyczy sprzedawcy niezależnie od tego, czy klient go chce.
Być może więc ustawodawca doszedł do wniosku, że dopuści testowo wirtualne kasy fiskalne w branżach i tak „straconych”, a później Krajowa Administracja Skarbowa sprawdzi, czy taka możliwość w czymkolwiek pomogła. Wiadomo zresztą, że skarbówka sprawdza paragony coraz intensywniej.
Krajowa e-Kasa Rejestrująca ma pojawić się od 1 lipca 2028 roku
Wiemy także, że resort finansów nie planuje rozszerzania listy. Wynika to z odpowiedzi Ministerstwa Finansów na interpelację posła Michała Połobuczka z Nowej Nadziei (jednej z frakcji Konfederacji). Interesuje nas przede wszystkim następujący fragment:
Ministerstwo Finansów nie przewiduje publikacji w 2026 r. harmonogramu dalszego rozszerzania możliwości stosowania kas mających postać oprogramowania. Jak wskazano wyżej, aktualnie działania resortu koncentrują się na wdrożeniu Krajowej e-Kasy Rejestrującej. Zgodnie z założeniami projektu UD473 rozwiązania związane z elektronizacją sprzedaży detalicznej, w tym Krajowa e-Kasa Rejestrująca, mają wejść w życie od 1 lipca 2028 r. Ministerstwo Finansów ocenia, że wdrożenie Krajowej e-Kasy Rejestrującej będzie skuteczniejszym sposobem zapewnienia przedsiębiorcom dostępu do nowoczesnych narzędzi cyfrowych służących prowadzeniu ewidencji sprzedaży niż dalsze rozszerzanie katalogu podmiotów uprawnionych do stosowania kas mających postać oprogramowania w obecnym modelu regulacyjnym.
Ministerstwo Finansów chce zrobić wirtualne kasy po swojemu
Krajowa e-Kasa Rejestrująca to po prostu bezpłatna aplikacja udostępniana podatnikom przez państwo, której funkcje będą tożsame z komercyjnymi wirtualnymi kasami fiskalnymi. Resort finansów chce zrobić to samo, ale po swojemu – przy okazji unikając problemów, które odnotował do tej pory.
Problemy z kasami wirtualnymi według Krajowej Administracji Skarbowej
Cóż to za problemy? Ponownie musimy sięgnąć do odpowiedzi na interpelację posła Połobuczka:
Dane są przechowywane na urządzeniu, na którym zainstalowano oprogramowanie kasy, co w przypadku uszkodzenia tego urządzenia może utrudniać dostęp do zapisanych danych lub prowadzić do ich utraty. Doświadczenia organów Krajowej Administracji Skarbowej wskazały również na potrzebę zapewnienia użytkownikom kas mających postać oprogramowania odpowiedniego wsparcia serwisowego. W praktyce występowały bowiem problemy związane w szczególności z rejestracją i wyrejestrowaniem tych kas w systemie CEKR II.
Dane z Krajowej e-Kasy Rejestrującej trafią od razu do organów podatkowych. Taka „kasa w chmurze” do pewnego stopnia będzie przypominać KSeF, który obsługuje sprzedaż towarów i usług w sektorze B2B. Ten zresztą też nie obył się bez zamieszania – temat KSeF dla najmniejszych firm wciąż budzi wiele pytań.
⚠️ UWAGI REDAKCYJNE – USUNĄĆ PRZED PUBLIKACJĄ
Oryginalny tytuł autora: Wirtualne kasy fiskalne to przyszłość. Ministerstwo Finansów tworzy własną, a prawo ogranicza do nich dostęp
Propozycje tytułów
Tytuł główny/SEO (alternatywy):
• Wirtualna kasa fiskalna w telefonie. Prawo pozwala na nią tylko wybranym branżom
• Krajowa e-Kasa Rejestrująca od 2028 roku. Ministerstwo Finansów nie rozszerzy listy kas wirtualnych
Google Discover:
• Stawiam tezę: kasy fiskalne online już są przeżytkiem, a zastąpi je aplikacja w telefonie
• Moim zdaniem państwo samo blokuje tańsze kasy fiskalne. Smartfon wystarczyłby zamiast urządzenia za 1200 zł
• Kasa fiskalna w telefonie jest legalna, ale nie dla twojego sklepu. Ministerstwo nie planuje tego zmieniać
• Państwo zrobi własną darmową kasę fiskalną. Ruszy dopiero 1 lipca 2028 roku
• Restauracja może mieć kasę w smartfonie, zwykły sklep już nie. Tak działa art. 111b ustawy o VAT
Uwagi merytoryczne
• „Od 1 kwietnia tego roku listę rozszerzono…” – brak roku i podstawy prawnej (które rozporządzenie zmieniające). Czytelnik nie wie, czy chodzi o 2026 r. Sugestia: podać datę rozporządzenia i rok.
• Lista branż uprawnionych do kas w postaci oprogramowania („straż pożarna”, „koła gospodyń wiejskich”) – warto zweryfikować z aktualnym rozporządzeniem MF w sprawie kas rejestrujących mających postać oprogramowania; „straż pożarna” jako branża brzmi podejrzanie (raczej konkretne czynności, np. sprzedaż przez OSP). Sugestia: sprawdzić i doprecyzować brzmienie.
• Cytat z „art. 111b ust. 3” – fragment wygląda na wytyczne z przepisu upoważniającego do wydania rozporządzenia; warto sprawdzić, czy to na pewno ust. 3 art. 111b, a nie inny przepis (np. art. 145b), i podać źródło.
• Data „11 kwietnia 1994” jako pierwsza kasa w Polsce – brak źródła, trudna do zweryfikowania. Sugestia: podać źródło lub złagodzić („w 1994 roku”).
• Brak linku/numeru interpelacji posła Połobuczka – kluczowe źródło tekstu; sugestia: dodać numer i link do sejm.gov.pl.
• „Ulga na zakup kasy wirtualnej” – linkowany tekst jest z 2021 r.; ulga na kasy nie musi już obowiązywać w tej formie – sformułowanie w tekście jest w czasie przeszłym, ale warto to mieć na uwadze.